甲骨文股价预测:伯恩斯坦指市场低估其数据中心及核心数据库业务的价值,股价有望修复至132美元


 收藏
 举报
TradingKey - 美东时间11月11日,甲骨文(ORCL)股价上涨10%,重返130美元关口。日前,AI投入回报与软件行业竞争格局的不确定性,持续压制甲骨文股价。但伯恩斯坦认为,市场低估了其AI数据中心及核心数据库业务的价值。给予“跑赢大盘”评级、325美元目标价。
投资者最关心的是,巨额数据中心投入能否带来足够利润,以及公司需要继续融资多久。伯恩斯坦指出,甲骨文披露的业务经济效益优于该行此前预期。根据管理层介绍,AI数据中心业务营业利润率预计约为34%,虽然毛利率低于传统业务,但仍具备可观的盈利潜力。
现金流改善则是支撑估值修复的重要条件。伯恩斯坦认为,甲骨文最早有望在2028财年下半年恢复正自由现金流。该行预计,2028财年之后资本开支开始下降,2029财年自由现金流约为280亿美元,接近公司约300亿美元的目标。
这意味着,随着建设高峰过去、已投运产能贡献收入,甲骨文有望减少对外部融资的依赖。市场此前计入股价的资金缺口和持续融资压力,也有望随现金流改善而减轻。
客户付款能力是另一项争议。伯恩斯坦指出,OpenAI承诺的3000亿美元合同金额,占甲骨文剩余履约义务的比例不到48%,其年度收入占比更低。该行将OpenAI潜在IPO列为催化剂,认为上市披露及融资有助于投资者判断其支付算力费用的能力,降低对甲骨文订单兑现的疑虑。
伯恩斯坦已将甲骨文2030财年营收预测由2110亿美元上调至2340亿美元,并预计同期营业利润达到800亿美元。该行看好股价反弹的核心依据,是订单逐步转为收入、建设投入趋于回落,两者共同推动盈利与现金流改善。未来几个季度,这些指标的兑现情况将影响市场对甲骨文估值的重新判断。
从技术面来看,甲骨文跳空上涨后,已盘中收复20日指数移动平均线(127.24美元),短线修复明显增强。不过,上方80日指数移动平均线与0.382斐波那契回撤位构成的132.43—132.70美元阻力区尚未突破,整体仍处于下跌后的反弹阶段。
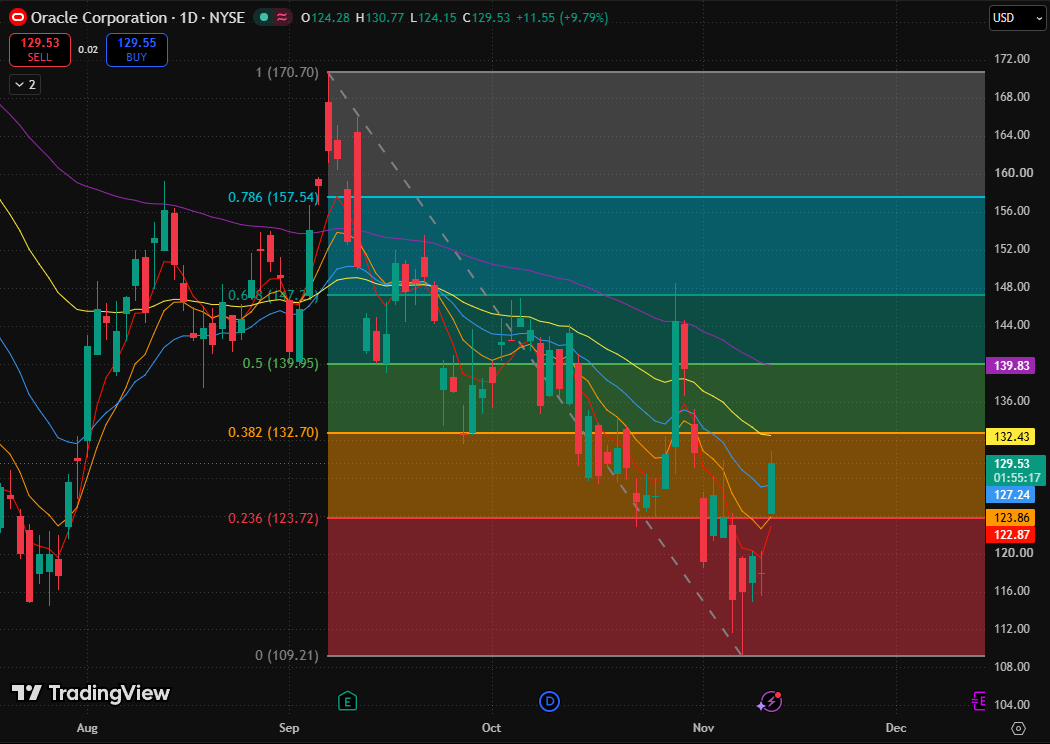
甲骨文股价图,来源:TradingView
从趋势与结构看,近期连续回升,本根K线跳空后继续走高,价格重新进入10月末曾反复交易的区域,说明修复已有推进,但尚未扭转中期高点下移的背景。均线方面,五条均线整体保持空头排列。当前改善的是价格位置与短期方向,均线结构尚未转多。
上方最近结构阻力为80日指数移动平均线与0.382斐波那契回撤位构成的132.43—132.70美元区域,若股价成功站上该价格区间,将进一步挑战160日指数移动平均线与0.5斐波那契回撤位构成的139.83—139.95美元区域。
若有效跌破122.87—124.15美元密集支撑带,反抽又无法收回,则本次跳空上涨的修复成果明显受损。缺口回补压力增大,需要重新观察此前低位区域的承接。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96