纳指续升1.6%,费半升超5%;科技股领涨大市,CoreWeave绩后狂飙逾25%


 收藏
 举报

TradingKey - 美东时间11月11日,美股周三走高。CoreWeave财报及上调全年指引提振AI相关股票,英伟达在连续两个交易日下跌后反弹,Anthropic的IPO认购需求也为市场情绪提供支持。
截至收盘,道琼斯指数涨0.49%,报52486.49点;纳斯达克综合指数涨1.60%,报25466.19点;标普500指数涨1.31%,报7619.38点。
科技股表现
CoreWeave(CRWV)涨24.71%,报60.77美元。CoreWeave第三季度营收为36.61亿美元,高于分析师预期的约35.4亿美元;当季净亏损为7.09亿美元。公司将2026年营收指引上调至130亿至133亿美元,调整后营业利润指引上调至12.75亿至13.75亿美元。
英伟达(NVDA)升2.87%,报173.73美元。此前本周前两个交易日累计跌近10%。
Baird Private Wealth Management投资策略师Ross Mayfield表示,CoreWeave业绩及Anthropic的IPO需求正在改善AI行业情绪,市场也在修复上周过度抛售造成的跌幅,仓位调整为反弹提供支持。
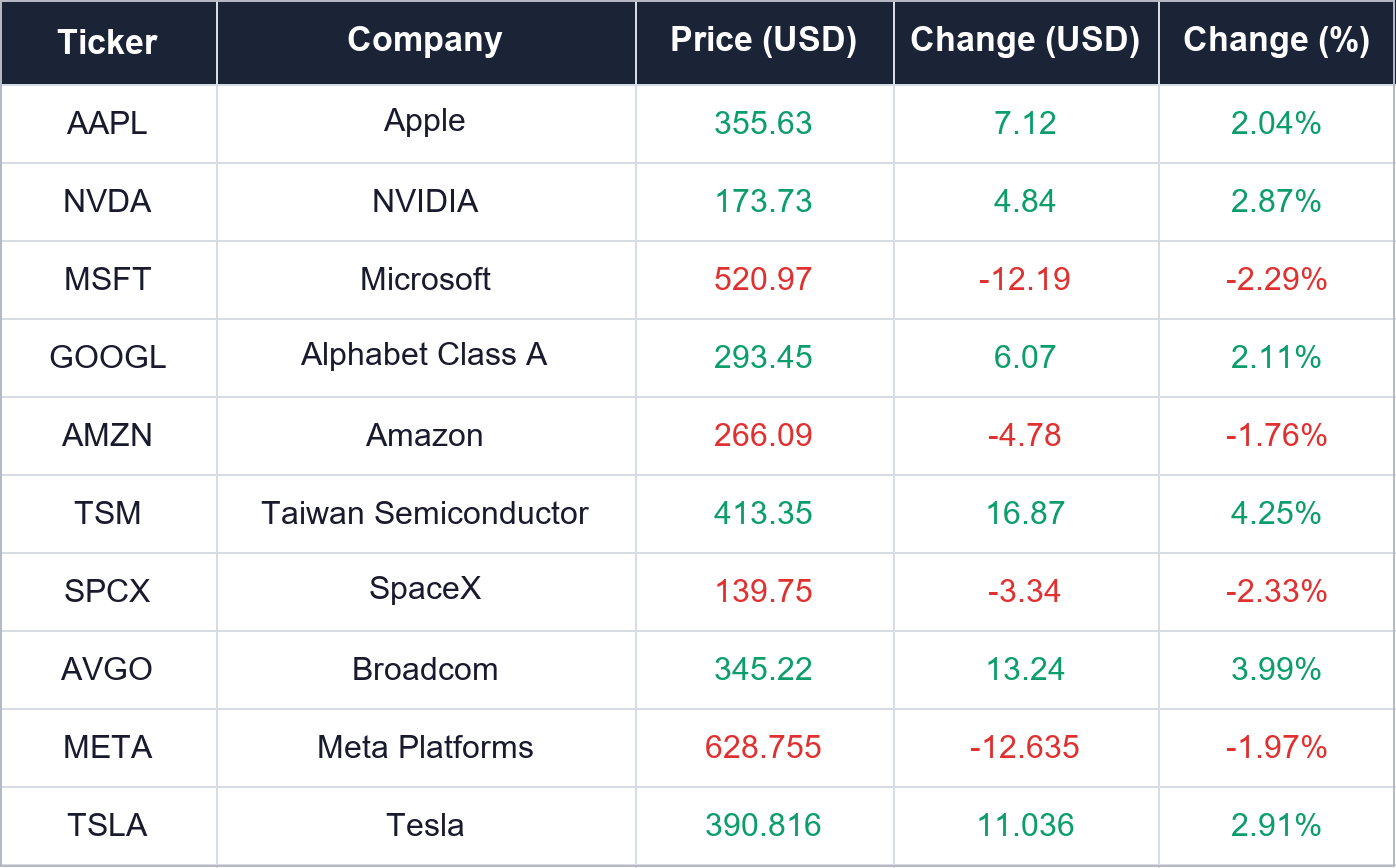
大型科技股于今日的表现如下图:
费城半导体指数升5.66%,报10564.11点。30只成分股全线上涨。其中,Arm Holdings(ARM)涨12.05%,美光科技(MU)涨11.89%,英特尔(INTC)涨7.46%,美国超微公司(AMD)涨7.32%,泛林集团(LRCX)涨6.07%,应用材料(AMAT)涨6.05%,德州仪器(TXN)涨3.09%,阿斯麦(ASML)涨1.76%。
公司消息
Anthropic IPO据悉获数倍认购意向,总交易规模最高约904亿美元
据彭博社援引知情人士报道,Anthropic的IPO认购意向已达到可售股份数量的数倍,需求主要由大额认购意向推动。按照当前发行方案,公开发行及同期私募合计交易规模最高约904亿美元,完全稀释估值目标约1.4万亿美元。公司拟在纳斯达克全球精选市场以“ANT”为代码挂牌,高盛及摩根士丹利牵头承销,另有20家银行参与。
微软承诺自行承担数据中心电力成本,得州项目目标2028年供电
微软云运营与创新部门负责人诺埃尔·沃尔什表示,公司将自行承担数据中心扩张带来的电力成本,不依赖政府补贴,也不将相关费用转嫁给其他电力消费者。微软强调,数据中心建设需要为所在社区带来净收益。微软正与雪佛龙等合作方推进得州西部的Project Kilby。配套电力项目将为微软运营的数据中心提供专用电力,目标于2028年首次供电,并于2031年达到全部供电能力。
Gemini Live接入苹果CarPlay,拓展车载AI语音服务
谷歌宣布,Gemini Live正陆续向全球iOS用户开放CarPlay支持。用户可通过车载屏幕进行免提对话、管理日程及获取邮件摘要,对话记录将与iPhone上的Gemini应用同步。此次接入进一步扩大Gemini的车载应用范围。Gemini Live此前已登陆Android Auto及内置Google服务的汽车。
行业&宏观消息
古尔斯比称通胀报告“令人不安”,警惕通胀预期固化
芝加哥联储主席古尔斯比周二接受PBS NewsHour采访时表示,最新通胀报告“令人不安”。他指出,关税等因素对价格的影响未如预期消退,持续偏高的服务通胀尤其值得关注。古尔斯比担忧,若消费者及企业开始习惯并预期高通胀,推动物价降温将更加困难。他未明确是否支持12月加息,表示不愿提前锁定下一次或未来会议的政策决定。
期货市场基本计入12月加息,50个基点概率约15%
美联储官员对加息节奏的看法仍有差异。沃勒周二表示,若核心CPI环比涨幅在0.3%左右,12月加息50个基点应纳入讨论,而实际读数恰为0.3%。洛根认为仍需两次各25个基点的加息,并称今冬可能加快步伐;费城联储主席安娜·保尔森则倾向渐进加息,强调具体路径取决于后续数据。截至报道时,CME FedWatch显示,期货市场已基本完全计入12月加息,其中加息50个基点的概率约15%。到2027年1月,利率处于4.25%至4.5%的概率约60%,处于4.5%至4.75%的概率约10%。
万斯据悉考虑与伊朗高级官员面谈,多哈或为潜在地点
据《华尔街日报》援引美国及中东官员和知情人士报道,特朗普已授权副总统万斯推进对伊谈判,美方正考虑安排其与伊朗最高国家安全委员会秘书穆赫辛·雷扎伊面对面会谈。相关讨论仍处初步阶段,尚未确定日期。
万斯已于10月致信雷扎伊,提议双方会面。两国正通过斡旋方及盟友讨论后续安排,多哈被视作潜在会谈地点。万斯周一曾会见卡塔尔首相,随后与特朗普及其他白宫官员共同会谈。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96