如果黄仁勋真的被撤换,英伟达会跌多少?



 收藏
 举报
真的是没完没了!
刚爆出轨丑闻的老黄,“再接再厉”,又爆出和女下属有染。
这就坏事了!
如果说出轨外面的女人,还可以说是犯了所有男人都烦的错,出轨自己公司的下属,那就是直接违反公司章程的大事,董事会有理由罢免老黄。
原先还说被撤换的概率不高,这回峰回路转,一下子把概率线拉满了。
现在确实也传出董事会计划罢免老黄,股价盘后一度跌近10%。
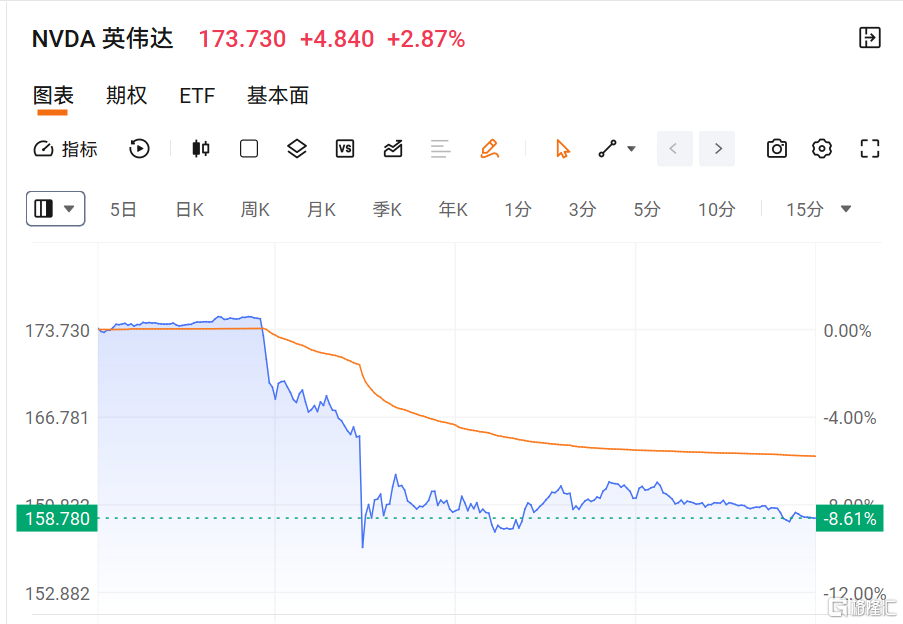
相信各个机构的风控和估值模型,也在疯狂地计算老黄要是地位不保,英伟达得跌多少?
下面来测算一下。
从级别上看,如果黄仁勋真的被董事会罢免,这在美股科技史上将是堪比1985年乔布斯离开苹果级别的巨震。
面对这种级别的巨震,只能强行剥离掉所有情感上的不舍,必须用纯粹的商业物理逻辑与机构估值模型。
首先,说一下经营层面的真实冲击。
很多散户容易陷入“黄仁勋走了 = 英伟达完了”的线性恐慌。
但事实上,英伟达已经是一家市值超4万亿美元、拥有数万名顶尖工程师的现代化组织。
它的商业壁垒分为不可替代的硬件/生态护城河、高度依赖创始人的战略红利。
1-2年内,这个硬件和生态护城河都不会改变。
全球数百万 AI 开发者、云巨头的底层代码都深度绑定在 CUDA 上,迁移成本是天文数字。
大客户,如微软、谷歌、亚马逊、meta等,不会因为换了 CEO,就不用H200/Blackwell架构。
已锁定的在手订单与产品路线图:未来 1 到 2 年的 Rubin 架构研发已经定型,台积电的 CoWoS 先进封装产能也已提前锁定。
营收与自由现金流,也不会因为老黄离开就断了。
公司治理方面,即便黄仁勋离开,英伟达内部依然有Colette Kress(CFO)、Jay Puri(全球运营执行副总裁)等资深老将支撑日常运转。
但2–5年内,“创始人溢价”会逐渐消失。
黄仁勋最大的价值,在于他敢于在没人看好的时候,如2006年押注 CUDA、2016年押注AI,顶着巨亏全仓投入。
换上职业经理人后,公司会变得更稳健、更合规,但激进创新的锐度必然下降,参考库克接替乔布斯后的苹果,运营与赚钱能力极强,但颠覆性创新放缓。
对核心供应链,如台积电的个人议价力,黄仁勋与张忠谋、魏哲家的私人铁杆关系,曾在产能极度紧缺时为英伟达抢下了大量稀缺产能。
职业经理人接任后,供应链博弈会回归纯商业条款,毛利率长期可能面临2%–4%的微幅压缩。
核心技术骨干也存在流失风险,未来半年内,市场会高度关注硬件、软件架构部门的 VP 是否会被竞争对手(AMD、博通、谷歌 TPU 团队)高薪挖角。
股价需要跌多少,才能把“撤换黄仁勋”计价完成?
华尔街在给“创始人被罢免”的科技巨头重新定价时,通常执行一套非常冷酷的“去创始人溢价+治理折价”公式。
在黄仁勋光环全盛期,英伟达享受着 30x–35x 的动态市盈率(PE)。
一旦确认换帅,华尔街会将其从“高成长信仰股”降级为“成熟垄断科技现金牛”,其合理估值中枢会被压缩至 18x–22x PE,对标博通、高通或成熟期的苹果。
对应的具体股价计价区间测算
结合英伟达当前的每股盈利(EPS)预期,如果“撤换黄仁勋”正式官宣,市场需要通过以下三个台阶来完成彻底计价:
第一台阶:145–155(动态PE约20x-22x)
当股价跌到这里时,市场大致消化了商业违规罚款和管理层动荡的利空。
第二台阶:125–135(动态PE约17.5x–19x)
如果董事会真的正式宣布解除黄仁勋 CEO 职务,且新任临时 CEO 尚未证明自己,市场会给与额外的10%–15%过渡期不确定性折价。
大致消化了“黄仁勋个人溢价”,剩下台积电产能、CUDA 生态和数百亿美元纯现金流的资产价值。
第三台阶:110–120(动态PE约15x–16.5x)
这个区间属于多重利空绞杀区,比如又换帅、11月17日财报爆雷(订单大幅砍单)、司法部开出百亿美元天价罚单、宏观经济和流动性危机,等等。
以上只是预测,存在未尽事宜,具体怎么走,还会依赖其他市场因素,因此结果仅供参考,不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96