【热门】半导体,大涨超3%!561980放量3连升!中船特气、长川科技领衔,三重催化速看!



 收藏
 举报
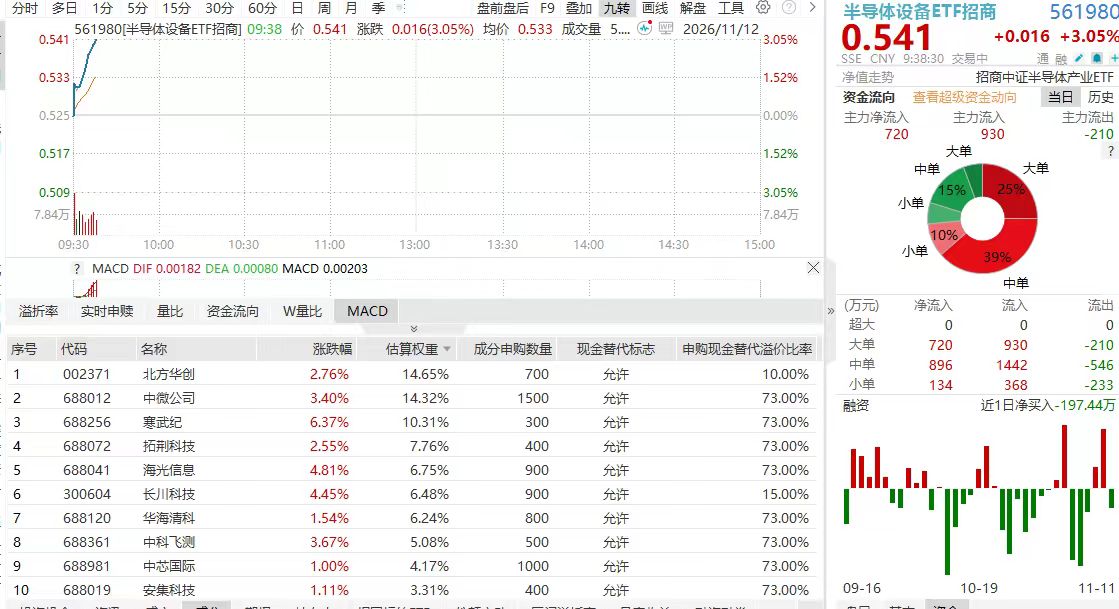
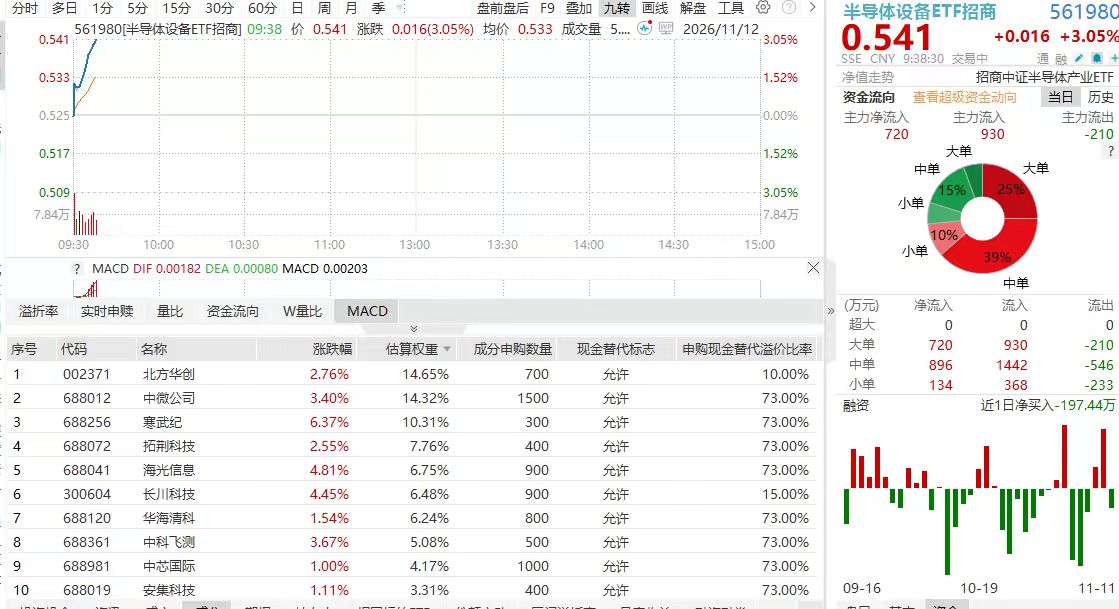
11月12日,半导体设备板块延续强势。截至9时38分,中证半导涨3.40%,半导体设备ETF招商(561980)盘中放量冲击三连升。成分股中船特气、寒武纪、海光信息、长川科技、华峰测控、芯源微涨幅居前。
消息面上,多重催化共振。GPU算力价格指数创历史新高,11月10日海外按需B200算力指数涨1.9%至6.97美元、H100涨1.7%至3.06美元,双双刷新历史高点,B300/H200/A100紧贴前高具备跟涨动能;新兴云Q3 backlog达1325亿美元,2027年可交付产能基本售罄,客户有效需求约10倍于同期供给,全SKU继7月提价25%、Q3末再提10%后Q4定价继续走高,存量Ampere/Hopper租金环比大涨30%至50%。存储端,头部存储厂口头告知渠道商涨价意向,提价函未下发但渠道价已上调,Q4官方价微涨、仅限企业级、消费级未跟。TrendForce称存储涨价已超一年,笔记本出货自2026年三季度起明显季减,PC OEM拟调整采购规模。隔夜海外存储链大涨,美光涨超11%、闪迪涨超13%、SK海力士涨5.36%、铠侠涨5.55%。
分析指出,AI算力需求拐点已由价格与订单双端确认,新部署受电力审批与融资约束放缓使已投运资源更稀缺,短单年化可达4000万美元/MW,持有在手电力与存量卡的运营商盈利与自由现金流弹性被显著放大,产业景气周期被系统性拉长。企业级存储涨价意向先动、消费级未跟,反映AI服务器与数据中心需求强于终端消费电子,存储涨价已超一年并开始压制PC终端出货,行业从“普涨”转向“结构性紧缺”,上游算力链景气度高于下游终端。海外存储链大涨与算力价格指数创新高形成双重海外映射,资金集中涌入半导体设备方向。
据了解,半导体设备ETF招商(561980)跟踪中证半导体产业指数,覆盖设备、材料及芯片设计全链条,前十大权重覆盖北方华创、中微公司、拓荆科技、华海清科等设备龙头,“长鑫存储”概念含量近60%。但需注意,存储涨价对终端出货的压制已开始显现,结构性紧缺能否持续需观察企业级需求与消费级复苏节奏,算力价格高位亦可能抑制部分新增需求,或可结合自身风险承受能力审慎关注,不宜将单日海外映射与价格新高简单外推为趋势性行情的确认。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96