“爆发式”财报后,CoreWeave又开始“借钱”了



 收藏
 举报
AI算力赛道最激进的借款人,正在尝试换一条更便宜的路。
据彭博社援引知情人士报道,AI云服务商CoreWeave正筹备一笔规模至少40亿美元的投资级银团贷款。
对一家主体评级仍在垃圾级的公司来说,这不只是再融资,更像一场公开测验:华尔街愿意为AI基建债务买单到什么程度?
周三美股收盘,CoreWeave股价暴涨超24%。不过,受当日“英伟达或罢免黄仁勋”消息的影响,盘后公司股价转跌,截止发稿,跌幅达4.77%。
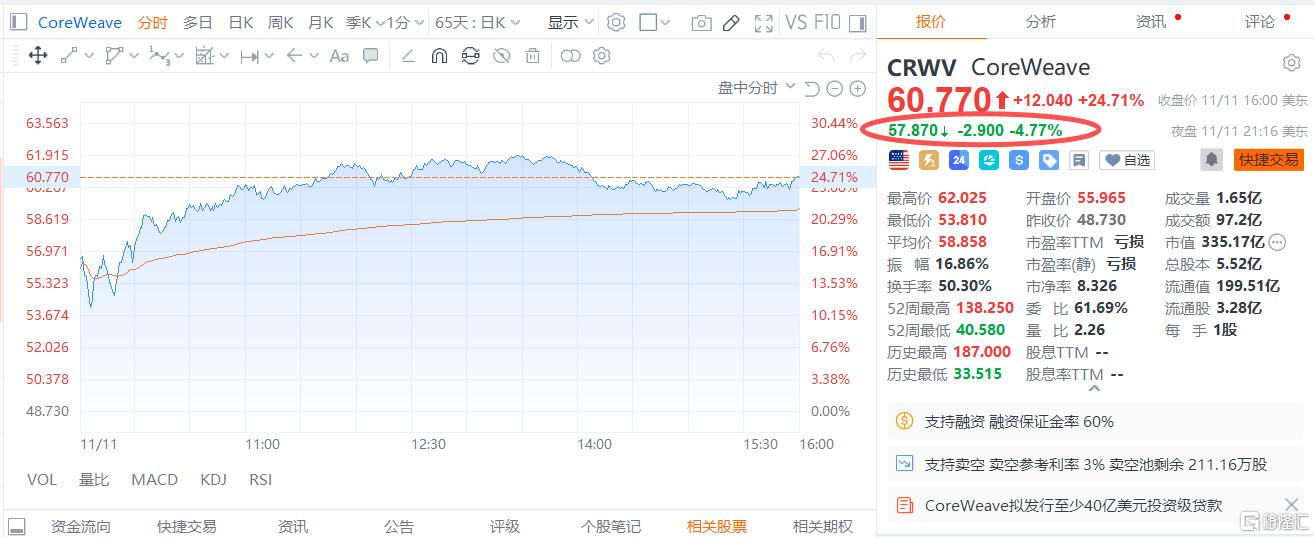
拟发行至少40亿美元投资级贷款
具体来看,本次融资由摩根士丹利与三菱日联金融集团牵头,将分批向银行团分销,条款尚未敲定,仍可能变动。
定价是交易最受关注的部分。
首席财务官在财报电话会上给出的初步区间为7%至7.5%,约是现有高收益债券收益率的一半。
压低定价的空间几乎全部来自抵押结构。
本次贷款沿用今年3月那笔85亿美元安排的框架:借款主体为项目公司,抵押物是GPU服务器及对应的长期算力合同。
那笔交易的浮动利率档定价为SOFR加225个基点,固定档约5.9%,项目层面拿到穆迪A3评级,期限到2032年。
CEO Michael Intrator透露,新一轮债务已经拿到较高的投资级评级。
部分分析人士称,这不是信用升级,这是结构升级。
评级机构看的不是整体资产负债表,而是被隔离的资产与现金流:设备值多少、合同还剩几年、收入如何归集。
这也解释了同一家公司为何有两套价格。
10月中旬,CoreWeave无担保债券遭集中抛售,收益率一度冲上15%以上,信用违约互换触及困境级别;而抵押充分的项目贷款利率不到6%。
Michael Intrator直言:“在当前收益率水平下,我们不会通过无担保债务市场为业务融资,我们也没有这个必要。”
对此,Zacks首席股票策略师John Blank评价称,CoreWeave放弃无担保债券融资,在缓解融资忧虑方面做得不错。
“CoreWeave或许已经触底。不过该股前期跌幅很深,当前来看,上行潜在空间大于下行风险。”
债务问题依然严峻
融资消息传出前一日,CoreWeave刚刚发布了超预期的季报。
财报显示,公司第三季度营收36.61亿美元,同比增长168%;调整后营业利润3.79亿美元,利润率10.4%,比原计划提前一个季度站上两位数。
营收高增长下,亏损同样瞩目。
公司季度净亏损扩大至7.09亿美元,去年同期仅1.1亿美元,其中,利息支出8.46亿美元,约为GAAP营业利润的四倍;季度债务增加118亿美元,总债务达469亿美元,而股东权益仅约40亿美元。
摩根士丹利认为,这笔新融资可以覆盖对应资本开支的90%以上,有助于打消市场对2027年扩张资金缺口的顾虑。
该行维持CoreWeave“持平大市”评级、目标价70美元。
Bernstein对此有不同看法。该行维持该股“跑输大市”,目标价54美元。
据Bernstein测算,到2028年美国数据中心市场新增有效供给或将超过55吉瓦,供需紧张缓解后租赁价格将承压,客户预付款这类有利条款也难以长期维持。
瑞银资产管理欧洲负责人Sonja Laud进一步警示,多数投资者并不清楚自己通过一张“债务网络”,在公开市场、私募市场和股票中承担了多少真实的AI敞口。
她认为这已从股票叙事变成资产负债表叙事,而债务相互关联,是当前定价最不足、也最难理解的风险。
对CoreWeave来说,40亿美元只是下一张账单的定金。
真正的考验在于:定价能否落在7%至7.5%的区间,未来两个季度现金流能否如期转化,以及2027年到期的约13万颗GPU能否高价续约。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96