“逆回购+”策略回测:周五衔接利率债ETF,有效增厚策略回报



 收藏
 举报
11月12日,科技仍是反弹主力,算力硬件、CPO、PCB集中走强,白酒等权重消费继续调整,热点轮动依旧偏快。主线尚未确认、不少账户选择留一部分资金等信号,“逆回购+”策略提供了闲置资金解决方案——周四做1天期国债逆回购,周五再接短久期利率债ETF,把周五至周日的计息一天不落地连起来,全程不额外增加权益敞口。
操作节奏:周四一步、周五一步,中间不留空窗
第一步:周四15:30收市前卖出1天期国债逆回购,资金首次交收日为周五,名义到期交收日落在周六、顺延至下周一,计息区间即周五、周六、周日三个自然日——休市日照样计息,名义上的“1天期”实际拿到3天利息。
国债逆回购计息天数看的是首次交收日到到期交收日之间跨了几个自然日,不是品种名称里的那个数字;交收日若遇非交易日一律顺延,因此在节前最后一个交易日才下单,首次交收日会被假期推到节后,整段假期收益就落空了,操作日通常要提前一个交易日安排。
下单方向是“卖出”而非买入:沪市1天期代码204001、深市131810,在证券账户里自行报价挂单,成交利率以实际撮合结果为准,并不会自动按当日最有利的利率成交;交易时段也比股票多半小时,延长至15:30。
第二步:周五衔接利率债ETF。逆回购本金连同三天利息在周五回到账户,状态是“可用不可取”,正好可直接用于买入证券;把这笔钱转入短久期利率债ETF,周末两天继续由底层债券积累票息,下周一需要用时再卖出。两段安排首尾衔接,资金从周四收盘到下周一没有一天空转——一份本金,完成两次投资。
工具聚焦短久期、低波动、强工具属性品种
把两段拆开看,收益来源并不重合,这正是它们能拼在一起的原因。
前一段吃的是资金面:月末、季末、缴税、跨节这些时点,逆回购利率容易脉冲式冲高,属于可遇不可求的确定性收益。
后一段吃的是票息:底层债券按日计提,不依赖资金价格的短期起伏,更像一份稳定的底仓。但需注意的是,债券ETF的回报由票息与资本利得共同构成,二级市场价格随债市利率起伏,短周期内完全可能出现浮亏;短久期品种净值波动通常小于中长久期品种,但“波动小”不等于“不波动”,产品不保本、也不保收益。
因此工具的选择尤为重要。流动性充沛的短久期品种波动相对更小,或更适合这套“玩法”——国债政金债ETF招商(511580)组合久期控制在3年以内,底层100%配置国债与政策性金融债,近一年最大回撤约0.17%,与这套求稳、求衔接的资金安排较为契合。
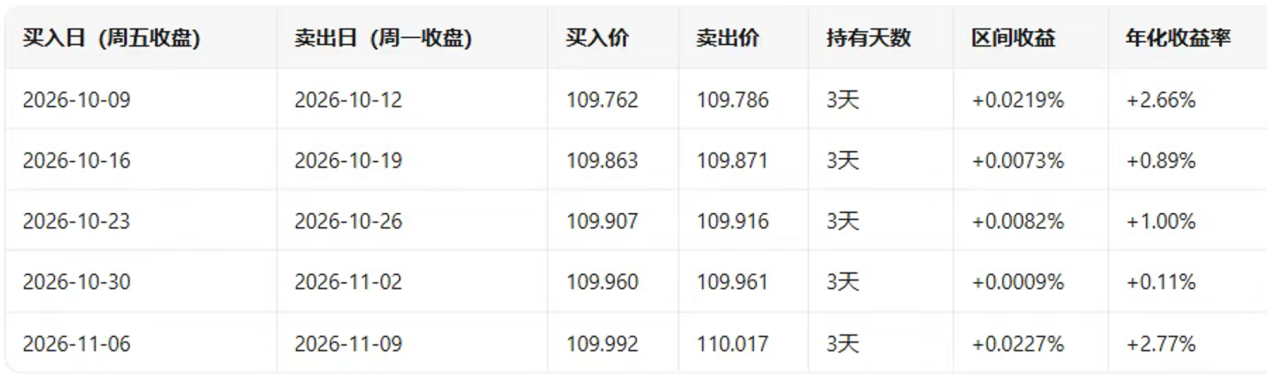
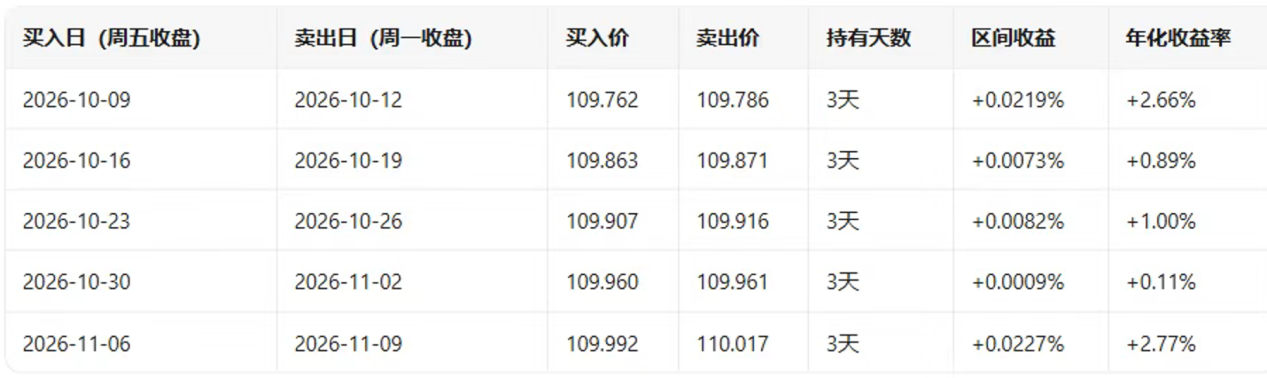
从回测数据来看,以收盘价测算,周五买入国债政金债ETF招商(511580),持有到周一,国庆节后的5次均取得正回报,平均年化收益率1.48%,实现了在逆回购基础上额外增厚一份收益。
交易机制也十分关键。债券ETF支持T+0回转,当天买入的份额当天即可卖出、资金当日可用。此外,产品已纳入质押库,标准券折算率104%,持有份额可在不减持债券头寸的前提下质押融资;2026年7月又进入融资融券标的ETF名单,可用的交易策略更丰富。
回到当下的市场,指数普涨,但权重与成长明显分化,热点仍在快速轮动,方向确认之前,不少账户都会留一部分钱在账上等信号。这部分钱如果什么都不做,周末两天的收益就是零。用“周四1天期国债逆回购 + 周五短久期利率债ETF”把这段缺口闭合,既不增加权益敞口,又保留周一盘中的变现与入市能力。在央行维持流动性充裕、短端利率低位运行的环境里,把每一天能计息的时间用满,本身就是一种不必依赖行情判断的收益来源。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96