华为AI手机即将亮相,DRAM涨价信号持续释放!东山精密涨超6%,佰维存储涨超4%,消费电子ETF汇添富(159178)指数一度涨超2%冲击三连阳



 收藏
 举报
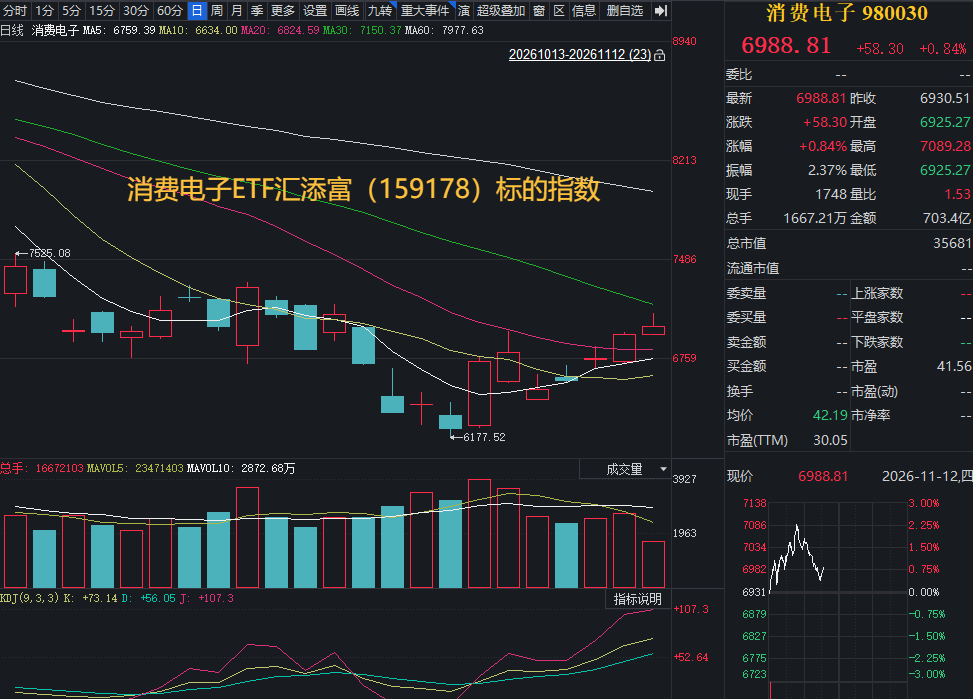
隔夜美股科技股集体上涨,AI产业链交易热潮回归,费城半导体指数涨5.66%。11月12日,A股硬科技再度走强,存储芯片、PCB、CPO等概念股活跃。截至发稿,“存储+PCB+MLCC”含量更高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数早盘一度涨超2%,现涨近1%,冲击三连阳!
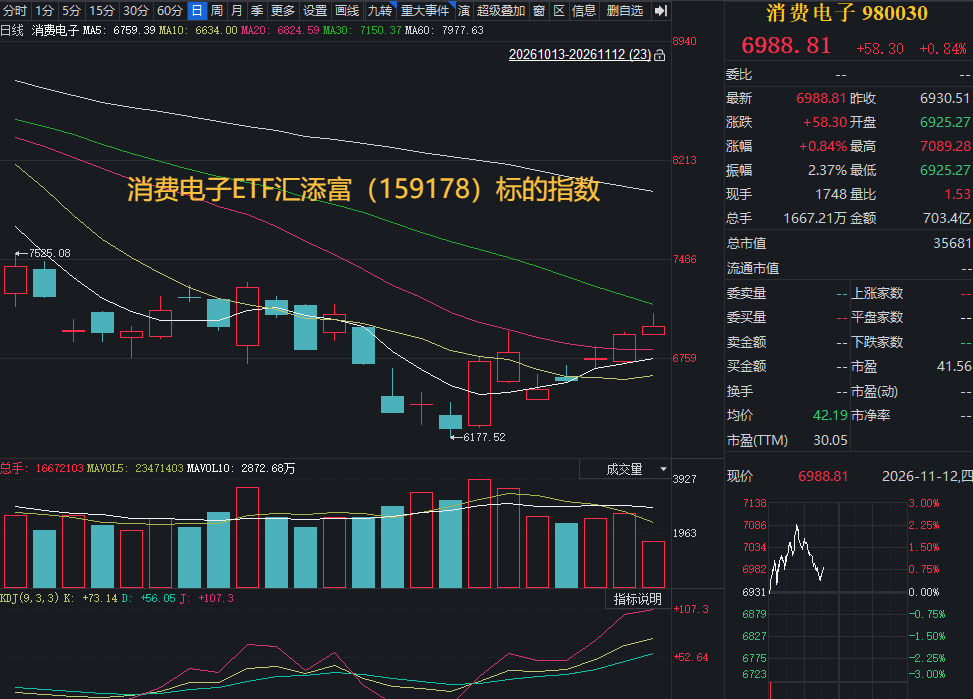
消费电子ETF汇添富(159178) 标的指数成分股多数上涨:东山精密涨超6%,佰维存储涨超4%,兆易创新、长电科技涨超3%,江丰电子、三环集团涨近2%,立讯精密、胜宏科技小幅上涨。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
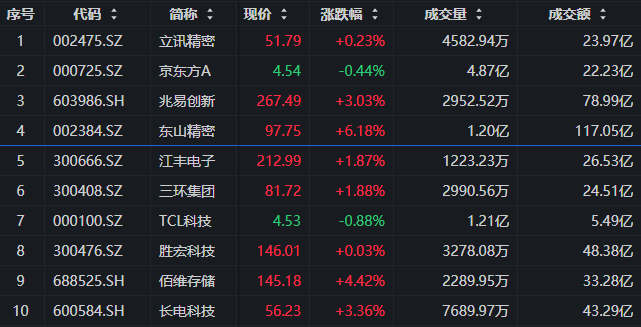
注:成分股仅做展示,不作为个股推介。
消息面上,存储方面,A股存储芯片板块昨日午后普涨。部分头部存储企业已向渠道商口头告知企业级颗粒的涨价意向,正式提价函尚未下发,但渠道端的价格已经先动了起来。据国内多家存储厂商反馈,原厂第四季度官方价格确实呈现微微上涨态势,但涉及型号依旧以企业级存储为主,消费级产品并未出现同步调涨的明确信号。
君正股份公告,DRAM目前需求旺盛且产能非常紧张,公司已结合成本及市场情况对大部分客户完成调价,后续部分物料价格仍存在上涨可能。
终端方面,国产手机业务将迎来新的品牌布局。11 月 11 日上午,华为常务董事、终端 BG 董事长余承东宣布华为全新子品牌 OSTA 星芒首次公开亮相,品牌定档 11 月 20 日 14:30 的“鸿蒙智行享界 V8 及星芒品牌发布会”。从目前市场流传的产品信息来看,星芒首款产品将主打AI手机,首批机型为 OSTA O1 与 O1 Pro,其中 O1 Pro 采用阔直板形态、窄边框直屏,核心配置对标旗舰水准,有望搭载麒麟9系芯片及鸿蒙系统,并将系统级AI能力作为产品的重要卖点。国家知识产权局信息显示,已注册“OSTA”商标,覆盖智能手机、平板、笔记本、手表、耳机及芯片等品类。
截至 11 月 11 日 23:40京东手机竞速榜,单品累计总榜前四全部为苹果(iPhone 18 Pro Max、iPhone 17、iPhone 18 Pro、iPhone 17 Pro);品牌销量榜前三为苹果、小米、OPPO/一加。折叠屏累计榜第一为小米 MIX Flip 2,第二 iPhone Duo,第三华为Pura X Max。
【应用端:系统级Agent下沉操作系统,端侧硬件进入多形态创新周期】
从应用端来看,端侧AI正在由单一功能升级转向系统级能力重构。开源证券指出,系统级AI Agent正从“应用功能”升级为“操作系统底层能力”,苹果、华为及安卓阵营均在推动端侧大模型与操作系统深度融合。其意义不只是增加语音助手或图像生成等功能,而是让AI逐步获得跨应用调用、任务拆解和连续执行能力,推动智能终端由被动响应工具向个人智能入口演进。
开源证券认为,AI终端的交互方式正从单一语音向实时“看、听、理解、执行”升级,多模态交互将带动ISP、音视频处理、NPU、低功耗连接等模块进一步集成,并强化SoC与MCU之间的协同。未来芯片竞争的重点不只是孤立的算力参数,而是平台能力、功耗控制、软硬件协同以及终端导入效率。随着Agent调用频率和端侧推理量增长,终端SoC、存储、传感器、连接芯片及电源管理等环节均有望产生增量需求。
从终端来看,国海证券指出,AI眼镜、MR头显、AI原生设备及机器人等产品正在加速推进,端侧AI有望成为AI资本开支闭环的重要支撑。从产品发布、生态开放到样机量产,后续还有多轮潜在催化,产业验证路径清晰。端侧AI可能不会只依赖单一亿级爆款,而是形成多个百万级至千万级的新硬件品类。伴随产品形态丰富和应用场景落地,相关行情也有望由“单纯概念炒作”转向“产业落地预期驱动的趋势行情”,终端芯片、功能模组及软硬件生态或进入估值与业绩的双重重估窗口。
(来源:开源证券20261110《电子行业2027年度投资策略:应用定需求,Token看强度——投资沿AI硬件全链条扩散》;国海证券20261109《电子行业周报:继续推荐端侧SoC及国产算力链》)
【存储端:价格弹性率先释放,AI需求推动增长逻辑由涨价向放量延伸】
需求侧,开源证券指出,AI应用正在带动存储需求由HBM向服务器DRAM、企业级SSD等环节扩散,Token调用量增长和推理负载上升,使存力逐步成为AI硬件链的重要约束。与此同时,前期存储价格上涨推高了手机、PC等传统终端的物料成本,对整机出货形成一定压力;若后续价格涨幅边际放缓,传统终端需求有望筑底回暖,行业需求将形成“AI服务器高景气、传统终端逐步修复”的结构。
价格侧,本轮存储周期的核心已不只是短期涨价,而是供给约束与AI需求共同推动产品结构升级。开源证券认为,2025年四季度以来DRAM、NAND合约价格明显上涨,预计后续价格上涨斜率可能趋缓。由此,产业关注点将逐步从价格本身转向高端产品占比、客户导入及新增产能释放情况,存储板块内部也可能继续呈现结构分化。
业绩侧,光大证券指出,君正股份2026年前三季度存储芯片收入达到49.16亿元,同比增长130.73%,贡献公司约76%的收入增量;第三季度公司实现营业收入31.45亿元,同比增长164.85%,归母净利润14.19亿元,同比增长2595.49%,单季毛利率达到65.93%,同比提升34.30个百分点、环比提升8.81个百分点。光大证券认为,存储芯片是本轮业绩增长的主因,DRAM提价支撑短期弹性,NOR Flash放量提供后续增长空。存储价格上行能够率先兑现利润弹性,而后续增长持续性则取决于NOR Flash向AI服务器客户放量,以及新增产能与需求的匹配程度。因此,存储产业正在由单纯依赖价格上涨,转向“价格修复、产品升级与出货放量”共同驱动。
(来源:开源证券20261110《电子行业2027年度投资策略:应用定需求,Token看强度——投资沿AI硬件全链条扩散》;光大证券20261111《君正股份动态跟踪报告:存储业务带动营收高增,单季毛利率显著提升》)
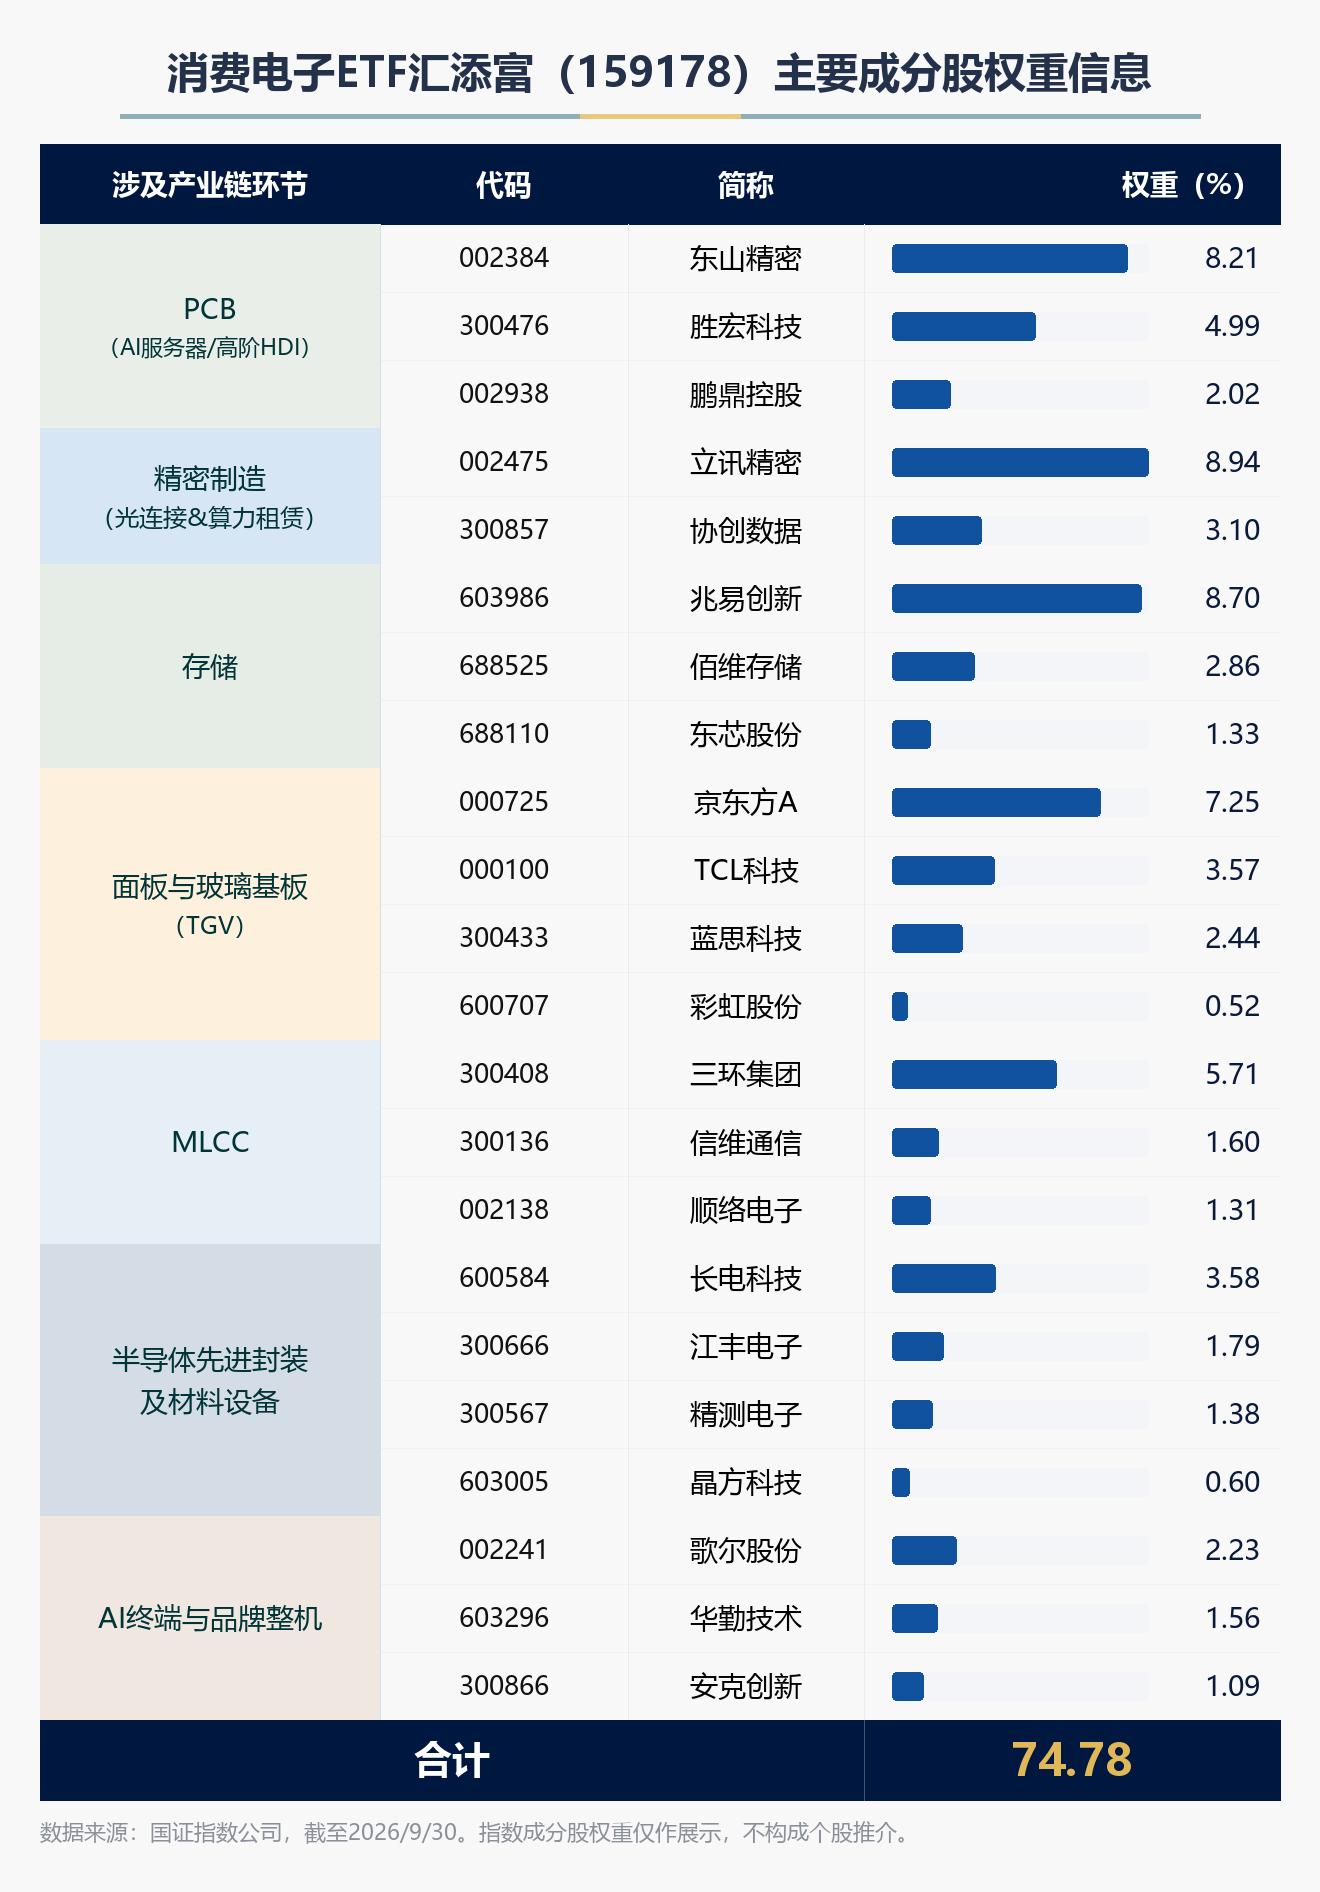
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96