数字真空控制器市场销售额达2.22亿美元,2032年有望增至2.88亿美元


 收藏
 举报
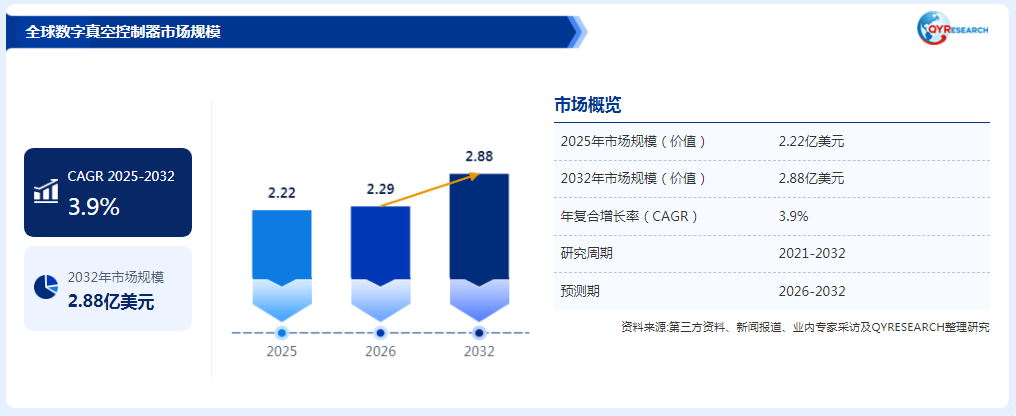
全球数字真空控制器市场规模及发展趋势
根据QYResearch的统计及预测,2025年全球数字真空控制器市场销售额达到2.22亿美元,预计2032年将增长至2.88亿美元,2026—2032年年复合增长率(CAGR)为3.9%。从整体发展趋势来看,全球数字真空控制器市场呈现稳步扩张态势,市场增长主要受到实验室自动化、半导体制造工艺升级、工业真空系统精密化以及科研实验对真空环境控制要求不断提高等因素驱动。
从区域市场来看,中国数字真空控制器市场近年来呈现较快变化,市场需求与国内科研仪器升级、半导体产业发展及高端制造业投资密切相关。不过,原始统计资料中中国市场2025年规模、全球占比以及2032年预测规模等数据尚未提供,暂无法对相关数值进行准确量化。
与此同时,2025年以来美国关税政策调整为全球贸易和产业链布局带来新的不确定性。关税变化可能通过设备进口成本、关键零部件采购、跨境贸易及区域化生产布局等渠道影响数字真空控制器市场。尤其对于依赖精密传感器、电子控制模块及真空系统核心部件的制造企业而言,供应链稳定性和采购成本控制将成为影响市场竞争力的重要因素。
数字真空控制器的产品特点及应用价值
数字真空控制器是一种用于精确调节和管理真空环境的自动化控制设备,能够根据预设真空度,对真空泵运行状态进行自动调节,从而使目标系统维持在设定的压力范围内。该设备通常配备数字显示屏、压力检测单元及智能控制系统,通过连接真空泵入口端或其他需要监测和控制的真空系统,实现真空度的实时监测与数字化调节。
相较于传统人工调节方式,数字真空控制器能够提升真空控制的准确性、稳定性及操作便捷性,降低人为操作差异对实验结果和生产过程的影响。因此,该产品不仅是实验室真空调节的重要仪器,也是推动工业真空系统自动化、精细化发展的关键控制部件之一。
在实验室应用场景中,数字真空控制器能够实现实验系统内部真空度的精准数字化控制,有助于提高实验重复性和结果稳定性。对于需要严格控制蒸发速率、避免浓缩过程中目标物损失的实验而言,设备能够通过动态调节真空环境,改善实验过程的可控性,适用于化学分析、样品浓缩及相关科研实验。
此外,随着半导体制造、食品加工和医疗设备等领域对真空环境要求不断提高,数字真空控制器的应用范围也在逐步拓展,市场需求呈现多领域协同发展的特点。
数字真空控制器市场区域格局与竞争态势
从消费市场来看,全球数字真空控制器的需求主要来自科研实验、工业制造及高端装备生产等领域。资料显示,2025年全球前三大消费区域分别为 、 和 ,对应市场份额尚未提供。预计2026—2032年, 地区将成为增长最快的消费市场,年复合增长率约为 %。
从生产布局来看,北美和欧洲是全球数字真空控制器的重要生产区域,2025年分别占据一定市场份额。上述地区在精密传感器、真空测量技术、自动化控制系统及高端实验仪器领域具有一定产业基础。未来,随着全球半导体制造及科研仪器产业链区域化布局持续推进,相关生产企业的市场竞争将进一步受到技术研发、供应链配套和本地化服务能力的影响。预计, 地区未来将保持最快生产增速,到2032年市场份额有望达到 %,但具体区域及份额数据仍需进一步核实。
从产品结构来看,数字真空控制器主要包括控制范围1\~10⁻³ mbar、控制范围1000\~1 mbar及其他类型。其中,控制范围1000\~1 mbar产品占据重要市场地位,预计2032年市场份额将达到 %。不同控制范围的产品在压力检测精度、调节响应速度及系统适配能力方面存在差异,能够满足实验室常规真空控制与不同工业场景的应用需求。
从下游应用来看,市场主要涵盖环境、食品、医疗、半导体及其他领域。其中,环境领域在2025年的市场份额约为 %,预计未来几年年复合增长率为 %。值得关注的是,半导体制造对真空环境稳定性和控制精度具有较高要求,随着薄膜沉积、刻蚀及相关精密制造工艺持续升级,数字真空控制器在高端制造领域的应用价值有望进一步提升。
数字真空控制器行业技术趋势与市场竞争分析
从技术发展方向来看,数字真空控制器正逐步向高精度、智能化和系统集成化方向演进。首先,压力传感器与数字控制算法的协同优化,将成为提升真空控制精度和响应速度的重要路径。其次,远程监测、自动反馈及数据记录功能有助于提升设备运行的可追溯性,满足实验室自动化和工业生产过程管理需求。
与此同时,行业仍面临一定技术挑战。例如,不同真空压力区间对传感器测量原理和量程适配具有不同要求,如何兼顾宽量程测量精度、控制响应速度及长期运行稳定性,是产品研发的重要方向。此外,复杂工况下的信号干扰、设备兼容性以及长期校准维护成本,也将影响数字真空控制器的规模化应用。
近期产业动态也反映出真空技术需求的结构性变化。根据日本真空设备制造商ULVAC于2026年5月公布的财务报告,截至2026年3月的九个月内,公司真空设备业务订单同比增长52.1%,主要受到先进逻辑芯片、下一代存储器及半导体制造投资需求推动。这一变化从产业链侧面反映出半导体设备领域对真空技术及配套控制系统的持续需求。
此外,美国关税政策仍是影响国际设备供应链的重要变量。美国国会研究处(CRS)2026年10月发布的关税政策报告显示,半导体及半导体制造设备相关产品面临新的关税安排,部分产品适用25%的关税。相关政策可能影响真空控制设备及其配套零部件的跨境采购和区域供应链配置。
从竞争格局来看,全球数字真空控制器核心厂商主要包括:
J-Kem Scientific
KNF Group
The Fredericks Company
Sens4
Digivac
LabTech
Edwards
Pfeiffer Vacuum
Leybold
MKS Instruments
INFICON
Testo
总体而言,全球数字真空控制器市场预计将保持温和增长,实验室自动化、半导体制造及工业真空系统升级将为行业提供持续需求支撑。未来,具备精密压力控制技术、稳定产品性能、完善产品体系及全球化供应链服务能力的企业,有望在市场竞争中获得更有利的位置。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96