


 收藏
 举报
电液同步数控折弯机市场持续扩张:全球销售额达1.99亿美元
全球电液同步数控折弯机市场规模及发展趋势
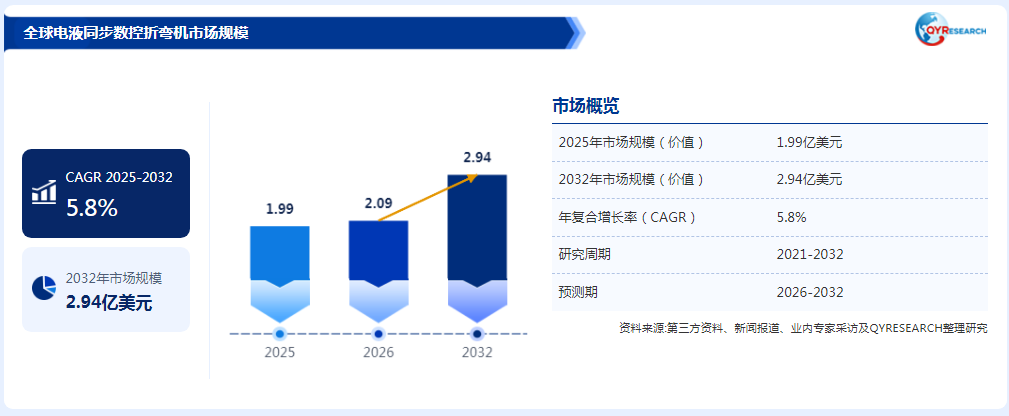
根据QYResearch的统计及预测,2025年全球电液同步数控折弯机市场销售额达到1.99亿美元,预计2032年将增长至2.94亿美元,2026—2032年年复合增长率(CAGR)为5.8%。这一增长趋势表明,随着全球制造业向自动化、数字化和精密化方向转型,电液同步数控折弯机作为金属板材精密成形领域的重要装备,市场需求有望保持稳步增长。
从行业需求结构来看,汽车制造、航空航天、轨道交通及家用电器等下游行业对金属板材加工精度、生产效率和产品一致性的要求持续提高,推动数控折弯设备向多轴联动、高精度控制和智能化生产方向升级。对于制造企业而言,如何在保障折弯精度的同时降低人工操作成本、提高设备利用率,已成为设备选型和生产线改造的重要考量。电液同步数控折弯机凭借较强的加工适应性及自动化控制能力,有望进一步拓展市场应用空间。
从区域市场来看,中国电液同步数控折弯机市场近年来变化较快,国内汽车零部件、轨道交通装备及高端金属加工产业的发展,为相关设备创造了持续需求。不过,原始统计资料未提供中国市场2025年规模、全球占比及2032年预测规模,暂不对相关数据进行推算。
此外,2025年美国关税政策调整加剧了全球制造业供应链的不确定性。关税变化可能通过设备进出口成本、核心零部件采购、国际订单流向及区域生产布局等渠道,对电液同步数控折弯机市场产生影响。对于具有跨国供应链布局的设备制造商而言,优化生产基地配置、提高核心部件本地化配套能力,将成为应对贸易政策变化的重要策略。
电液同步数控折弯机的技术特点与核心优势
电液同步数控折弯机是一种采用电液伺服控制技术和数控系统实现高精度金属板材折弯加工的专用设备。其核心工作原理是通过电液伺服或比例控制系统调节液压缸流量,使滑块两侧保持同步运动,并结合光栅尺等位置检测装置进行实时反馈,从而保证滑块运行精度及折弯角度的一致性。
与传统机械式或普通液压折弯设备相比,电液同步数控折弯机在同步控制、加工精度、工艺适应性和自动化程度方面具有明显优势。设备通常采用Delem、ESA、Cybelec等数控系统,可对Y1、Y2、X、R、Z1/Z2等多个轴进行编程控制,支持多工步、多角度及复杂折弯工艺,能够满足大批量、高精度金属板材加工需求。
从技术构成来看,电液同步数控折弯机的竞争力主要体现在三个方面:
首先,电液伺服同步控制是保障加工精度的关键。通过两侧液压缸的独立调节和实时位置反馈,可有效控制滑块两端的同步误差,降低工件折弯角度偏差。
其次,多轴数控系统提升了设备的工艺适应能力。不同轴之间的协同控制能够减少人工调整频次,提高复杂工件及连续折弯任务的加工效率。
此外,自动化与智能化升级正在成为行业重要发展方向。通过引入自动编程、工艺数据库、设备状态监测及机器人上下料系统,折弯设备能够进一步融入柔性制造单元,推动金属加工生产线向智能化方向发展。
全球电液同步数控折弯机市场区域分布与产品结构
从消费市场来看,全球电液同步数控折弯机需求主要集中在制造业基础较为完善、金属加工产业规模较大的地区。2025年, 地区为全球最大消费市场,市场份额为 %,其后是 和 ,分别占据 %和 %。预计2026—2032年, 地区将成为增长最快的消费市场,年复合增长率约为 %。
从生产端来看,北美和欧洲是全球电液同步数控折弯机的两个重要生产区域,2025年分别占据 %和 %的市场份额。欧洲在高端数控机床、精密液压控制及自动化折弯技术方面具有较强的产业积累,北美则拥有较为成熟的金属加工设备需求和工业制造体系。未来几年,预计 地区将保持最快生产增速,到2032年市场份额有望达到 %。
从产品类型来看,电液同步数控折弯机主要包括4轴、5轴、6轴及其他类型。其中,5轴产品占据重要市场地位,预计2032年市场份额将达到 %。多轴数控系统能够协调控制滑块、后挡料及辅助定位机构,有助于提升复杂工件的加工效率和尺寸一致性。随着汽车零部件、航空航天结构件等产品的加工复杂度提高,多轴折弯设备的应用价值将进一步凸显。
从吨位结构来看,产品主要分为10—100t、100—200t、200—400t及其他类型。不同吨位设备对应不同的板材厚度、工件尺寸及加工负荷。其中,低吨位设备更适用于中小型精密钣金件及轻型结构件加工,中高吨位设备则主要服务于大型结构件、汽车零部件及工业装备制造。
从下游应用来看,汽车制造是电液同步数控折弯机的重要应用领域,2025年市场份额约为 %,预计未来几年年复合增长率为 %。此外,航空航天、轨道交通和家用电器等行业也构成重要需求来源。特别是在汽车制造领域,车身结构件、电池包外壳及底盘零部件对板材成形精度和批量生产效率提出了更高要求,为高性能数控折弯设备创造了市场空间。
行业技术升级与市场竞争格局分析
当前,电液同步数控折弯机行业的技术竞争正从单一设备性能向自动化生产单元及整体解决方案延伸。首先,多轴数控技术逐渐成为高端设备的重要竞争要素,通过优化Y1、Y2、X、R及Z轴之间的协同控制,可提升复杂折弯工艺的执行效率。其次,电液伺服控制技术持续向高响应速度、低能耗和高稳定性方向发展,有助于降低液压系统运行损耗并改善加工一致性。
此外,智能折弯与柔性制造正在成为行业新的增长方向。通过自动编程、折弯仿真、机器人上下料及生产管理系统集成,企业能够减少工件搬运和人工干预,提高生产线连续运行能力。
近期行业动态也体现出这一趋势。2026年10月,德国机床及激光技术企业TRUMPF在Blechexpo展会期间重点展示自动化折弯解决方案。企业披露,目前全球折弯机自动化比例仅约10%,而数字化、自动化及人工智能辅助编程有望进一步释放折弯工序的生产效率潜力。这反映出折弯设备市场仍存在较大的自动化改造空间。
从实际应用来看,2026年7月,欧洲钣金加工企业Contour引入TRUMPF TruBend 7050折弯设备,并将其与ERP、MES系统及企业自有CNC程序管理工具完成集成。设备配备自动折弯角度检测与修正功能,有助于减少调试工作、提高加工一致性。这一案例表明,折弯设备的竞争优势正逐步由单机加工能力向设备、软件与生产管理系统的协同能力转变。
不过,行业技术升级仍面临一定挑战。一方面,板材厚度、材料弹性模量及回弹特性存在差异,需要数控系统具备较强的工艺补偿能力;另一方面,多轴联动对控制算法、传感器精度及机械结构稳定性提出了更高要求。此外,自动化折弯单元还需要解决不同工件规格下的程序切换、机器人轨迹规划及设备协同等问题。对于中小型钣金加工企业而言,自动化改造投入、技术人员储备及设备投资回报周期也是影响采购决策的重要因素。
在国际贸易方面,美国于2026年10月28日针对机器人、工业机械及其零部件发布相关政策,认定相关进口存在国家安全风险,并要求开展贸易谈判,但该项措施并未立即新增关税。与此同时,美国2026年6月调整了钢、铝及铜相关产品的关税安排,部分金属制品和衍生产品适用不同税率。上述政策可能通过设备原材料及零部件采购成本影响折弯机产业链,具体影响仍取决于产品归类、原产地及适用关税规则。
全球电液同步数控折弯机市场竞争格局
从全球竞争格局来看,电液同步数控折弯机行业参与者主要包括国际知名机床制造商及中国本土专业设备企业。全球核心厂商主要有:
国际厂商:
TRUMPF
Amada
Stierli-Bieger
Morgan Rushworth
KNUTH Machine Tools
ERMAKSAN
Euromac
Akyapak
Prima Power
EHRT Maschinenbau
Hesse Maschinen
LVD Group
Krrass
Danobat Group
SafanDarley
Bystronic
中国厂商:
苏州瑞铁机床
无锡神冲锻压机床
佛山市南海力丰机床
江苏天联机床
江苏亚威机床
从竞争特点来看,国际厂商在高端数控系统、精密加工技术、设备自动化及全球化服务网络方面具有较强的竞争基础;中国企业则依托本土制造配套、成本控制及客户响应速度,在中端市场和部分细分应用领域具备竞争优势。
2025年,全球第一梯队厂商主要包括 、 和 ,合计占据约 %的市场份额;第二梯队厂商包括 、 、 和 等,合计占据 %的市场份额。由于原始资料未提供具体企业名称及市场份额,暂不对厂商梯队进行主观判定。
未来,随着高端制造业对精密钣金加工需求持续增长,具备多轴数控技术、电液同步控制能力、自动化集成经验及完善售后服务体系的企业,有望进一步提升市场竞争力。同时,国产设备在核心控制系统、加工精度和智能化软件方面的持续突破,也将成为影响全球市场竞争格局的重要因素。
总体来看,全球电液同步数控折弯机市场正处于稳步扩张与技术升级并行的发展阶段。2025年全球市场销售额达到1.99亿美元,预计2032年将增长至2.94亿美元,2026—2032年CAGR为5.8%。汽车制造、航空航天及轨道交通等行业的精密钣金加工需求,将为市场提供持续增长动力。与此同时,多轴数控、电液伺服同步控制、智能折弯及自动化生产单元将成为行业技术竞争的重要方向。未来,能够兼顾加工精度、生产效率、设备稳定性与自动化集成能力的制造商,有望在全球市场竞争中获得更大的发展空间。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96