重磅政策发布,创新药入院进一步打通!港股通创新药ETF汇添富(159570)指数逆市飘红!从产品思维到平台思维,创新药企出海换打法了?



 收藏
 举报
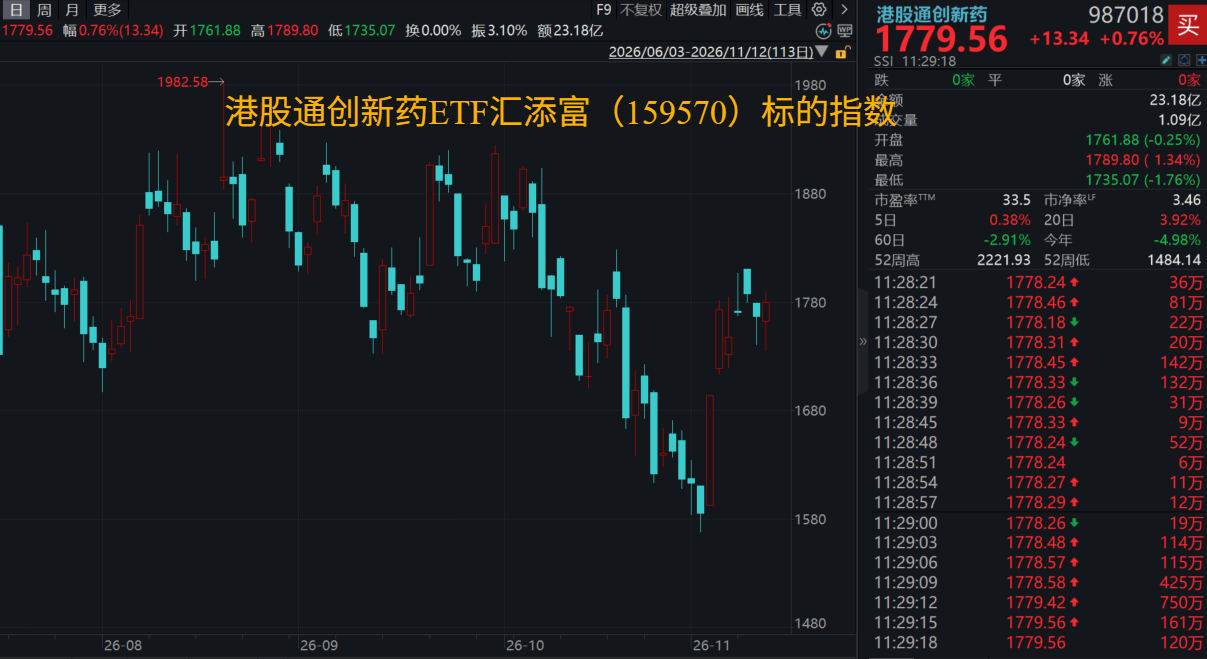
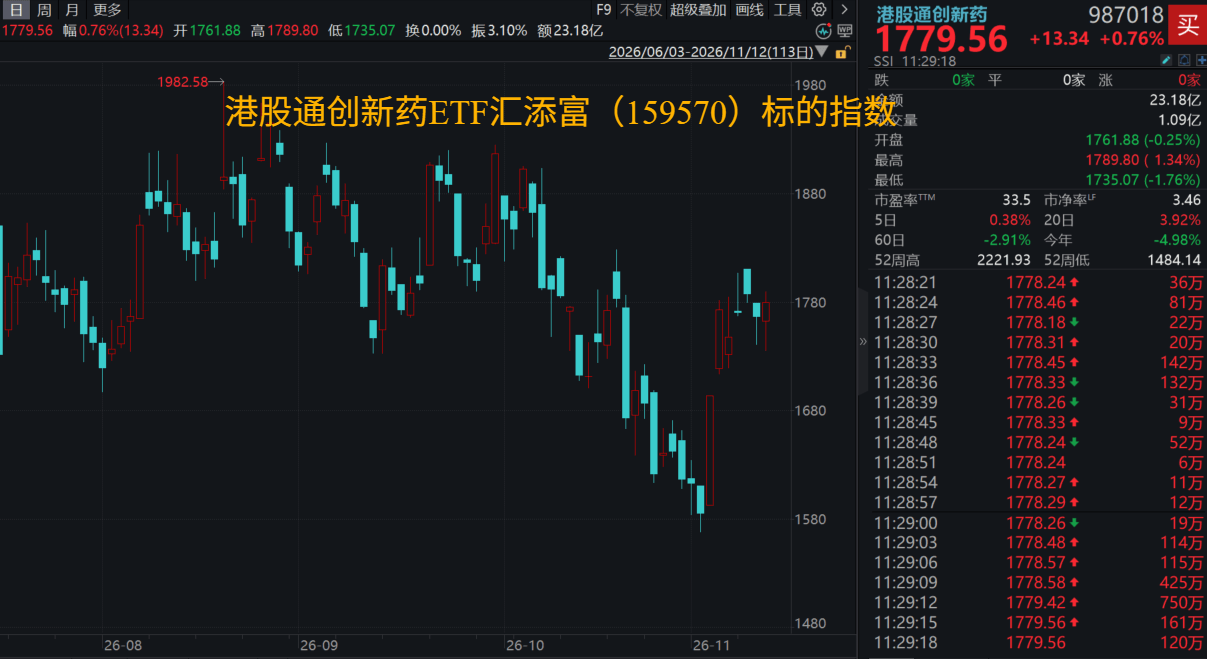
今日港股主要指数集体回调,恒生科技跌1.4%,恒生指数跌0.88%。港药逆市飘红,“创新药含量100%”的港股通创新药ETF汇添富(159570)指数逆市涨近1%。
港股通创新药ETF汇添富(159570)标的指数热门股多数飘红:百济神州、英矽智能、再鼎医药涨超3%,翰森制药涨超2%,信达生物、中国生物制药涨超1%,恒瑞医药、三生制药微涨;康方生物跌近3%,石药集团微跌。
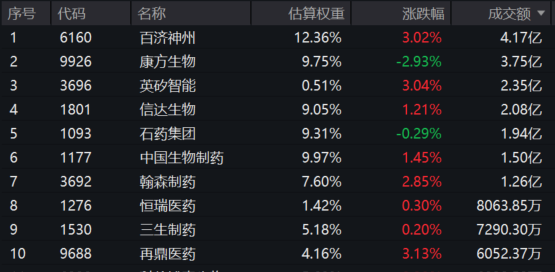
注:成分股仅做展示,不作为个股推介。
政策方面,11月10日,国家卫生健康委等四部门联合印发《关于进一步做好创新药安全合理配备使用工作的通知》。《通知》从促进合理配备、加强培训指导、优化使用条件、完善管理举措四个维度提出具体政策措施。一是要求二级以上医疗机构优化完善创新药进院制度和工作流程。二是要求定期组织开展用药知识和医保支付政策培训。三是落实好药学类相关医疗服务价格项目。四是强调不对医疗机构总药品品种品规数量进行限制,明确有关创新药不纳入门诊次均药品费用增幅、住院次均药品费用增幅等公立医疗机构绩效监测指标。
中金公司认为,在当前政策背景下,具备"两目录"准入能力与丰富在研管线的创新药龙头公司有望持续受益。创新药企正处于从研发兑现到商业化放量的关键转折期,绩效豁免加速终端渗透,对创新药尤其高价肿瘤药等实际放量构成利好。此外,创新药企依托多元支付体系,有望在行业向创新驱动的结构性升级中持续获取份额,巩固其估值锚定的长期逻辑。(中金公司20261112《医疗健康行业:创新药入院进一步打通,双目录有望拓宽可及性》)
消息面上,3亿元!同源康与汇宇达成和解协议。11月11日,同源康医药宣布与汇宇就法律程序订立一项有条件和解协议,于汇宇股东在其股东会上批准后生效。根据和解协议,各方同意就TY-9591销售代理及相关合作的纠纷以及法律程序达成全面及最终和解,同源康医药须分两期向汇宇合共支付人民币3亿元和解金,其中首期1.5亿元须于和解协议生效后30日内支付(「首期和解金」),而余下1.5亿元须于2027年1月25日前支付(惟条件为(其中包括)终止法律程序已获相关法院批准;倘终止法律程序未获相关法院批准,则付款日期将延至达成前述条件之日起五个营业日内)(「第二期和解金」)。
海思科口服环肽启动首个III期临床。11月11日,药物临床试验登记与信息公示平台显示,海思科登记了一项HSK47388(I)片用于治疗中重度斑块状银屑病患者的临床研究,首次将该药推进至III期临床阶段。这是一项多中心、随机、双盲的III期临床研究,计划入组390人,旨在评价HSK47388片(I)用于中重度斑块状银屑病试验参与者的有效性及安全性。研究的主要终点包括第16周达到PASI90(PASI评分较基线降低≥90%)的试验参与者比例,以及IGA评分为0分或1分,且较基线降低≥2分的试验参与者比例。
【从产品思维到平台思维,创新药企出海换打法了?】
中国创新药出海,正在从单个项目的海外授权,逐步走向围绕技术平台与早期管线的长期合作。跨国药企介入得更早,中国药企也参与得更深。近期,中国生物制药以ADC和TCE技术平台为底座,向勃林格殷格翰打包输出了6个临床前创新药项目,交易总额高达70亿美元。翰森也依托ADC平台与罗氏达成了超150亿美元战略合作,共同推进一系列早期ADC产品的开发。这两起交易都把合作起点前移到了临床前阶段,通过创新平台+全球共研+长期分成模式,将中国药企的早期创新能力与跨国药企的全球资源衔接了起来。
根据丁香园Novent报告,2025年中国创新药出海已披露交易总额超1500亿美元。2026年进一步爆发,如今已经达到了1600多亿美元,持续刷新历史新高。金额增长之外,更值得关注的是交易结构的变化,平台赋能型的多资产合作正成为主流出海方式之一。这类交易往往以ADC、抗体、小核酸等底层专有平台为基础,涵盖多个管线的合作开发,潜在价值高达数十亿甚至上百亿美元。
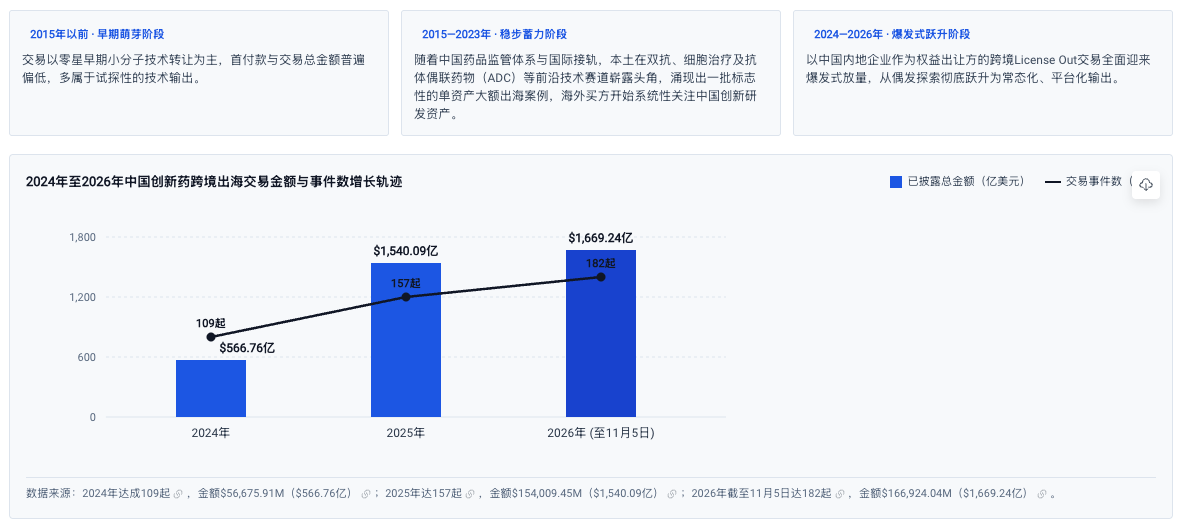
那为什么组合包输出成了新潮流?这本质上是买卖双方都在降低不确定性,同时放大平台价值。过去,中国创新药出海主要以单药授权为主,但这种模式存在一定的局限。其一,随着热门靶点和热门技术路线竞争加剧,同质化资产溢价持续走低。其二,合作维度浅显,国内药企很难借助海外巨头的技术、临床、商业化资源,赋能自身研发体系,实现长期价值最大化。当单药BD的边际收益收窄,国内药企自然会选择更高阶的出海方式。于是,中国创新药出海模式开始从早期单一、点状的产品转让,演变为平台化、组合化、多维绑定的复合架构。
这背后,其实也是国内药企从“产品思维”到“平台思维”的转变:通过打包输出管线,最大化盘活药企长期研发沉淀,把多年搭建的研发平台、靶点布局能力整体变现,而非消耗单一产品价值。
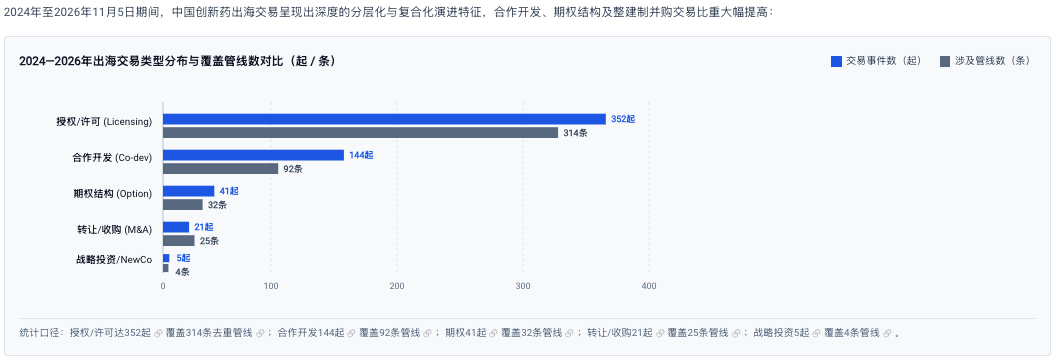
另外,从买方来看,面对重磅药物专利到期的压力,以及内部研发产出的挑战,跨国药企需要借助外部合作补充管线,并为中长期增长储备项目。这无疑为交易升级提供了窗口。更关键的是,MNC巨头的扫货逻辑也变了,不再局限于具备II/III期临床终点数据的后期资产,而是大举前置至I期甚至临床前阶段,通过锁定平台生成能力筑高壁垒。它们不只在看“这个分子好不好”,还在看“这家公司能不能持续产出好分子”。这也是恒瑞、信达能多次达成组合出海交易的根本原因。
【创新药三季报点评:收入端保持稳健,利润端则迎来明显改善】
整体来看,2026年前三季度,中国制药行业交出了一份颇为亮眼的成绩单:收入端保持稳健,利润端则迎来明显改善。
整体药品板块方面,国金证券根据申万行业分类共选取133家样本企业,这些药企前三季度营收/归母净利润增速为+1%/+52%,其中单Q3,这一增速为+1%/+95%。板块利润端的大幅上升,很大程度上得益于创新药密集License out出海、创新药产品高速放量,企业运营增效等因素,迎来较大提振。
但值得注意的是,在总体稳健向好之时,细分领域的分化态势仍在延续,无论是Pharma、Biotech,还是生物制品和CXO,不同领域的业绩表现和增长逻辑都呈现出不同特点。
1、Pharma两板斧:创新+降本增效
先看Pharma领域,国金证券选取了17家代表性药企。它们在2026年前三季度整体营收/归母净利润增速为+0.6%/+11.3%,平均净利润率约为14%(同比+1.4pct)。其中Q3收入规模百亿元以上(25年计算)的7家Pharma收入/利润增速为-0.4%/9.9%,平均净利润率约为14%(同比+1.3pct),业绩稳健增长;年收入规模不足百亿元的10家Pharma增速为+6.5%/+16.3%,平均净利润率约为20%(同比+1.7pct),收入利润总体保持平稳。国金证券指出,创新转型及产品具有高壁垒属性的头部Pharma业绩表现更佳。
除了产品层面,内部运营效率的提升,也正在成为Pharma业绩改善的重要推动力。国金证券指出,代表性Pharma企业整体26H1期间费用率同比持平,其中收入规模百亿元以上企业持平、百亿元以下企业变动-1pct,头部Pharma的运营效率维持较高水平。不过Q3部分Pharma销售费用率普遍有所下滑,但研发费用率普遍增长。这同样为后续的创新和长期增长积蓄动能。
2、Biotech盈亏渐平衡:费用降,利润涨
再看Biotech领域,国金证券选取了12家代表性Biotech企业。它们在2026年前三季度累计营收约276亿元,同比增长约101%,并已超2025年全年的228亿元。可以看到,目前国内Biotech企业仍处于快速放量期。
其中,费用端有明显降低。2026年前三季度研发费用率降至约24%,2025年同时期则为39%;销售费用率同样在降低,从2025年同时期的34%降至22%。与此同时,净利润有所增长,2026年前三季度12家公司中有7家归母净利润为正,2025年同时期仅3家。
国金证券认为,产品收入快速放量得益于出海、产品疗效优势、医保对创新药支付端的倾斜及独家适应症带来的护城河。当前国内创新药企临床管线全球竞争力持续提升,医保及商保对创新药加速倾斜,BD首付款持续兑现,多家创新药企有望持续步入业绩收获期,盈亏平衡点渐近。
3、生物制品持续承压拐点未现,仍在下行通道
将目光放到生物制品领域,国金证券选取了14家代表性生物制品企业。从这些企业2026年前三季度整体的营业收入增速和归母净利润增速可以明显看出业绩持续承压,其中营收增速为-11.4%,归母净利润增速为-41.3%。究其原因,疫苗板块多数企业受客观环境等因素影响导致亏损;而血制品板块剔除收并购、子公司并表等因素后,原因是主要产品毛利率下行导致整体内生盈利能力下降。
4、CXO增配明显:重仓再重仓
在CXO领域,华安证券选取了49家公司进行分析。它们在2026年前三季度营收达1033亿元,同比增长25.5%;归母净利润达到258.2亿元,同比增长39.5%。从医药个股来看,2026第三季度医药及非医药基金重仓市值最大的个股为药明康德;且重仓基金数量最多的个股也系药明康德。同时,创新药产业链中的康龙化成、凯莱英等均获得明显增配。
大药企在加速下单,这比Biotech的融资回暖更能说明问题:MNC的采购决策周期长、验证成本高,一旦重新给单,通常意味着未来两三年的产能已经被排进日程。
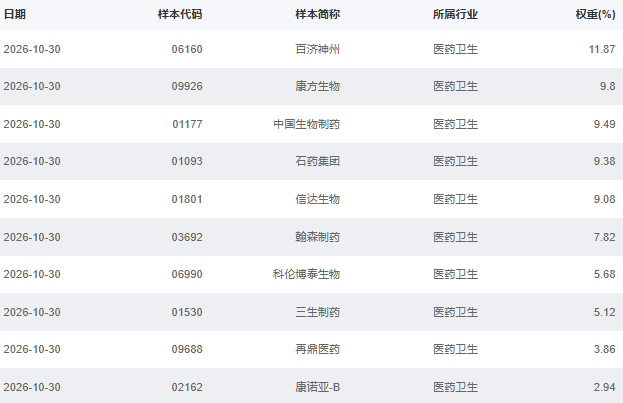
港股通创新药ETF汇添富(159570)标的指数100%布局创新药!截至10月30日,前十大成分股权重超75%,浓缩港股通创新药精华!底层资产是港股,可以T+0交易!场外联接(A类:021030;C类:021031)
港股医药主线——港股通医疗ETF汇添富(526010)标的指数CXO含量超50%,多元布局CXO、创新药、生物制品等多领域!底层资产是港股,可以T+0交易!
风险提示:基金有风险,投资需谨慎。文中个股仅作为指数成份股客观展示,不代表任何投资建议。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。上述基金均属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于国证生物医药指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。国证港股通创新药指数近5个完整年度(2021-2025)表现:-21.59%、-25.60%、-22.80%、-10.50%、+66.52%。恒生科技指数近5个完整年度(2021-2025)表现:-32.70%、-27.19%、-8.83%、+18.70%、+23.45%。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96