尚太科技:11月10日召开业绩说明会,投资者参与


 收藏
 举报
证券之星消息,2026年11月12日尚太科技(001301)发布公告称公司于2026年11月10日召开业绩说明会。
具体内容如下:问:三季度下游需求维持景气,公司负极材料产销规模继续增长,请当前盈利端面临什么样的压力?后续随着一体化产能落地,盈利是否能持续改善?答:受益于下游需求持续增长,公司负极材料销量同比大幅增长,目前公司订单排产饱满,现有产能利用率维持在较高水平,并通过外协加工进行补充,能够较好匹配客户的交付需求。后续随着新增产能逐步释放,公司交付能力将进一步提升。问:山西四期20万吨一体化项目预计四季度投产,市场关注度较高。请目前建设进度如何?山西五期、马来西亚基地进展是否有变化?答:山西四期年产20万吨锂电池负极材料一体化项目位于山西昔阳,采用全工序一体化生产模式,目前正按计划推进,预计2026年四季度投产并逐步释放产能。山西五期年产20万吨项目已于2026年6月开工建设,预计2027年第二季度投产;马来西亚年产5万吨基地按计划推进。2027年,公司自有产能将突破70万吨/年。问:公司负极材料出货的快速增长,主要受储能需求带动。请公司如何看待下游需求的可持续性?对明年行业景气度如何判断?答:储能电池延续火热态势,是今年行业增长的主要动力。根据高工锂电数据,2026年前三季度国内负极材料出货量307万吨,同比增长47%,其中第三季度单季出货116万吨,同比增长46%,储能与动力电池共同拉动。从需求端看,全球能源转型推进、国内配储政策落地、海外储能项目集中交付,对储能系统的需求刚性增强,动力电池端需求也保持稳定增长,我们认为下游需求的高增长具有较强可持续性,行业景气有望延续,公司将按订单和需求节奏有序释放产能。问:公司自有石墨化产能相对有限,需依托外协补充产能。请四期投产后,公司石墨化自供能力和外协比例会有怎样的变化?对成本的影响如何?答:公司核心经营模式为全工序一体化生产,自建以石墨化为核心、覆盖原料预处理、造粒、预碳化、石墨化、炭化及成品加工的完整产线,石墨化自给率处于行业领先水平。在自有石墨化产能阶段性不足、订单交付集中的情况下,公司通过石墨化工序的外协加工采购补充产能,外协环节相应增加了一部分加工成本。山西四期年产20万吨一体化项目石墨化环节完全自有,目前投产在即,投产后自有石墨化产能释放,外协加工占比将显著下降,单位生产成本有望持续优化;同时公司会保留一定比例的外协安排,用于匹配订单高峰和交付弹性。2027年随着四期全面爬坡、五期陆续投产,一体化成本优势将继续体现。问:请目前无烟煤等煤系原料的替代进展如何?对成本和产品性能有哪些影响?答:公司在多品类、多元化人造石墨负极材料方面取得产业化突破,其中煤系人造石墨负极材料已具备中试产能,并配备完整生产工艺。原料路线由“油系”向储量丰富、成本更低的“煤系”拓展,有助于拓宽原料供给渠道、缓解油价波动带来的成本压力,提升供应链韧性与成本竞争力。目前公司煤系人造石墨负极材料已经具备中试产能,公司将持续推进工艺优化与产品验证,如有相关进展公司将按规定披露。
尚太科技(001301)主营业务:锂离子电池负极材料以及碳素制品的研发、生产加工和销售。
尚太科技2026年三季报显示,前三季度公司主营收入71.01亿元,同比上升28.98%;归母净利润7.5亿元,同比上升5.42%;扣非净利润7.31亿元,同比上升0.2%;其中2026年第三季度,公司单季度主营收入25.92亿元,同比上升22.37%;单季度归母净利润3.5亿元,同比上升50.92%;单季度扣非净利润3.15亿元,同比上升31.82%;负债率57.8%,投资收益394.54万元,财务费用1.07亿元,毛利率17.23%。
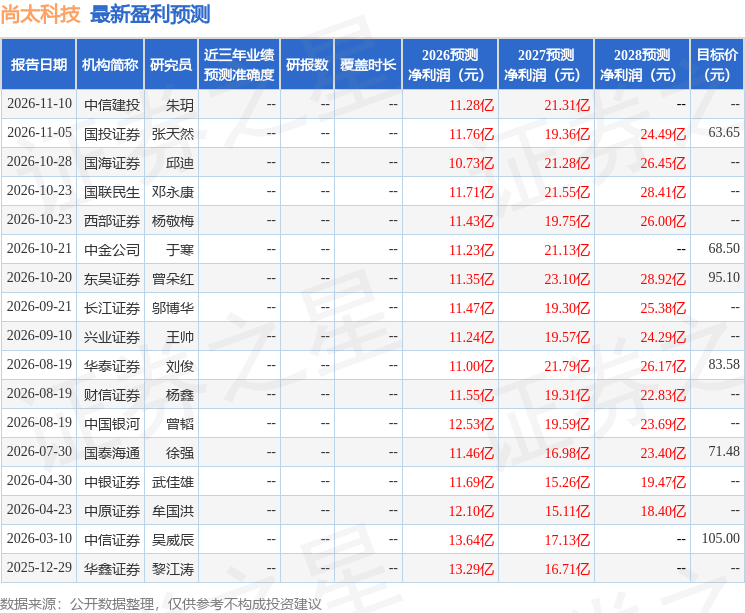
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为66.38。
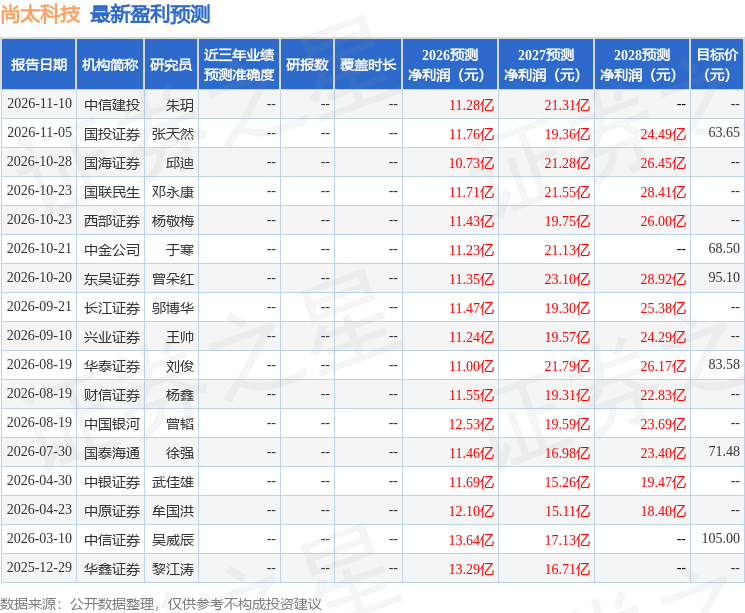
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入814.16万,融资余额增加;融券净流入91.85万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96