美国10月PPI前瞻:美联储加息预期升温,PPI或成关键变量,美股、美元和黄金将怎么走?


 收藏
 举报

TradingKey - 美东时间周五(11月13日),美国将公布10月生产者价格指数(PPI),继10月CPI再次高于预期后,市场将通过PPI进一步判断美国生产端价格压力是否正在扩散,以及美联储12月加息25个基点还是50个基点的可能性。
10月PPI环比或明显降温,但通胀压力尚未解除
据Dow Jones调查预计显示,10月整体PPI环比预计上涨0.4%,较9月的1.3%明显降温;剔除食品和能源的核心PPI预计环比上涨0.3%,低于9月的0.7%。但受基数效应影响,整体PPI同比增速预计由6.3%进一步升至6.6%,创2022年底以来较高水平;核心PPI同比预计约为5.0%。
从9月PPI数据来看,9月PPI的大幅上涨很大程度上受到能源价格推动。9月最终需求PPI环比上涨1.3%,为2022年3月以来最大单月增幅,同比上涨6.3%;其中最终需求商品价格上涨2.6%,能源价格大涨10.8%,汽油和柴油价格分别上涨20.3%和21.0%。不过,服务价格同样上涨0.8%,剔除食品、能源和贸易服务后的PPI也上涨0.5%,说明生产端通胀并非完全来自能源。
进入10月后,能源价格压力较9月有所缓和。按照PPI主要价格采集窗口计算,WTI原油价格较9月对应时期下降约10.9%,布伦特原油下降约3.8%,这也是市场预计整体PPI环比从1.3%大幅回落至0.4%的重要原因。
但这并不意味着美国通胀压力已经明显改善。刚公布的10月CPI环比上涨0.4%,高于市场预期的0.3%;核心CPI上涨0.3%,同样超过0.2%的预期,住房、食品、交通以及部分商品价格均保持上涨。数据公布后,美债收益率和美元明显走高,市场进一步强化了美联储12月加息预期。
对于投资者来说,本次PPI真正需要关注的是核心价格和服务项目。如果整体PPI因能源降温而回落,但核心PPI仍达到0.3%甚至更高,同时医疗、金融服务和贸易利润率等项目保持强劲,市场可能认为通胀正在从能源向更广泛领域扩散。部分PPI分项还会直接进入美联储更关注的PCE价格指数计算,因此这些细项可能比整体数据本身更重要。
据CME美联储观察工具显示,目前市场已经基本完全计入美联储12月加息,截至11月12日,利率期货隐含12月加息25个基点的概率约为90.8%,加息50个基点的概率约为9.2%。美联储理事Waller此前表示,至少支持12月加息25个基点,并认为如果通胀继续表现强劲,应考虑更大幅度的加息。
因此,如果10月PPI明显高于0.4%,核心PPI达到0.4%甚至更高,市场可能进一步提高50个基点加息的概率;反之,如果整体PPI和核心PPI均低于预期,则可能缓解近期快速升温的鹰派定价,但在CPI已经超预期的情况下,一份偏弱PPI可能仍不足以完全改变12月加息的基准预期。
10月PPI数据将如何影响美股、美元及黄金?
美股方面,若10月PPI特别是核心PPI明显高于预期,市场可能进一步提高美联储12月大幅加息的概率,美债收益率存在继续上行风险,对纳指、AI及半导体等高估值板块较为不利。近期10年期美债收益率已经重新逼近5%,利率上升对科技股估值形成明显约束。若PPI环比回落至0.3%甚至更低,核心价格同步降温,则有助于缓解50个基点加息的担忧,美债收益率回落可能为成长股提供修复空间。
美元方面,美元目前已经受到强通胀和鹰派美联储预期支撑,美元指数11月12日一度升至103.02,创2025年4月以来新高。若PPI再次超预期,尤其是核心和服务价格保持强劲,市场可能进一步押注美联储更激进收紧政策,美国利率优势将继续支撑美元。若PPI明显低于预期,则可能削弱50个基点加息交易,美元存在阶段性回调空间。
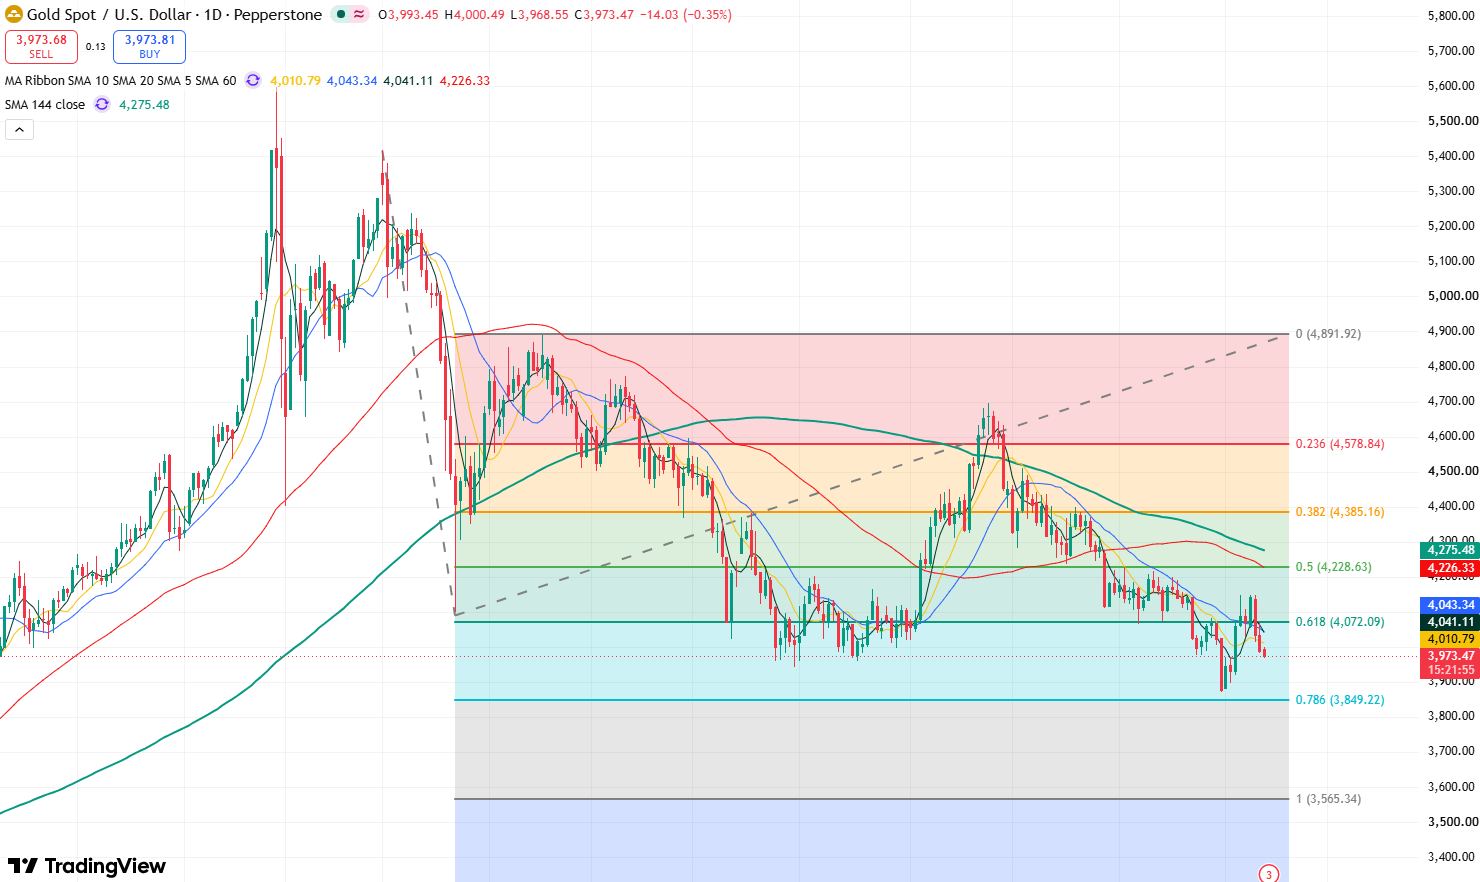
黄金价格日线图,来源:TradingView
黄金(XAUUSD)方面,11月12日金价跌至3875美元,创一周多低位,强美元及加息预期成为主要压力。如果PPI高于预期,美债实际收益率和美元进一步走强可能令金价继续承压,金价可能将继续向下测试3880美元附近的支撑;如果生产端通胀明显降温,市场下调大幅加息预期,则可能推动美元和收益率回落,为黄金提供反弹条件,有望重新站上4000美元上方,并可能进一步向上测试4150美元压力位。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96