应用材料Q4财报前瞻:营收预计增长51%,华尔街最高目标价看至900美元


 收藏
 举报

TradingKey - 应用材料(AMAT)将于美东时间11月12日盘后公布2026财年第四季度及全年业绩,并于16:30召开财报电话会。
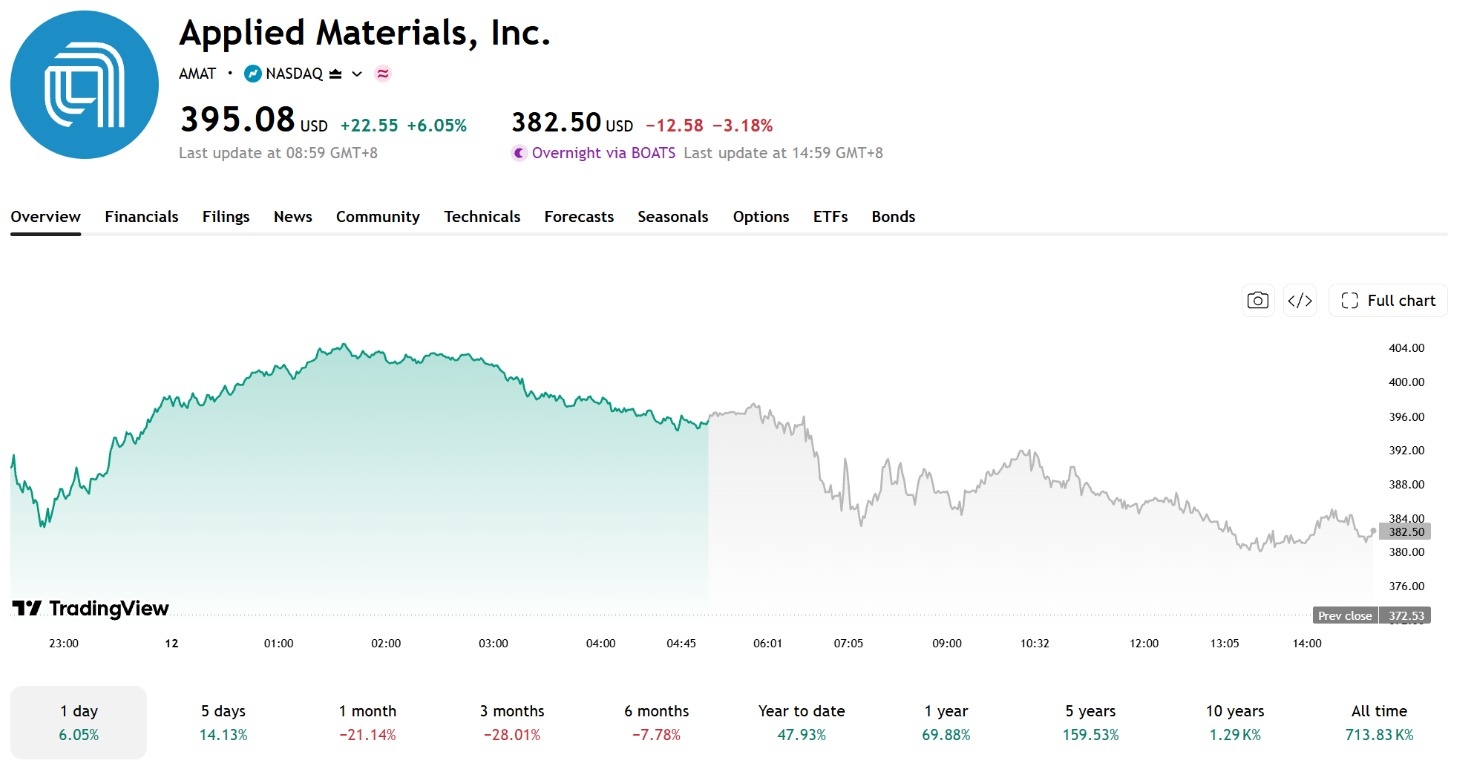
应用材料是全球领先的半导体设备制造商,主要为芯片制造商提供晶圆制造设备及相关服务。截至11月11日收盘,公司股价报395.08美元,当日上涨6.05%。
本次财报中,市场将重点关注DRAM、先进逻辑芯片及先进封装设备需求,以及公司对下一季度和2027财年的业绩展望。
【来源:TradingView】
市场预期略高于公司指引中值,AI设备需求支撑增长
分析师预计,应用材料第四财季营收约103亿美元,较去年同期的68亿美元增长约51%;非GAAP每股收益约4.06美元,同比增长约87%。
公司此前预计营收102.5亿美元、上下浮动5亿美元,非GAAP每股收益4.02美元、上下浮动0.20美元。两项市场预期均略高于指引中值,但仍处于公司给出的预期区间内。
回顾第三财季,应用材料营收91.2亿美元,同比增长25%;非GAAP每股收益3.50美元,同比增长41%。
其中,半导体系统业务收入70.4亿美元,同比增长27%;包含HBM封装的DRAM业务收入同比增长52%。公司预计第四财季半导体系统收入约79亿美元,非GAAP毛利率约50.4%。
Q4财报核心看点:DRAM交付与下一季度指引
AI基础设施建设持续带动先进逻辑、DRAM和先进封装设备需求。应用材料预计,2026自然年封装业务收入增长超过70%,全球服务业务(AGS)收入增长超过20%,制程诊断与控制业务收入增长超过50%。这些均为全年预期,并非第四财季的单独指引,本次财报需要关注相关业务的实际收入和设备交付情况。
管理层此前表示,部分大型客户已提供未来八个季度的需求预测,有助于公司提前安排供应链和产能。不过,需求预测并不等于确定订单。如果零部件供应或产能限制影响交付,市场需求也未必能及时转化为收入。
下一季度指引同样值得关注。应用材料2027财年第一季度为14周,比普通季度多一周。分析收入环比变化时,需要考虑这一日历因素,避免将额外一周带来的增长全部归因于需求改善。
AI设备需求为应用材料提供了较好的增长基础,但短期业绩仍取决于订单交付和收入确认。投资者应重点关注DRAM及先进封装业务的实际增长,以及2027财年第一季度指引能否延续增长势头。
华尔街最高目标价看至900美元
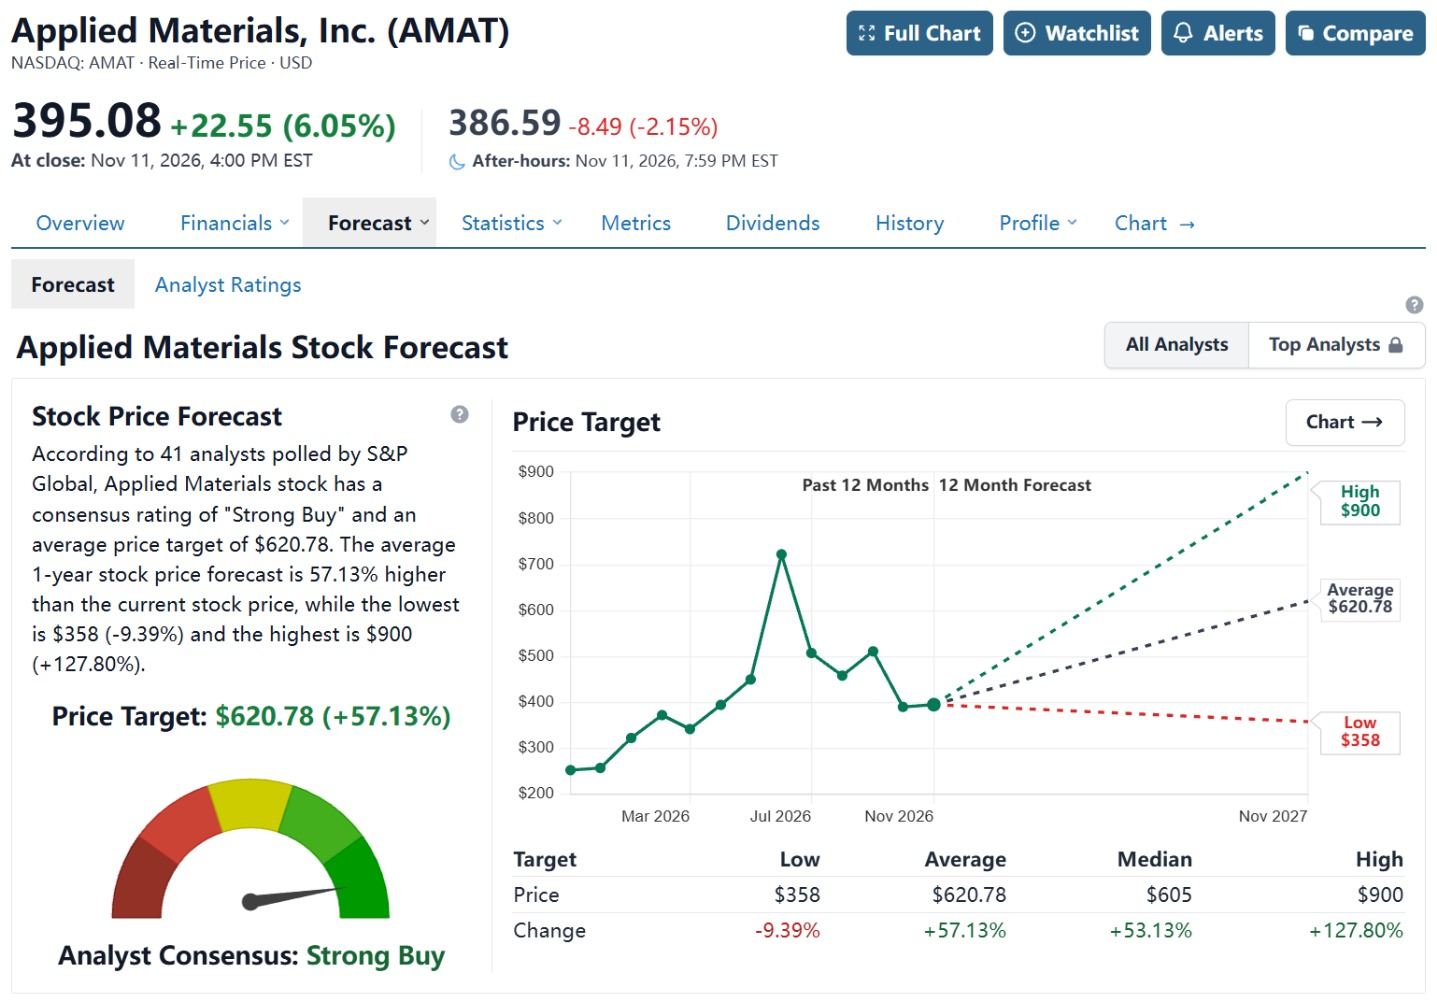
根据StockAnalysis汇总的41位分析师数据,应用材料12个月平均目标价为620.78美元,较当前隐含57.13%的上行空间,最高目标价为900美元。
【来源:StockAnalysis】
瑞银维持695美元目标价和“买入”评级,主要看好AI芯片需求增长,认为DRAM、先进逻辑及先进封装设备投资将继续推动应用材料业绩。摩根士丹利(MS)则对估值持谨慎态度,认为股价已反映较多增长预期,上涨空间有限,维持“持有”评级,并将目标价从563美元下调至538美元。
从业绩催化因素来看,如果第四财季营收和每股收益超过市场预期,且下一季度指引显示DRAM、先进逻辑及先进封装设备需求保持强劲,股价有望获得支撑。
反之,如果本季业绩符合预期,但后续指引不及市场预期,或设备交付和毛利率承压,投资者可能下调对公司2027财年增长的预期。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96