鸣志电器:11月11日召开业绩说明会,投资者参与


 收藏
 举报
证券之星消息,2026年11月11日鸣志电器(603728)发布公告称公司于2026年11月11日召开业绩说明会。
具体内容如下:问:请公司主营业务前三季度的整体情况和境内外分布怎么样?有布局什么新业务和新产品?答:尊敬的投资者您好!公司前三季度收入增长的核心动力仍然是控制电机及其驱动系统业务。上半年,工业自动化、智能汽车、机器人和医疗等应用领域均实现增长,其中半导体设备、3C制造设备等细分领域表现较为突出;前三季度控制电机及其驱动系统业务继续在境内外市场实现收入增长,分别实现营收11.55亿元和10.38亿元。新业务和新产品方面,公司在新兴应用领域发布了多款新产品,包括智能汽车的激光雷达应用、机器人应用(包括人形机器人)、半导体设备应用、数据中心液冷应用等。需要提示的是,上述新兴领域受产业政策、技术路线、市场竞争及客户需求等多重因素影响,订单预期仍受下游资本开支、客户验证及交付节奏影响,请投资者注意风险。感谢您的关注!问:请公司三季度工业自动化业务增长情况如何,主要由哪些细分行业驱动?后续发展计划及主要风险是什么?答:尊敬的投资者您好!今年前三季度,公司控制电机及其驱动系统业务在工业自动化应用领域实现营业收入8.88亿元,同比增长38.6%,增速较上半年进一步加快。主要由半导体设备、3C制造设备等领域带动。后续,公司将继续推进产品迭代和重点客户拓展,提升“电机+驱动+控制”一体化、系统化方案能力。需要注意的是,下游行业资本开支、客户验证及交付节奏存在不确定性,部分细分领域的高增速也可能无法长期持续,敬请投资者注意风险。感谢您的关注!问:请公司怎么看待近期美国头部科技企业纷纷加码在物理AI和人形机器人上的投入,并计划如何抓住这个机遇?答:尊敬的投资者您好!公司关注到近期美国头部科技企业研发团队在物理I上的一系列进展,以及多家头部模型公司、科技企业布局机器人本体的相关报道。公司认为,这是物理I和人形机器人产业可能加速发展的一个积极信号。公司正通过多地产能布局增强供应链韧性、就近配套和交付弹性,更好承接物理I、人形机器人放量带来的需求。已建成的产品在精度、可靠性、良率和量产能力上已有客户验证,具备对接更高标准客户的基础。我们将稳步推动样品验证到批量交付,重大事项按规定及时披露。需要提示的是人形机器人和物理I下游行业需求释放节奏存在不确定性,公司将持续关注行业动态,审慎推进相关业务发展。感谢您的关注!问:公司主要董事股东近一年有增持或者减持计划吗?答:尊敬的投资者您好!截至目前,公司未收到控股股东、持股5%以上股东及董事高管拟在未来期间实施增持或减持计划的通知,公司层面也不存在应披露而未披露的增减持安排。公司及相关主体将严格遵守减持新规、董监高持股变动规则、窗口期和内幕信息管理等要求,同时督促相关方按规定及时履行预披露和公告义务。感谢您的关注!问:公司人形机器人相关产品目前处于什么商业化阶段?答:尊敬的投资者您好!首先公司定期报告披露的“机器人”业务包括搬运机器人、商业机器人、协作机器人、工业机器人、人形机器人等。公司在机器人领域已经形成覆盖电机、驱动、传动和反馈的产品平台,具备为灵巧手、运动关节及轮式移动底盘应用定向开发、批量配套产品及模组的能力。在人形机器人应用领域,公司相关产品主要围绕无框电机、空心杯及微型伺服电机、编码器、微型减速机及丝杠、一体化关节模组等展开。公司的策略是先完成客户验证和可靠性验证,再根据定点项目、实际订单和产能利用率分阶段扩充产能,避免仅依据市场预期进行超前投资。需要提示的是,下游行业需求释放节奏存在不确定性,公司将持续关注行业动态,审慎推进相关业务发展。感谢您的关注!问:公司前三季度步进系统业务有哪些新进展,增长主要由哪些产品和下游应用驱动?答:尊敬的投资者您好!前三季度,公司步进系统业务实现营业收入13.38亿元,同比增长30.5%,增速较上半年进一步提升。业务增长主要得益于半导体设备、医疗仪器等下游行业的需求和订单增加;步进电机与驱动控制、集成式步进及步进伺服产品的协同,也带动了系统级方案收入增长;同时,海外制造基地也逐步增强了对北美、欧洲客户的交付支持进一步增强。需要提示的是,后续相关业务增长的持续性仍受下游设备投资、客户新项目量产及海外需求等因素影响,价格竞争、原材料价格和汇率波动也可能影响收入与盈利,敬请投资者注意风险。感谢您的关注!问:公司三季度盈利能力显著升,主要来自哪些因素,是否可持续?答:尊敬的投资者您好!公司三季度利润增长主要来自主营业务收入和毛利的共同改善。报告期内,公司核心业务控制电机及其驱动系统业务在境内外市场实现收入增长,带动营业收入和销售毛利较快增长。第三季度扣非归母净利润与归母净利润基本相当,也说明本期利润增长并非依赖非经常性损益。结合上半年经营情况,高附加值产品收入占比提高、经营规模扩大带来的规模效应,以及供应链和成本管控,是盈利能力改善的重要因素。后续公司将继续重点提高高附加值产品、模组级、系统级业务的占比、产能利用率及费用效率。感谢您的关注!问:请三季度经营现金流改善主要来自销售回款加快、库存消化,还是采购及付款节奏变化?公司对全年应收账款周转、存货周转及经营现金流有何管理目标?答:尊敬的投资者您好!公司上半年经营现金流承压,主要是业务规模扩张带动应收账款和存货占用增加,同时为保障交付,公司对部分核心物料进行了策略性备货。前三季度经营现金流已明显改善,主要得益于营收规模扩大、利润增加,以及营运资金管理优化、供应链管理改善、资金使用效率提升。同时,公司也注意到期末应收账款和存货仍较年初有所增加,对此公司将继续优化改善供应链管理,提高资金的使用效率。感谢您的关注!
鸣志电器(603728)主营业务:智能装备运动控制领域核心技术及系统级解决方案的研发和经营:控制电机及其驱动系统业务、电源与照明控制系统业务、设备状态管理系统、贸易代理。
鸣志电器2026年三季报显示,前三季度公司主营收入24.8亿元,同比上升21.4%;归母净利润1.0亿元,同比上升101.05%;扣非净利润9269.05万元,同比上升110.26%;其中2026年第三季度,公司单季度主营收入9.13亿元,同比上升25.33%;单季度归母净利润6299.79万元,同比上升175.3%;单季度扣非净利润6304.67万元,同比上升204.29%;负债率39.73%,投资收益-8.81万元,财务费用2109.75万元,毛利率38.13%。
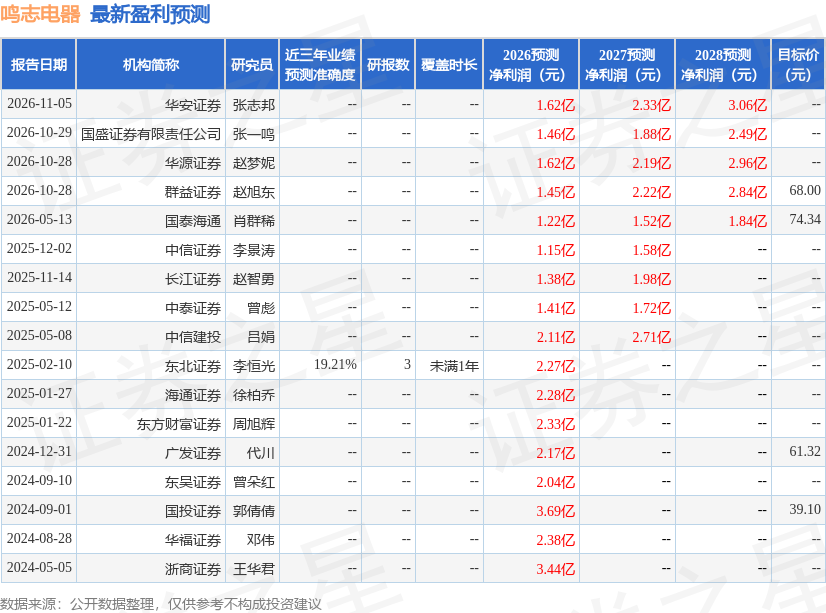
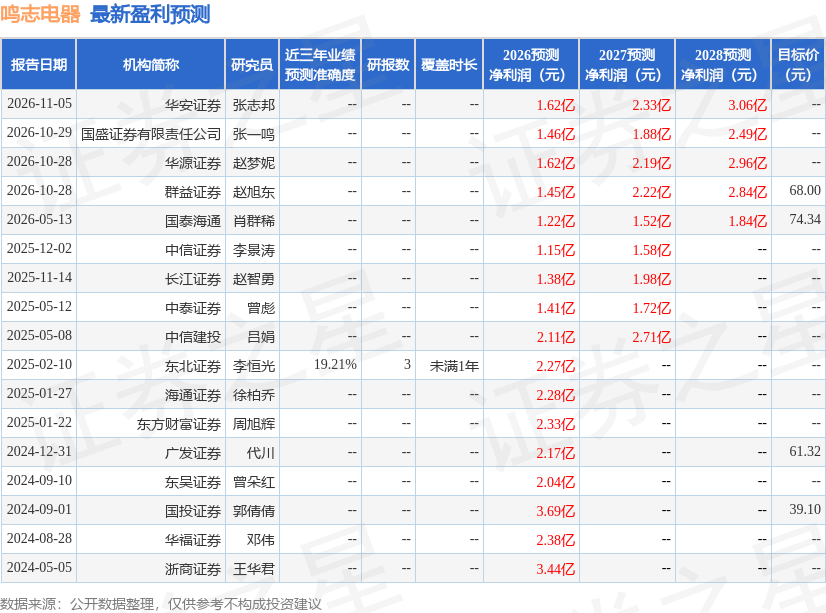
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为68.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3462.39万,融资余额减少;融券净流入146.92万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96