Cerebras Q3财报前瞻:OpenAI算力交付与利润率成焦点,华尔街最高目标价看至325美元


 收藏
 举报
TradingKey - Cerebras(CBRS)将于美东时间11月12日盘后公布2026年第三季度业绩,并于17时召开电话会。
Cerebras是一家AI芯片公司,以晶圆级处理器和高性能计算系统为核心,提供大模型训练与推理算力。
11月12日,截至发稿,Cerebras盘前股价报99.87美元,下跌1.2%。市场关注公司能否持续扩大AI推理服务收入,以及数据中心扩张对利润率的影响。
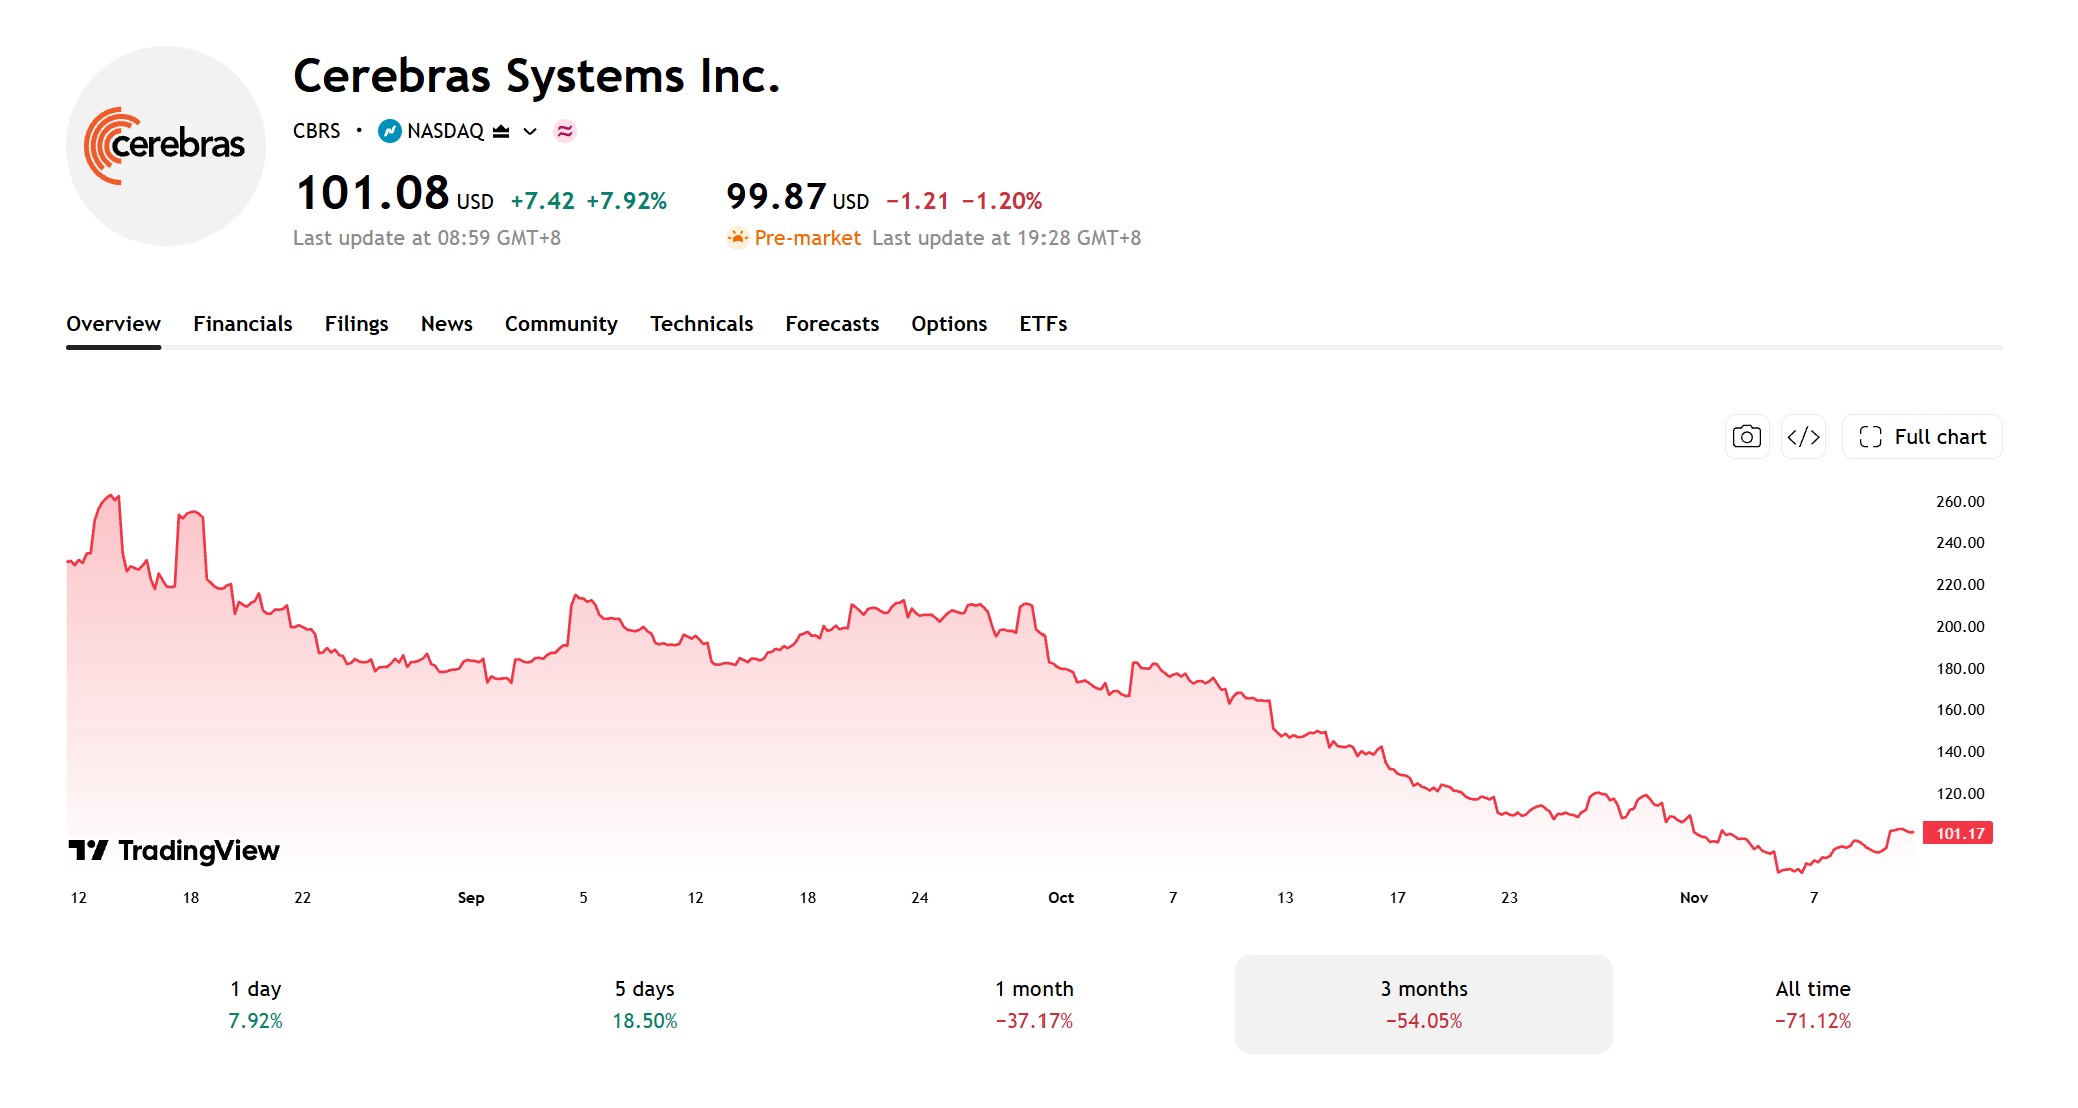
【来源:TradingView】
市场预期接近公司指引上限
Cerebras预计第三季度核心收入为2.14亿至2.16亿美元。Zacks汇总的市场预期为2.1582亿美元,已接近公司指引上限。
回顾第二季度,Cerebras实现GAAP营收1.80亿美元,同比增长74%;核心收入2.10亿美元,同比增长103%。
其中,云及其他服务GAAP收入为1.26亿美元,同比增长281%。不过,公司当季GAAP净亏损达4.505亿美元,仍面临较大的盈利压力。
OpenAI算力交付与利润率表现成Q3财报焦点
第二季度,Cerebras核心毛利率为40.6%,核心营业利润率为-16%。公司预计第三季度两项指标分别降至38%—40%和-25%至-23%,其中核心营业利润率预计进一步恶化。
CFO Bob Komin表示,第三季度可能是核心毛利率低点,第四季度随着自有算力系统投入使用,利润率有望改善。
OpenAI订单交付是另一大看点。OpenAI已承诺采购750兆瓦AI推理算力。截至6月30日,Cerebras剩余履约义务达到254亿美元,其中很大一部分来自OpenAI合同。
公司已投运及签约、计划于2027年底前交付的数据中心容量超过600兆瓦,后续收入兑现仍取决于算力部署进度。
合作方面,AMD联合开发的分离式推理方案预计于2026年第四季度投入生产,AWS合作项目则计划于2027年第一季度接入Amazon Bedrock。
公司同时将2026年全年核心收入指引上调至8.8亿至8.9亿美元。本次电话会需重点关注全年目标能否维持,以及新增产能和合作项目能否按计划转化为收入
华尔街最高目标价325美元
根据StockAnalysis数据汇总,11位分析师给予Cerebras平均12个月目标价245.18美元,较11月11日收盘价101.08美元对应约142.56%的上涨空间。最高目标价325美元,最低170美元,整体评级为“强力买入”。
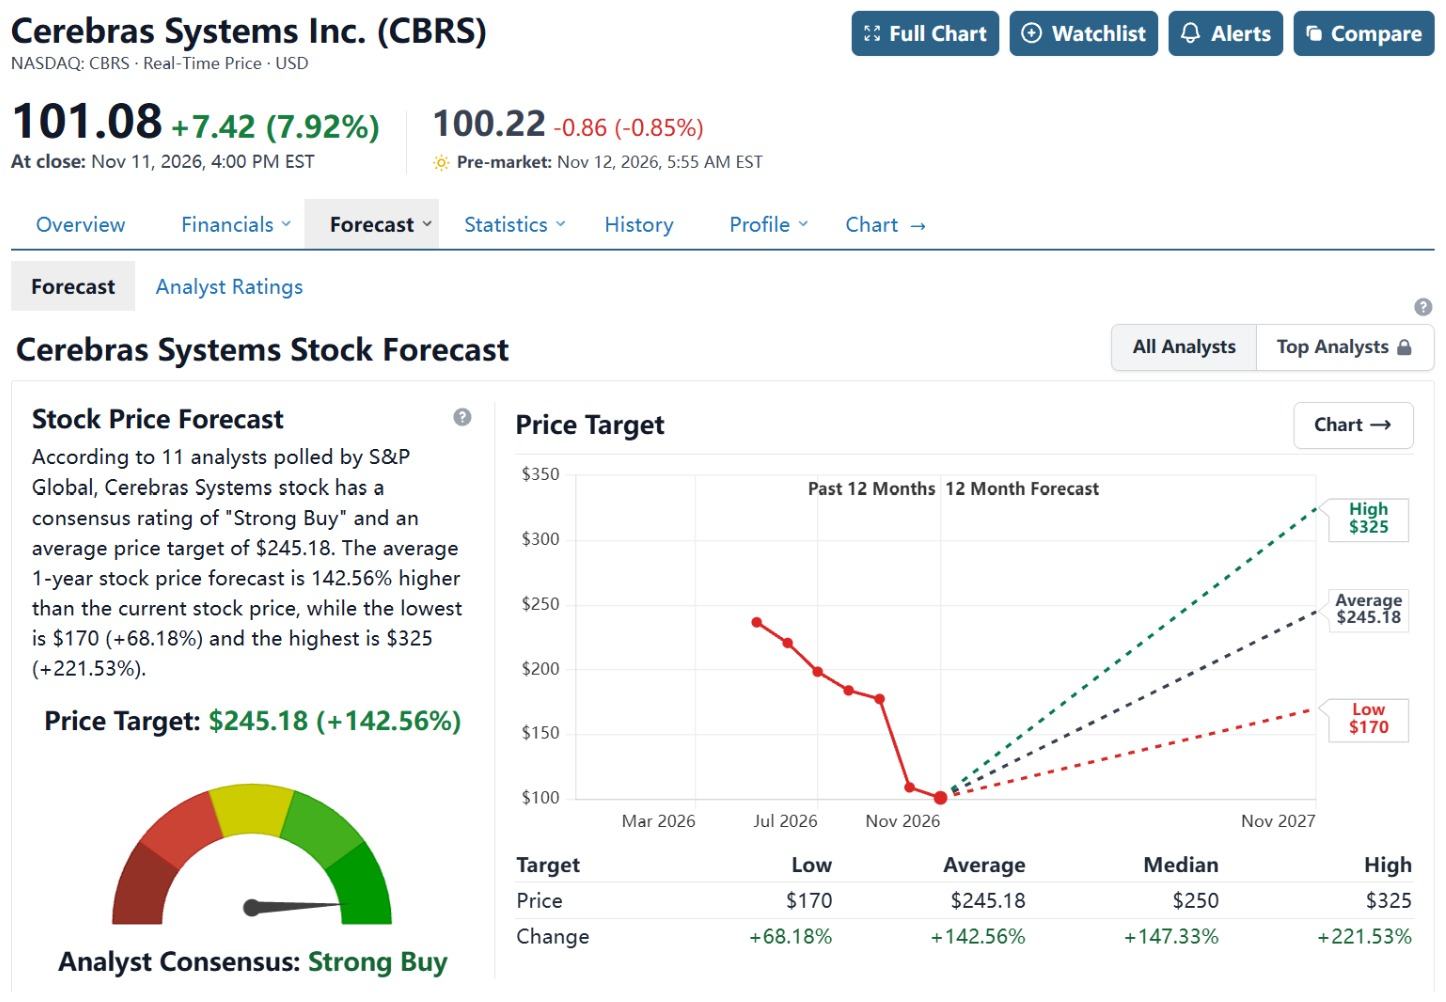
【来源:StockAnalysis】
近期,摩根士丹利、瑞银和Wedbush均下调Cerebras目标价,但维持看多评级,分别降至178美元、250美元和190美元。
瑞银仍看好OpenAI订单、CS-4芯片出货及AWS、Oracle等合作带来的增长机会。Wedbush则认为,半导体板块估值收缩是下调目标价的主要原因,并指出市场对晶圆级芯片寿命、OpenAI订单及AI推理需求的部分担忧过度,并预计公司第三季度业绩有望超预期。
若核心收入达到指引、毛利率维持在38%至40%区间,且OpenAI项目交付时间表保持不变,股价可能获得支撑。若利润率低于指引,或数据中心投运推迟,市场可能下修对后续收入增长的预期。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96