苹果股价再创新高:37倍市盈率背后的AI避险溢价逻辑


 收藏
 举报
TradingKey - 美东时间11月12日,苹果(AAPL)股价升至359.3美元,再创历史新高。在AI概念股遭遇抛售之际,较低的资本开支、稳定的现金流和持续回购,使苹果成为资金寻求科技股防御性配置的选择。伯恩斯坦认为,市场正在以高质量消费公司的方式为苹果定价。
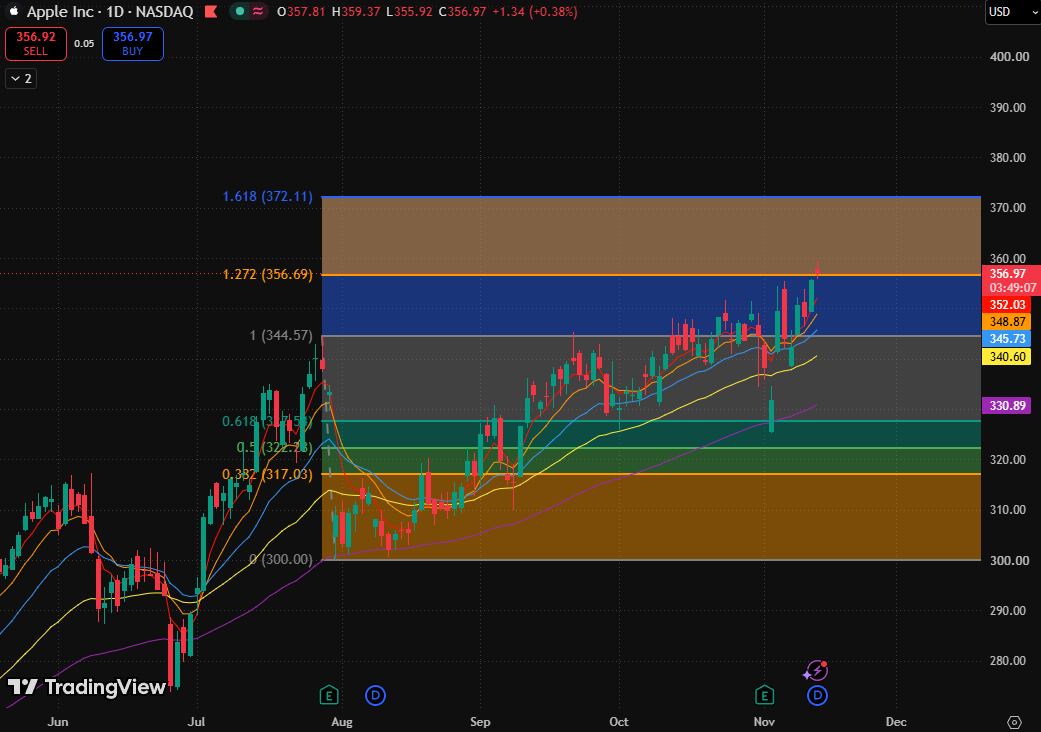
苹果股价图,来源:TradingView
AI资本开支负担较轻,苹果现金流优势受到重视
伯恩斯坦指出,苹果资本开支约占营收的2%。公司通过与谷歌(GOOGL)合作,以及让部分AI模型在设备端运行,降低了对昂贵AI服务器的依赖。
这使苹果较少承受大规模数据中心建设对现金流的挤压。当投资者开始担忧AI投入回报、融资成本和设备采购能否持续时,苹果的吸引力来自另一套逻辑:参与AI应用,同时保留更多资金用于股东回报。
2026财年,苹果通过回购和分红返还股东约1020亿美元。伯恩斯坦预计,公司在2027和2028财年仍有能力分别回购相当于市值约3.0%和3.3%的股份。持续回购减少股份数量,有助于支撑每股收益,也增强了资金对其盈利稳定性的信心。
苹果37倍市盈率创高,市场为何愿意支付溢价?
苹果目前对应2027日历年预期每股收益约37倍市盈率,相对前瞻市盈率达到标普500指数的2倍,两项指标均处历史高位。
这一溢价并非来自领先的增速。伯恩斯坦指出,苹果的增长在大型科技公司中并不突出,但收入来源更容易预测:约14亿活跃iPhone用户形成持续换机需求,服务业务贡献约40%的毛利润,进一步增强了盈利的延续性。
用户忠诚度和定价能力也支撑这一判断。伯恩斯坦援引调查称,iPhone品牌留存率约90%,价格敏感度低于其他主流智能手机。这意味着,公司更有条件维持客户基础和产品利润率。
该行因此认为,苹果更适合与好市多(COST)、沃尔玛(WMT)等高质量消费公司比较。两者前瞻市盈率分别约46倍和39倍,苹果37倍的估值在这一组别中并不突出。
此次股价创新高,反映出市场愿意为现金流与盈利可见性支付更高价格。但历史高位估值也意味着,苹果后续需要继续兑现换机需求、服务增长及回购计划,才能让每股收益增长跟上股价,而非持续依靠避险资金推高估值。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96