车辆自动充电机器人市场高速增长:2032年全球规模有望达42.77亿美元


 收藏
 举报
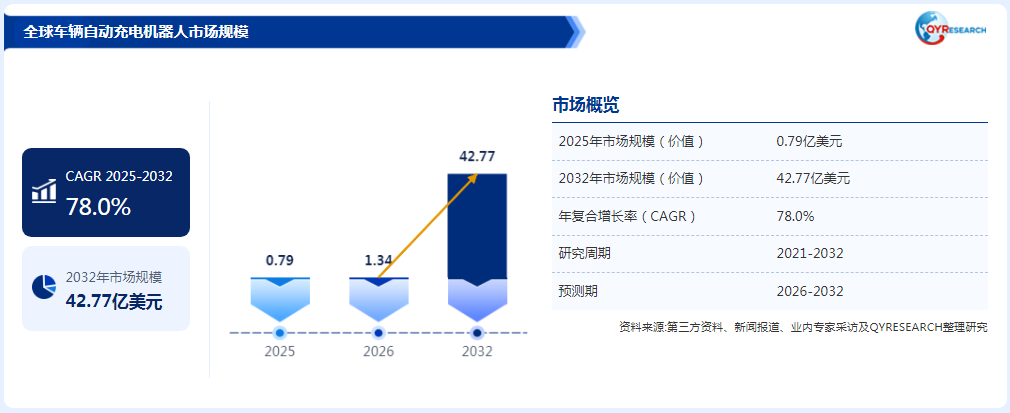
全球车辆自动充电机器人市场规模及发展趋势
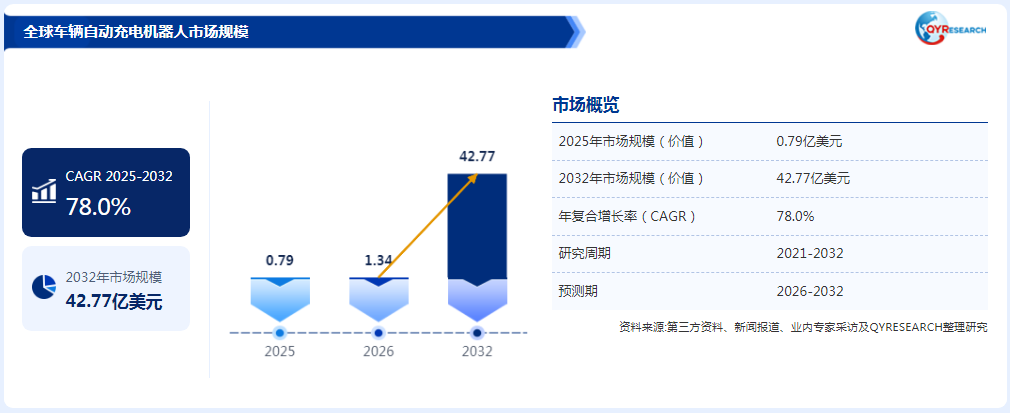
根据QYResearch的统计及预测,2025年全球车辆自动充电机器人市场销售额达到0.79亿美元,预计2032年将增长至42.77亿美元,2026—2032年年复合增长率(CAGR)高达78.0%。这一预测表明,车辆自动充电机器人正处于商业化加速发展的初期阶段,未来有望成为新能源汽车充电基础设施智能化升级的重要组成部分。
随着全球新能源汽车保有量持续增加,传统充电模式在人工操作、充电车位利用率、设备管理及服务效率等方面逐渐显现局限。特别是在大型停车场、商业综合体、公共充电站及物流运营场站等场景中,如何降低人工干预、提高充电设施利用效率,成为新能源汽车补能体系需要解决的重要问题。车辆自动充电机器人通过融合移动机器人、机器视觉、智能导航和自动充电技术,可实现车辆识别、充电口定位、自动插枪、充电管理及自动归位,为无人化补能提供新的技术路径。
从区域市场来看,中国新能源汽车产业链较为完善,充电基础设施建设规模较大,自动驾驶、机器人及智能制造技术持续发展,为车辆自动充电机器人创造了良好的产业基础。
本文重点研究全球及中国车辆自动充电机器人市场的发展现状与未来趋势,分析全球主要企业的产品布局、市场规模、市场份额、市场定位及发展规划,同时对北美、欧洲、中国、日本、东南亚和印度等重点区域进行比较,评估不同地区的市场需求、技术发展和商业化进程。
车辆自动充电机器人的产品定义与核心技术
车辆自动充电机器人是一种融合机器人技术与新能源汽车充电技术的新型智能补能设备,能够在无需人工直接操作的情况下,自动为电动汽车提供充电服务。其通常由移动底盘、电池组、充电桩、充电枪、机械臂、传感器、控制系统、充电口感知系统及语音交互系统等模块组成,本质上类似于具备自主移动和智能作业能力的可移动大型充电设备。
与传统固定式充电桩相比,车辆自动充电机器人能够在一定范围内自主移动,根据车辆停放位置及充电需求完成任务分配和路径规划,并通过机械臂及视觉识别系统精准定位车辆充电接口,自动完成充电枪插接、启动充电、充电状态监测以及结束后的拔枪复位等操作。
从技术架构来看,车辆自动充电机器人主要具备以下五项核心能力:
首先,智能识别与自主导航。通过激光雷达、视觉传感器及定位系统识别车辆位置和周围环境,实现自主路径规划与动态避障。
其次,自动插拔与充电控制。依托机械臂运动控制、充电口识别及精密定位技术,实现充电枪与车辆接口的自动对接,降低人工操作需求。
此外,安全与可靠性管理。通过电气保护、障碍物检测、异常状态识别及通信监控机制,保障机器人运行和充电过程的安全性。
同时,智能交互与支付管理。结合语音交互、移动终端及充电管理平台,实现用户身份识别、订单管理、费用结算和充电状态查询。
最后,模块化扩展与绿色应用。通过标准化接口和模块化设计,提升设备对不同车型、充电接口及运营场景的适配能力,推动充电服务向智能化、无人化方向发展。
全球车辆自动充电机器人市场区域分布及产品结构
从区域市场来看,全球车辆自动充电机器人市场的发展与新能源汽车渗透率、充电基础设施建设水平及机器人产业成熟度密切相关。目前,北美、欧洲和中国是行业重点关注的市场区域。原始资料显示,2025年全球最大市场为XX地区,市场份额为 %,其后是 和 ,分别占据 %和 %。预计未来几年, 地区将保持最快增长,2026—2032年CAGR约为 %。
从产品类型来看,车辆自动充电机器人主要分为无线充电型和有线充电型。其中,有线充电型占据重要市场地位,预计2032年市场份额将达到 %。该类型产品通过机械臂、自动插拔机构或移动底盘实现充电接口对接,技术路径相对成熟,能够适配现有新能源汽车充电接口及充电基础设施。无线充电型则通过电磁感应等技术实现非接触式能量传输,在减少机械插拔环节、降低接口磨损及提升自动化程度方面具有发展潜力,但仍需解决充电效率、设备成本及标准兼容性等问题。
从应用领域来看,市场主要分为乘用车和商用车两大类别。其中,乘用车在2025年市场份额约为 %,预计未来几年CAGR为 %。随着新能源汽车私人保有量及公共停车场充电需求增加,乘用车场景有望成为车辆自动充电机器人的重要应用市场。
与此同时,商用车领域具有较为明确的规模化应用需求。港口、物流园区、公交场站及自动驾驶出租车运营中心通常具有车辆集中停放、充电频次较高和运营时间较长等特点。通过部署自动充电机器人,可减少人工插拔操作,提高车辆周转效率。相较于乘用车市场,商用车场景更强调设备连续运行能力、充电功率、调度效率及全天候作业可靠性。
车辆自动充电机器人技术升级与商业化应用分析
2026年以来,车辆自动充电机器人行业的商业化进程进一步加快,技术发展逐渐从单机自动化向平台化调度、多设备协同及场景化运营延伸。
首先,自主导航与智能调度技术是决定设备运营效率的重要因素。机器人需要综合运用激光雷达、视觉感知、定位导航及动态避障算法,在车辆、行人和其他设备混行的环境中完成移动作业。同时,云端调度系统需要根据车辆充电需求、机器人位置及电量状态进行任务分配,减少空驶和等待时间。
其次,机械臂与充电接口自动对接技术直接影响充电成功率。由于不同车型的充电口位置、结构及接口形式存在差异,机器人需要具备较高的视觉识别精度、机械臂运动控制能力和位置补偿能力。特别是在光照变化、车辆停放偏差及复杂停车环境下,如何保证自动插拔过程的稳定性,是行业需要持续突破的技术难点。
此外,能源管理与安全控制技术也是影响商业化落地的重要因素。移动式充电机器人需要统筹电池管理系统(BMS)、功率转换模块、热管理及多重电气保护机制,兼顾充电效率、设备续航和运行安全。对于采用储能电池的产品而言,还需要优化电池循环寿命与充放电效率,降低全生命周期运营成本。
近期市场案例显示,相关技术已经开始进入真实运营场景。
2026年8月,中国建筑在深圳中山公园推出移动充电机器人,并建设无人充电示范站。该设备集成3D结构光、多光谱视觉、六轴协作机械臂、AI视觉纠偏及车网互动技术,可完成车辆识别、定位、插枪和充电等流程。其采用停车位上方部署方式,一台机器人能够覆盖多个停车位,有助于降低地面空间占用并提升停车区域的充电资源利用效率。
2026年9月,深圳福田香蜜湖四季花谷停车场启用智能新能源汽车充电机器人。用户通过小程序输入车位编号即可下单,机器人能够自主导航至指定车辆提供移动充电服务。这种按需调度模式改变了传统固定充电桩与停车位一一对应的配置方式,为商业停车场及公共停车设施提供了新的补能解决方案。
在海外市场,2026年6月,大众汽车在德国德累斯顿展示移动充电机器人原型。该设备采用六轮移动底盘和机械臂结构,搭载55kWh电池,可自主移动至停放车辆并完成充电。项目计划通过实际运营测试验证其在传统充电设施建设受限区域的应用可行性。
上述案例表明,车辆自动充电机器人的应用正在从技术展示向停车场、公共服务设施及特定运营场景拓展。不过,当前行业仍面临设备采购成本较高、不同车型接口兼容性不足、复杂环境导航稳定性以及充电效率与机器人调度效率难以同步优化等问题。未来,标准化接口、智能算法和规模化制造能力将成为推动行业商业化的重要支撑。
全球车辆自动充电机器人市场竞争格局
从全球竞争格局来看,车辆自动充电机器人行业仍处于市场培育和商业化拓展阶段,参与企业主要包括机器人制造商、充电设备企业、新能源汽车产业链企业及智能能源解决方案提供商。
目前,全球车辆自动充电机器人核心厂商主要包括:
福龙马
Rocsys
Volterio
Envision Group
享奕科技
海宏智能
始途科技
万勋科技
能链智电
Autev
广州天机智能科技有限公司
宁德时代
从企业竞争方向来看,Rocsys重点布局自动化充电技术及商用车队补能场景;福龙马等企业依托移动机器人及专用装备技术拓展移动充电应用;Envision Group、宁德时代等企业则具备能源管理、电池技术及产业链协同方面的基础。
未来,行业竞争将逐渐从单一产品性能转向技术研发、能源管理、运营平台和商业化服务能力的综合竞争。具备机器人本体研发、充电系统集成、智能调度及规模化场景运营能力的企业,有望获得更有利的市场地位。
总体来看,全球车辆自动充电机器人市场正迎来高速增长窗口期。2025年全球市场销售额为0.79亿美元,预计2032年将达到42.77亿美元,2026—2032年CAGR达到78.0%。新能源汽车规模化普及、公共充电设施智能化改造及自动驾驶车队运营,将共同推动行业需求释放。未来,有线自动充电、移动机器人导航、多设备智能调度及能源管理技术的持续融合,将成为行业发展的重要方向,具备核心技术和场景落地能力的企业有望在快速扩张的市场中建立竞争优势。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96