债市已经开始重新定价美联储政策路径,美股的平静还能维持多久?



 收藏
 举报
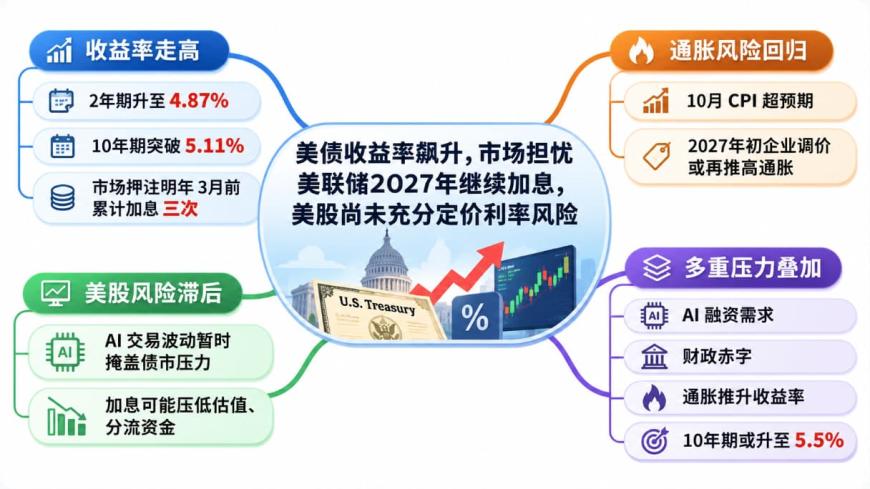
美股投资者可能低估了债券市场面临的压力。随着美国通胀重新升温,美联储采取更激进加息政策的可能性上升,美债收益率持续攀升,市场开始担忧,股票投资者尚未充分计入2027年进一步加息的风险。
周二,美国2年期国债收益率大幅上升18个基点,突破4.73%;作为房贷及其他贷款基准的10年期国债收益率也重新升至5%以上。由于周三是美国退伍军人节,债券市场休市,美股暂时避开了部分来自债市的警告信号。
但债券市场周四重新开市后,收益率继续走高:2年期美债收益率升至4.87%,10年期则突破5.11%。
收益率上涨的直接背景,是美国10月消费者通胀数据高于预期。这进一步巩固了市场对美联储12月会议加息25个基点的判断,同时引发对2027年继续加息的担忧。
3Fourteen Research联合创始人兼策略师沃伦·皮斯(Warren Pies)周三在CNBC节目《街头路演》中表示:“未来一段时间,真正的风险来自美联储。市场尚未计入再次加息两次甚至更多的可能性,而这很可能发生。”
芝商所FedWatch工具显示,联邦基金利率期货市场对加息的预期正在升温,目前定价反映,到明年3月前可能累计加息三次、每次25个基点。这将使联邦基金利率目标区间从目前的3.75%至4.00%,升至4.50%至4.75%。
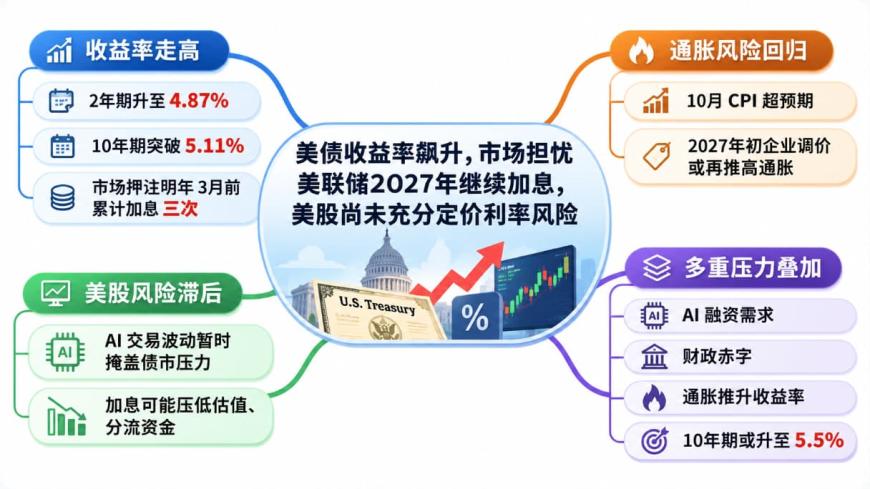
AI交易震荡掩盖债市风险,通胀或在明年初重新成为焦点
近期美股对债券市场发出的信号反应有限。上周AI相关股票遭遇大幅抛售,本周又受到有关英伟达(NVDA.O)首席执行官黄仁勋婚外情的消息,以及他周四辞职的消息影响。
尽管如此,主要股指周四仍表现相对坚挺,投资者转向其他市场板块,超威半导体(AMD.O)和博通(AVGO.O)成为受益者。
但皮斯认为,股市可能在2027年初重新关注通胀问题。届时,企业在新财年开始时调整价格,可能导致通胀数据明显走高。这种现象被称为“残余季节性”(residual seasonality),可能令利率前景重新成为投资者关注的核心。
皮斯表示:“我认为,届时股市可能开始出现真正的消化不良。”
华尔街已经开始测算加息周期可能带来的冲击。Wolfe Research策略师克里斯·塞涅克(Chris Senyek)指出,历史上,加息周期启动后,股市通常在随后三个月下跌0.6%。
自1972年以来,美联储加息周期的持续时间中位数为19个月,联邦基金利率平均累计上升约3.94个百分点。不过,这一统计也涵盖了上世纪70年代和80年代初通胀急剧攀升、利率处于极高水平的时期。
塞涅克周三写道:“我们的判断是,即使油价逐步回落,投资者仍可能低估当前美联储政策环境下,加息周期持续时间超出预期的风险。”
高盛首席美国经济学家戴维·梅里克(David Mericle)目前预计,美联储除了12月加息25个基点外,还将在明年3月再次加息25个基点。他预计,11月和12月的通胀数据将有所降温,但明年1月的通胀数据可能重新走高。
债券收益率走高并不意味着股市必然同步下跌。就在上个月,10年期美债收益率曾突破5.3%,与此同时,标普500指数(SPX)也升至7800点上方的历史新高。
部分投资者认为,AI推动的生产率提升和企业盈利增长,能够帮助公司抵消更高的融资成本。不过,从通常的市场规律来看,美债收益率上升仍会对股票估值形成压力。
当10年期美债收益率超过5%,固定收益资产能够提供更高且风险相对较低的回报,可能吸引资金从股票转向债券。此外,收益率上升也会降低企业未来盈利的现值,从而压低股票估值。
债券市场面临的上行压力并不局限于通胀。AI基础设施建设持续带来融资需求,美国联邦财政赤字仍达到国内生产总值(GDP)的6%或以上,而通胀进一步走高的可能性,也都可能推动美债收益率继续攀升。
渣打银行全球外汇研究主管史蒂夫·英格兰德(Steve Englander)正将目光转向12月美联储会议。他认为,如果美联储主席凯文·沃什(Kevin Warsh)在通胀问题上释放强硬信号,股市可能终于像债券市场和美元市场一样,开始认真关注加息风险。
英格兰德表示,如果美联储一次加息50个基点,并同时暗示后续加息仍未结束,市场可能受到冲击。他说:“如果他们加息50个基点,而且态度偏鹰派,表示‘我们这次加息50个基点,但还没有结束’,那可能会吓到市场。”
不过,英格兰德的基准预测仍是美联储12月仅加息25个基点。他同时预计,明年年中10年期美债收益率可能升至5.50%。
在AI投资热潮、财政融资需求和通胀压力交织之下,债券市场正在释放更强烈的利率风险信号。若美联储政策路径进一步转向鹰派,美股此前对债市压力的相对忽视,可能难以持续。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96