投资进化论丨个人养老金“货架”又上新,这次为什么是“固收+”?



 收藏
 举报
近几年,个人养老金基金持续发展,产品数量与品类不断丰富。2022年,个人养老金制度启动试点,首批入选基金名录的均为养老目标基金;2024年底,产品范围进一步延伸至宽基指数、红利策略指数等方向;近期,个人养老金“货架”再次上新,正式新增一批“固收+”基金。
什么是“固收+”?
“固收+”基金可拆分为“固收”与“+”两部分来理解。“固收”部分通常占比较大,作为基金组合的底仓,主要投资于债券、存款、同业存单等固定收益类资产。这类资产的波动相对较小,其作用在于作为“压舱石”,为组合提供相对稳定的收益支撑。
而“+”的部分,则是在稳健底仓的基础上,通过加入一部分其他资产或策略来争取超额收益。“+”的含义较为广泛,既可以是投资范围的扩大,比如投资股票、可转债、大宗商品、其他衍生品等资产;也可以是策略的叠加,例如定增、打新、量化等。
广发基金特别提醒,“固收+”是对一类策略的通俗称谓,并非法定产品分类。在公募基金中,较具代表性的“固收+”产品主要包括二级债基、偏债混合型基金等。不同产品的股债配置比例存在差异,例如二级债基的股票仓位上限为20%,偏债混合型基金则可配置更高比例。因此,不同产品虽同属“固收+”,风险特征也可能存在较大差别。
为什么将“固收+”纳入养老工具箱?
养老投资是典型的长期投资,期限往往长达十几年甚至数十年。在如此长的投资期限内,若养老资金长期配置于年化收益较低的品种,风险虽低,但实际购买力可能因通胀侵蚀而“缩水”;但若大比例投向高波动产品,对许多稳健型投资者而言,又可能超出风险承受范围。
在此背景下,“固收+”提供了一种相对平衡的思路与选择。当股市上涨时,“固收+”的权益部分有望分享股市的收益;而当股市调整时,占比较大的债券部分则能发挥缓冲作用,帮助降低组合整体波动。
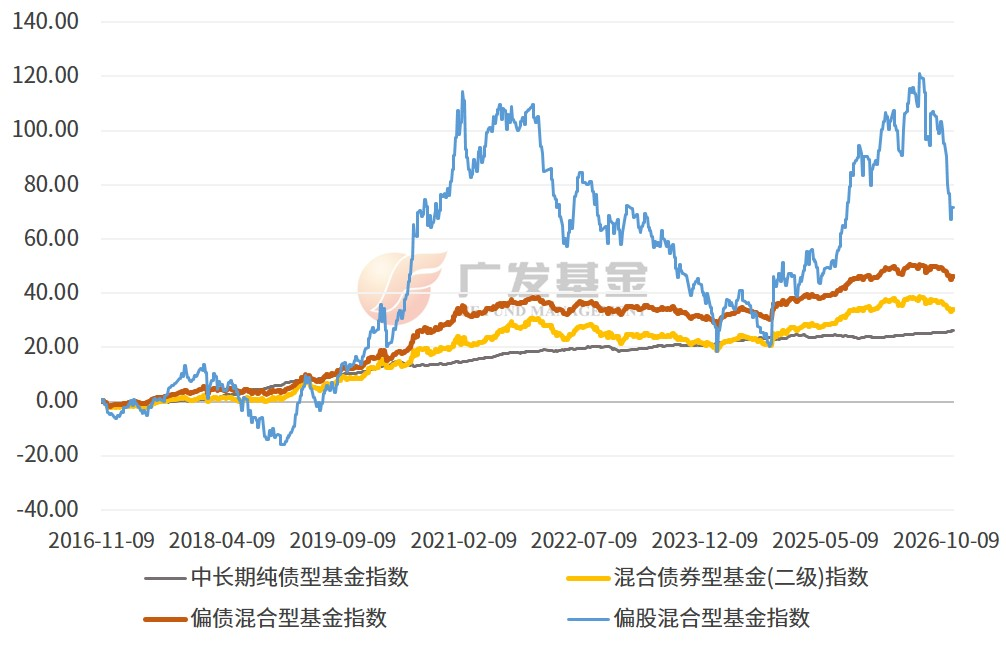
从下方各类型基金指数的走势对比图中可以看到,“固收+”的两个代表性指数——混合债券型基金(二级)指数、偏债混合型基金指数,走势相对和缓,同时保留了一定的收益弹性,风险收益特征介于中长期纯债型指数和偏股混合型基金指数之间。
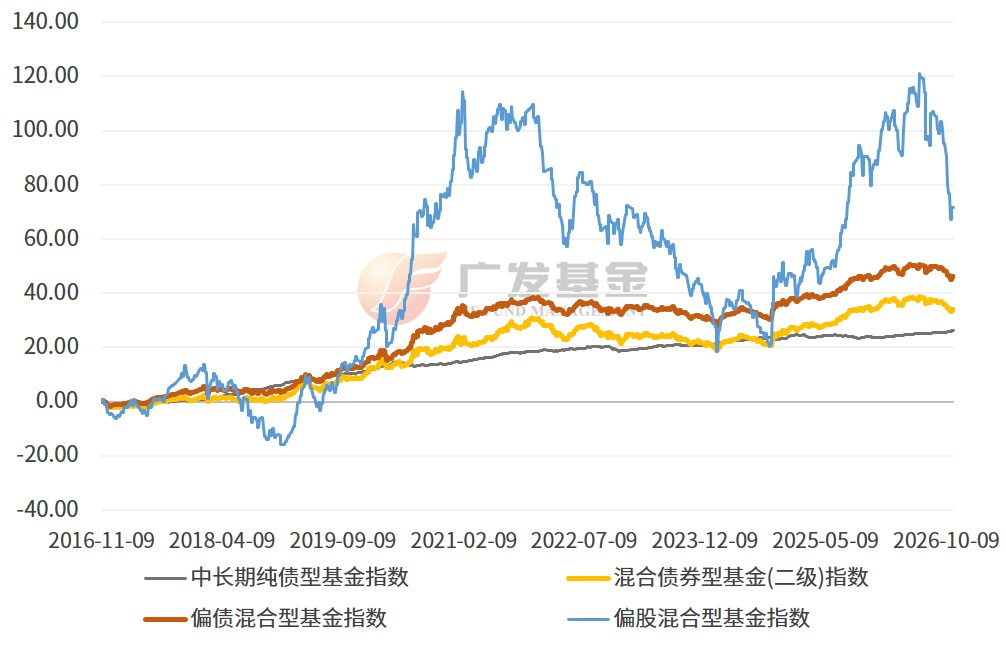
数据来源:Choice,2016年11月9日至2026年11月9日。二级债基以“混合债券型基金(二级)指数”为代表,偏债混合型基金以“偏债混合型基金指数”为代表。指数过往表现不预示未来,投资须谨慎
“固收+”不疾不徐、稳中有进的表现,短期来看或许并不算出彩,但与个人养老金注重稳健、追求中长期复利增值的特点较为契合,为其纳入个人养老金“工具箱”奠定了基础。
此前,个人养老金基金产品主要由养老目标基金、权益指数基金等类别构成,对于希望适度参与权益市场又不愿承受较大波动的投资者而言,适配的品类仍相对有限。而兼具进攻与防御属性的“固收+”,则恰好补充了风险收益谱系中的中间档位,使个人养老金基金的风险梯度更为完善、配置结构更加均衡。
为保障投资者的养老资金更好地运作,监管部门对此次纳入的“固收+”产品设置了较为严格的准入门槛:产品成立满3年,且可每日开放申购;最近4个季度末规模均不低于5亿元;对不同类型产品设置权益资产的仓位上下限;近3年最大回撤优于同类产品中位数水平;机构投资者持有份额占比符合相关限制要求;公募基金管理人最近一期分类评价结果不为C类。
值得关注的是,首批产品纳入完成之后,未来还将按季度常态化筛选纳入“固收+”产品。这意味着此次扩容并非一次性事件,而是一个持续过程的开始。
从养老目标基金,到指数基金,再到如今的“固收+”,个人养老金的“货架”正在不断丰富和完善。
最后,广发基金提醒广大投资者,“固收+”虽以稳健为特征,但在股市、债市等市场发生调整时,基金净值仍然可能出现回撤或亏损,不宜将其直接等同于保本产品。对于个人养老金投资,投资者可结合自身退休年限和风险承受能力,在养老目标基金、指数基金、“固收+”之间合理配置。
广发基金和您下期再会!
(文章来源:广发基金管理有限公司)
风险提示:本资料不构成本公司任何业务的宣传推介材料、投资建议或保证,也不作为任何法律文件。本基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资者在投资基金前应认真阅读基金合同、招募说明书、基金产品资料概要等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资作出独立决策,选择合适的基金产品。市场有风险,投资须谨慎


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96