国产算力链,机会更确定了



 收藏
 举报
本文作者 | 哥吉拉
数据支持 | 勾股大数据(www.gogudata.com)

最近这几天,A股的算力板块的情绪明显提高了不少。
本周5日,国产芯片方向,以及设备、封测、整机等配套环节,近几日来资金关注度明显抬升。
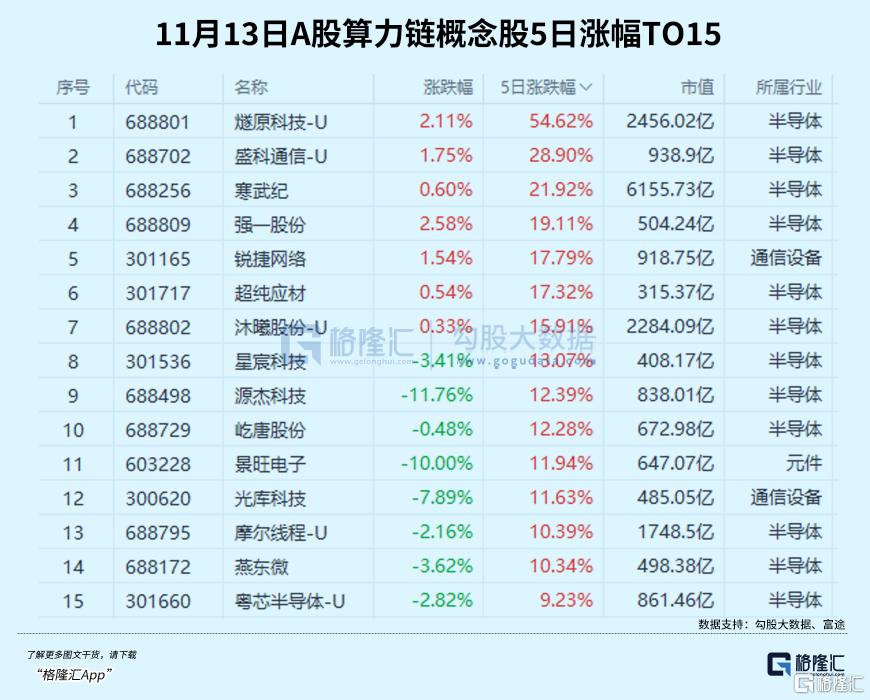
其中燧原科技飙涨54.62%,盛科通信、寒武纪涨超20%,沐曦股份、摩尔线程等巨头涨超10%,其他多只细分龙头也收获明显涨幅。
触发这轮情绪的直接催化剂,不仅来自英伟达黄仁勋事件的风波刺激,更有国内算力链行业本身的几个重要利好驱动。
在国产算力板块经历了前期震荡、估值分化之后,本周国产算力链的走强,究竟是情绪借题发挥,还是基本面确实走到了拐点?
01
英伟达黄仁勋事件爆发后,国产替代叙事确实重新获得不少资金的关注,但行业另一个更硬的内在驱动逻辑是,今年以来,国产算力市场份额是实实在在地向国内厂商迁移。
IDC出货口径的数据显示,2025年中国整体AI加速器或加速卡出货量约400万张,国内厂商仅占41%,约165万张,其余以英伟达卡为主,少量来自AMD等海外厂商,海外与国内大致是六比四的格局。
但到2026年上半年,格局已经明显变化。国内AI芯片总出货量约200万颗,英伟达份额降至34%,出货量约68万颗;国内五家重要厂商份额合计超过47%。
拆开内部排名来看:
昇腾以28%的份额、约57万颗出货量,排在国产厂商第一;
平头哥(阿里)份额7%,约14万颗,国产第二;
寒武纪份额5%,约10万颗,国产第三;
百度昆仑芯份额4%,约8万颗,国产第四;
海光信息份额约3%,约6万颗,国产第五。
值得注意的是,国产算力内部并非一条同质化赛道,目前已经走出两条并行路线。
一条是独立商用GPU、DCU厂商,如海光、寒武纪,面向政企和互联网客户做通用算力产品,订单来自市场化竞标,需要适配不同场景。
另一条是云厂商自研ASIC,平头哥、昆仑芯属于这一序列,优先服务集团内部大模型训练推理,先满足自家算力池建设,成熟之后再逐步对外输出。
当然,国内市场在高端训练芯片、HBM供给、CUDA生态迁移方面,仍是中长期很难快速跨过的门槛,目前份额提升更多先发生在推理集群和中等规模训练场景,超高规格的大训练集群验证周期更长。
02
如果国内的算力需求底座不够扎实,单纯的海外供给收窄腾出来的空间只会带来脉冲式行情,是很难持续的。
好在今年一个明确的变化是,有两股体量巨大的资金,同时在算力线上加码:一边是互联网大厂,另一边是三大运营商。
国内互联网大厂这边,今年的资本开支,是在已经不低的基数之上继续提速。
腾讯上半年资本开支847亿元,同比增长82%;
阿里巴巴上半年945亿元,同比增长50%;
字节跳动全年资本支出预计约700亿美元,折合人民币4000亿至5000亿元,同比增长约136%。
外媒另有报道,字节2027年资本开支可能从700亿美元增至1000亿美元,高基数下仍是不错的增长水平。
另外,百度也在加大AI的资本投入,二季度单季资本开支同比增幅接近200%。
采购偏好上,互联网大厂重心偏向高端训练和大模型推理集群,是国产高端GPU、高速交换芯片、高性能整机最核心的买方,对芯片性能和集群互联能力要求更高,订单验证门槛也更高。
另一股资金,是三大运营商,也是今年内需逻辑里增量最值得重视的部分。
过去几年,市场反复听到运营商从"通信管道商"向"算力运营商"转型的说法,但很长一段时间停留在战略口号层面,资金认可度始终有限。
原因很简单:大多只有方向表态,没有明确的预算数字、招标节奏和园区落地时间表,很难跟踪验证。
这一次中国移动披露的2027年采购规划,和以往完全不同。
总采购规模突破5000亿元,其中算力专项投资超过1000亿元;明确未来两年计算能力连续翻番,今明两年合计落地5个吉瓦级智算园区。
这是很显著且确定的增量,也是为什么燧原科技、盛科通信等通信设备商本周股价大涨的直接原因。
中国电信、中国联通也在同步倾斜算力资源。
2026年中国电信算力基础设施投资255亿元、同比增长26%,占总投资比重升至35%,AIDC投资增长28%;
中国联通资本开支约500亿元,算力投资占比超35%、金额超175亿元,且比例随行业发展持续提升。
运营商的采购偏好偏向标准化、大规模智算集群,面向政务和行业客户,追求稳定成熟,订单批次清晰、交付节奏可预期,对服务器、整机、液冷、交换芯片、电源机柜的需求会持续释放。
简单说,互联网大厂在买"尖端算力"跑大模型,运营商在铺"规模化普惠算力"搭建行业底座。
两股资金需求互补,共同构成接下来两年国产算力硬件的需求底盘。
03
有供给份额转移,有需求资金托底,最后一步还是要回到财报,看看产业链利润兑现走到了哪一步。
刚披露完的2026三季报,可以清晰地看到整条算力链的兑现度沿上下游分层:
半导体设备:北方华创营收314.7亿元、归母净利53.9亿元;中微公司营收103.3亿元、归母净利41.3亿元,净利同比增长241.3%;拓荆科技营收52.2亿元、归母净利24.3亿元,净利同比增长336.8%;华海清科营收41.8亿元、归母净利10.0亿元,净利同比增长26.6%;盛美上海营收57.4亿元、归母净利10.7亿元,净利同比小幅回落15.4%。
材料与零部件:江丰电子营收44.7亿元、归母净利8.1亿元,净利同比增长102.4%;安集科技营收24.5亿元、归母净利13.7亿元,净利同比增长125.8%;正帆科技营收38.4亿元、归母净利2.7亿元,净利同比增长281.1%;
国产芯片:寒武纪营收95.3亿元、同比增长106.8%,归母净利37.1亿元、同比增长131.5%;海光信息营收149.5亿元、同比增长57.6%,归母净利28.5亿元、同比增长45.1%。但赛道内部差距巨大,仍有不少芯片厂商处于投入期,尚未盈利。
整机服务器:浪潮信息营收1293.3亿元、归母净利39.3亿元,净利同比增长165.3%;工业富联营收9414.1亿元、归母净利403.7亿元,净利同比增长79.5%;中科曙光净利同比增长78.5%;紫光股份净利同比增长97.5%。
封装:通富微电营收248.9亿元、归母净利30.6亿元,净利同比增长255.7%;长电科技营收309.5亿元、归母净利16.2亿元,净利同比增长69.6%。
整体来看,上游半导体设备、材料零部件兑现力度最强,利润增速普遍较高,在手订单充足,后续仍有持续结转收入的空间;
而先进封装赛道弹性突出,受益于Chiplet和高算力芯片封装需求拉动;
另外,在服务器整机环节,AI机型占比持续提升,带动毛利结构改善。
预计四季度,这些核心环节的景气增长还会进一步加强。
其中,如果用业绩确定性来进行排序,排在靠前位置的,是晶圆制造。
中芯国际、华虹宏力的三季报显示收入与毛利率都超出了公司指引。华虹2026年平均提价10%至15%,预计2027年平均再提价10%至15%;Q4指引收入10.8至10.9亿美元、毛利率25%至26%。中芯国际Q4指引收入环比增长4%至6%,毛利率26%至28%。
紧随其后的是封测和测试环节,直接受益国产芯片出货上量,代表方向包括长电科技、通富微电、伟测科技、利扬芯片,部分标的需留意限售解禁带来的筹码压力。
弹性空间最大、但验证门槛最高的,仍是国产GPU/ASIC。
这些赛道客户绑定特征比较明显,字节较大订单涉及寒武纪、天数智芯;阿里较大订单涉及海光、壁仞;腾讯较多订单涉及昆仑芯、燧原科技;昇腾生态则带动华丰科技等配套厂商。
还有整机、液冷、电源、交换机这类环节,招标最先落地、订单兑现最快,但这些领域的短板也很明显,参与者多、同质化竞争激烈,毛利容易被压薄。
04
结语
回到这次盘面,国产算力链的走强,传递的是压抑已久的情绪在看到一个可能性之后的集中释放。
英伟达人事震荡是真实的,国内份额向厂商迁移是真实的,大厂与运营商双轮加码的资本开支是真实的,上游设备、材料、封测和头部芯片的财报兑现也是真实的。
国产算力链已经走过单纯讲故事的阶段,逐步进入订单验证、集群验证、财报验证叠加的周期。后续的确定性机会,将会越来越多。(全文完)


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96