美国10月PPI同比上涨6.5%,费城半导体指数重挫5%,AMD一度跌超10%


 收藏
 举报

TradingKey - 美国10月生产者价格指数(PPI)公布后,美股下跌。尽管当月环比涨幅低于预期,同比涨幅仍创近四年新高,叠加美联储官员偏鹰派表态,市场继续评估12月加息幅度及后续收紧政策的可能性。
截至发稿,道琼斯指数跌0.43%,报52069.75点;纳斯达克综合指数跌1.82%,报24903.84点;标普500指数跌1.16%,报7504.66点。
费城半导体指数跌超5%,跌破10000点。其中,AMD(AMD)跌9.45%,博通(AVGO)跌6.04%,英特尔(INTC)跌6.03%,美光科技(MU)跌4.61%,英伟达(NVDA)跌3.88%,台积电(TSM)跌2.83%,阿斯麦(ASML)跌1.42%。
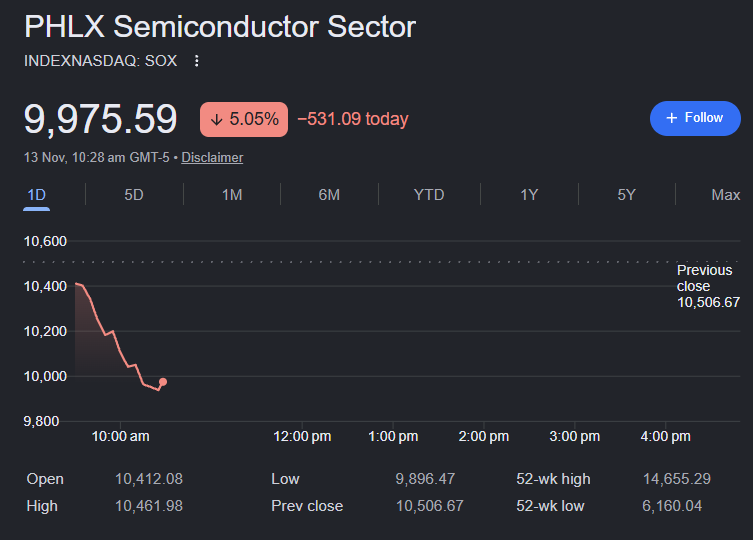
费城半导体指数,来源:Google Finance
美国劳工统计局周五公布,10月PPI环比上涨0.3%,低于市场预期的0.4%,前值上修至1.4%;同比上涨6.5%,高于9月的6.3%,为2022年11月以来最大涨幅。
商品价格当月上涨0.5%,主要受到食品及基本有机化学品价格上涨推动;服务价格上涨0.2%,连续第五个月上升。环比涨幅放缓提供了一定缓和信号,但同比通胀继续加速、服务价格持续上涨,意味着价格压力尚未明显消退。
此前公布的10月CPI涨幅超预期,非农就业人数大幅增加,失业率由4.2%降至4.1%。这些数据共同强化了经济仍有韧性、通胀需要进一步抑制的判断,使市场在12月加息25个基点与更大幅度加息之间重新权衡。
波士顿联储主席苏珊·柯林斯(Susan Collins)周五表示,为经济降温、控制通胀,有时需要更高利率。虽然这会增加购房和建房成本,但长期物价稳定有利于住房市场及整体经济。
芝加哥联储主席奥斯坦·古尔斯比(Austan Goolsbee)则向CNBC表示,通胀正在向并非由能源成本上涨驱动的类别扩散,数据中心需求也在推高物价。他认为,美联储目前并未走在实现2%通胀目标的轨道上,若数据继续恶化,可能需要更激进的政策行动。
对美股而言,压力来自高利率可能维持更久,甚至继续上升。借贷成本提高会增加企业利息负担,而更高的利率预期也会压低投资者愿意给予未来盈利的估值。对依赖外部融资扩张的企业及高估值成长股,这两方面的影响尤其直接。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96