太平洋:给予长光华芯买入评级


 收藏
 举报
太平洋证券股份有限公司张世杰,李珏晗近期对长光华芯进行研究并发布了研究报告《光通信芯片业务驱动Q3收入快速增长》,给予长光华芯买入评级。
长光华芯(688048) 事件:公司发布26年三季报,26年前三个季度实现营业总收入6.33亿元,同比增长86.43%;归属母公司股东的净利润5207.58万元,同比增长148.66%;扣除非经常性损益后的归属母公司股东净利润279.95万元,同比扭亏为盈。 光通信芯片业务放量,驱动Q3收入高增长。单季度看,Q3实现营业总收入2.42亿元,同比增长92.86%,;归母净利润2173.80万元,同比增长81.63%;扣非归母净利润1318.39万元,推动前三季度累计扣非利润实现扭亏。公司积极把握算力基建机遇期,充分利用公司现有的技术平台优势,大力发展光通信业务,形成VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,可满足超大容量的数据通信需求,光通信芯片业务进展显著,实现规模放量,驱动公司收入利润端均迎来高增长。 把握硅光大趋势,公司8英寸硅光平台预计26年年底通线。硅光集成已成为光通信领域重要的技术演进方向,公司通过全资子公司出资设立星钥光子,前瞻性布局关键技术路线。为了填补国内长期缺乏成熟的硅光芯片量产制造线的空白,星钥光子旨在建设中国首家专业硅光集成芯片量产工厂。根据星钥光子产线建设进度,项目总投资50亿元,一期投资12亿元,计划于26年底完成通线。星钥光子将以8英寸90nm集成电路制造能力为基础,攻克国产硅光芯片与光电集成量产制造的核心瓶颈,预计27年初投产。 盈利预测与投资建议:预计2026-2028年营业总收入分别为9.05、12.88、16.02亿元,同比增速分别为89.53%、42.39%、24.38%;归母净利润分别为0.97、2.47、4.03亿元,同比增速分别为346.91%、153.93%、63.27%,对应26-28年PE分别为278X、109X、67X,维持“买入”评级。 风险提示:下游需求不及预期风险;行业竞争加剧风险。
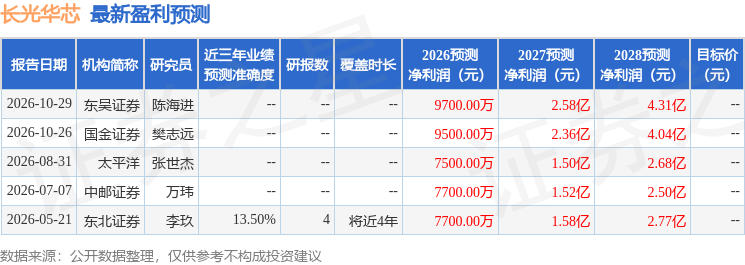
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为13.5%,其预测2026年度归属净利润为盈利7700万,根据现价换算的预测PE为323.41。
最新盈利预测明细如下:
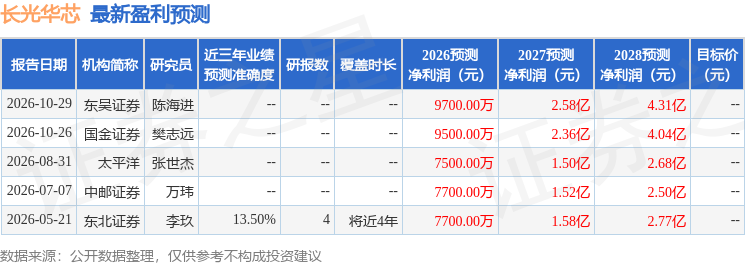
该股最近90天内共有4家机构给出评级,买入评级4家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96