太平洋:给予四会富仕买入评级


 收藏
 举报
太平洋证券股份有限公司张世杰,罗平近期对四会富仕进行研究并发布了研究报告《订单增长驱动业绩提升,高端PCB布局持续推进》,给予四会富仕买入评级。
四会富仕(300852) 事件:四会富仕发布《2026年第三季度报告》,2026年前三季度实现营收20.90亿元,同比增长49.68%;实现归母净利润2.64亿元,同比增长101.67%。其中,2026Q3实现营收8.57亿元,同比增长59.78%;实现归母净利润1.76亿元,同比增长217.22%。 订单增长驱动营收提升,毛利率同比改善。前三季度,公司营收增长主要系工业控制、汽车电子及通讯领域订单增加。公司在半年报中披露,持续提升高多层、高附加值产品营收占比;同时通过优化采购策略、推进全流程降本增效及与客户协商分阶段传导原材料上涨成本,应对成本压力。在盈利能力方面,2026年前三季度毛利率为26.35%,同比提升4.32个百分点。 加大研发项目投入,销售及管理费率下降。2026年前三季度公司发生销售费用0.42亿元,销售费率2.03%,同比降低0.46个百分点;发生管理费用0.48亿元,管理费率2.31%,同比降低0.30个百分点;发生研发费用0.81亿元,研发费率3.88%,同比增长0.06个百分点;发生财务费用0.26亿元,同比增加0.12亿元,主要系外汇汇率波动。管理费用增长主要系新工厂筹建期间运营费用增加,研发费用增长主要系研发项目投入增加。 AI及光模块产品持续突破,高端产能布局推进。①AI服务器及光通信:截至2026H1,公司具备80层以上高多层板稳定量产能力,完成800G、1.6T光模块专用PCB开发与小批量交付,AI服务器相关业务实现快速放量。②汽车电子及人形机器人:2026H1,公司已向国内头部激光雷达客户批量供货,并针对人形机器人电机控制需求推出新型精密PCB产品,实现批量交付。③高端产能:根据半年报披露,公司拟向特定投资者增发股票募集资金,筹建高多层、HDI电路板新工厂,服务服务器、光模块、工控及汽车电子等领域,补充规模化高端产能。2026年10月9日,该发行申请获得证监会同意注册批复,即本次融资取得监管许可,尚不代表发行及募资已经完成。 盈利预测 我们预计公司2026-2028年实现营收29.50、49.25、67.88亿元,实现归母净利润4.10、9.10、13.03亿元,对应PE22.19、9.99、6.97x,维持公司“买入”评级。 风险提示:行业景气度波动风险;下游需求不及预期风险;其他风险。
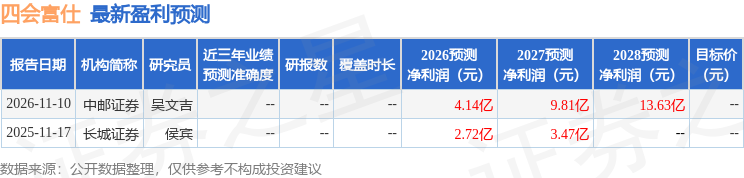
最新盈利预测明细如下:
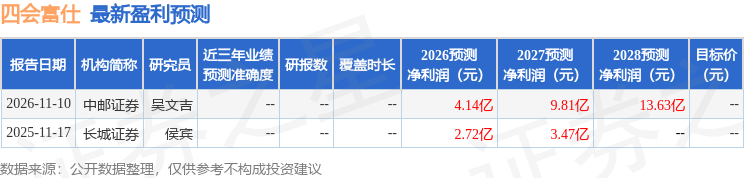
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96