国产算力的命门,藏在不起眼的部件里



 收藏
 举报
黄仁勋风波已发酵多日,相信大家都刷到了。
背后更是透露出了大国之间的产业博弈,市场由此形成了一个相当一致的预期:先进芯片想进国内,往后只会越来越难。
芯片进不来,算力的需求却停不下来。全球半导体资本开支2026年预计冲到2000亿美元,同比增长两成,台积电一家就把全年指引上调到600亿至640亿美元。
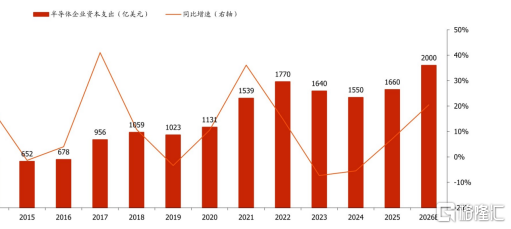
全球半导体企业资本支出及同比增速,来源:国盛证券研究所
需求在涨,门在一扇扇关上,国产替代从选做题变成了必答题,国产GPU、晶圆厂、先进封装轮番被翻牌。
但顺着这条链往下捋,事情没有停在芯片这一层:芯片靠制造,制造靠设备,而设备能不能真正放量,命门不在设备本身,而在那些不起眼的部件里。
设备的命门,不在设备本身
很多人对国产算力的理解,停在芯片设计和国产GPU这里。
但真正干过制造的人都知道,芯片是被设备"刻"出来的,光刻、刻蚀、薄膜沉积,每一道工序背后都是一台精密到极端的机器。
过去几年,北方华创、中微公司这些整机厂确实立住了,SEMI预计2026年全球设备销售额1659亿美元、同比增长23.2%,订单是不缺的。
再看家底。从营收份额看,2026年二季度台积电占73%,中芯只有5%,华虹2%。规模有差距,工艺代差更大。
答案很明显:扩产和突破是仅有的两条路,最后都要落到设备上。
可要是把一台刻蚀机拆开看,画面就微妙了。
腔体里维持等离子体的射频电源、吸附晶圆的静电卡盘、精确控制气体流量的质量流量计、抽真空的分子泵。这些零部件,相当一部分还攥在海外厂商手里。
富创精密的招股书披露过一个数字:设备成本里90%以上是原材料,也就是各类精密零部件。
换句话说,整机厂说自己国产化了,拆开一看,里面还套着好几层"进口"。
核心设备迟迟放不了量,很大程度不是整机设计不过关,而是关键零部件上不去:性能差一点,良率就崩;供应稳不住,扩产就是空话。
这个市场有多大,可以从设备商的报表倒推。国际设备公司毛利率一般在40%到45%,对应零部件市场大约是设备规模的50%到55%。
2025年全球半导体设备市场1351亿美元,按这个比例算,零部件盘子约743亿美元,折合人民币超过5200亿元;中国大陆设备市场493亿美元,对应约271亿美元、接近1900亿元。
这个体量,已经超过了很多被市场反复炒作的赛道。而且结构分化明显:机械结构件的国产配套已经基本成熟,富创精密、江丰电子早就进了国际设备巨头的供应链;越往功能件走,国产化率越低,替代空间也越大。
最难啃的骨头,往往最值钱
拿射频电源来说,它是刻蚀和薄膜沉积设备的"心脏",靠高频电场把腔室里的工艺气体电离成等离子体,功率精度差一点,刻出来的线宽就不均匀,良率直接受影响。
据弗若斯特沙利文,2025年全球射频电源系统市场约406亿元,中国大陆半导体领域从2022年的55亿元涨到2025年的71亿元,预计2029年达到135亿元。
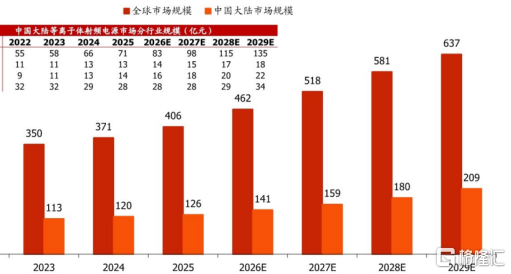
全球等离子体射频电源系统市场规模,来源:弗若斯特沙利文、国盛证券研究所
盘子在扩,但格局几乎是铁板一块:MKS、AE、DAIHEN、霍廷格四家在全球的合计份额约73%,在大陆超过75%,国产化率只有13%。
另一块硬骨头是静电卡盘。它是设备里固定晶圆的"手",靠静电吸附把晶圆稳稳托住,还得同时控温、保平整。材料配方、流延、共烧结,每一环都是长年累月攒出来的工艺壁垒。
2025年全球陶瓷静电卡盘市场约17.2亿美元,预计2032年达到27.3亿美元;2024年前五大厂商拿走了约79%的收入,清一色日企,出货量口径日系份额超过97%。
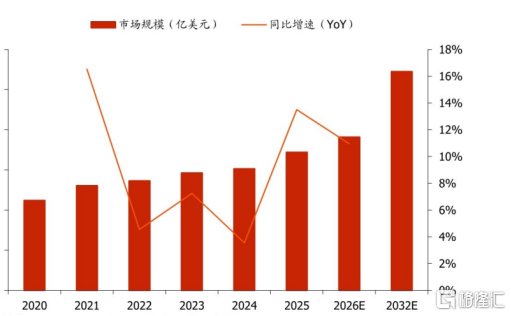
全球陶瓷型静电卡盘市场规模及同比增速,来源:PW Consulting、国盛证券研究所
国内华卓精科、珂玛科技、中瓷电子都在攻坚,珂玛的12英寸产品已经通过验证、持续小批量出货。再往细里看还有仪器仪表类,国产化率只有1%上下。
这些部件有个共同点:单机价值量未必最大,却直接决定工艺成败,设备商轻易不敢换供应商。验证周期以年计,但一旦进去,就是深度绑定,后来者很难再撬动。
零部件不是一锤子买卖
还有一层逻辑,很多人没算进去:零部件是有"后市场"的。
设备开机就损耗,腔体内衬、密封件、静电卡盘都有寿命,到期就得换;射频电源功率衰减、真空泵性能下降,同样逃不掉。
晶圆厂扩产带来的是新增装机,而存量设备二十四小时连轴转,带来的是源源不断的更换需求。设备保有量越大,这个后市场滚得越大。
更妙的是,更换件的切入往往比新装机更快,没有历史包袱,谁性能达标、交付快就换谁。零部件同时吃两条曲线:新增扩产一条,存量维保一条。
而且,设备商的态度也在变。供应链安全的诉求摆在明面上,国产导入的动力比以往任何时候都强,这恰恰是替代最需要的土壤。
不过,零部件验证周期长,放量节奏存在不确定性。从送样、上机验证到批量供货,动辄两三年,中间任何一环卡住,故事就讲不下去。
结语
国产算力的故事讲到最后,拼的是链条上每一环的硬度。
芯片设计已经证明了自己,设备整机正在证明,零部件是下一程的主战场:它藏得深,门槛也高,弹性也许更大。
注:文中所涉行业仅为案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
如果,你对市场何时企稳仍然迷茫;
如果,你对产业投资感到困惑;
如果,你对找到新热点题材难以把握;
如果,你对资金轮动和板块波动感到无所适从;
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
免责声明:本文版权属于北京格隆汇投资顾问有限公司投研团队(段月寒:A0160625050003)整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96