全球摆臂式自装卸车市场销售额达4300万美元,环卫与专用运输需求稳步释放


 收藏
 举报
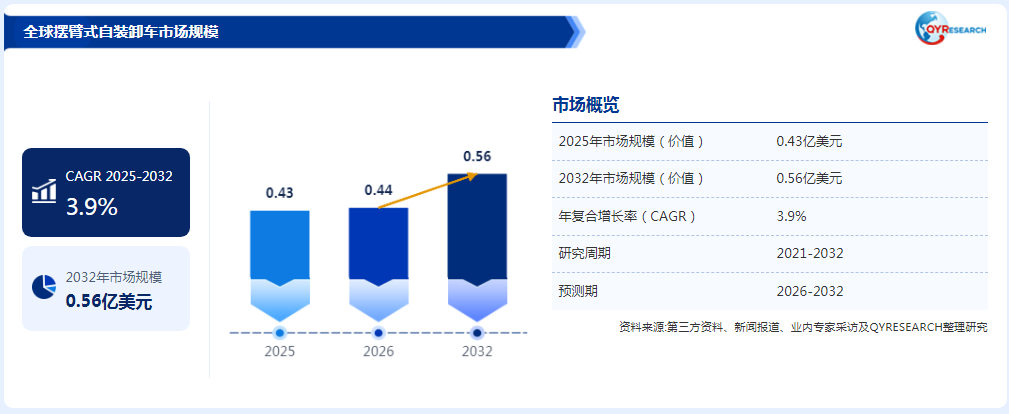
随着城市生活垃圾分类、建筑废弃物清运及物流转运体系持续完善,摆臂式自装卸车凭借自动化装卸、机动性强和适应多种容器等特点,逐渐成为专用车辆市场的重要细分品类。传统装卸作业对人工依赖较高,在高频次、重载及复杂作业环境下,容易面临效率不足、劳动成本上升和安全管理压力等问题。摆臂式自装卸车通过车载摆臂机构完成箱体抓取、提升、装载与转运,可减少人工参与,提升环卫清运、建筑拆除和物流配送等场景的作业效率。
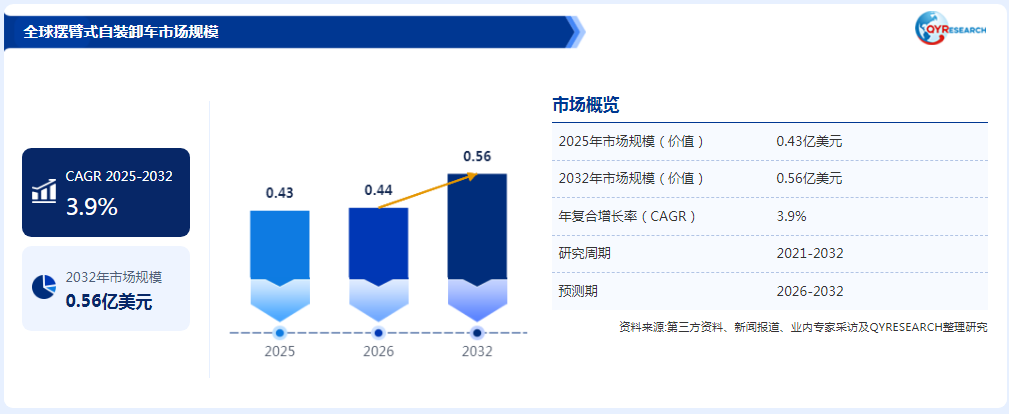
根据QYResearch的统计及预测,2025年全球摆臂式自装卸车市场销售额达到0.43亿美元,预计2032年将达到0.56亿美元,2026—2032年复合年增长率(CAGR)为3.9%。整体来看,该市场预计保持温和增长,需求主要来自城市环卫体系升级、建筑废弃物规范化处理以及集装箱式运输和转运场景的持续应用。
产品定义与作业优势:摆臂机构提升装卸效率
摆臂式自装卸车是一种用于自动装卸货物的专用车辆,主要通过安装在车体上的摆臂装置,对垃圾箱、集装箱及其他标准或适配容器进行抓取、提升、装载和搬运。车辆将装卸机构与运输底盘集成,使箱体转运过程能够在较少人工干预的情况下完成。
与依赖人工或外部装卸设备的传统运输方式相比,摆臂式自装卸车具有装卸效率较高、作业灵活性较强和适用场景广泛等优势。其应用覆盖城市环卫、建筑拆除、物流配送、农业园艺等领域,能够降低人工装卸强度,减少作业环节,并在一定程度上改善重载和高频次作业环境下的安全性。
从系统构成看,摆臂式自装卸车的核心包括车辆底盘、摆臂机构、液压驱动系统、锁止及固定装置和控制系统。摆臂结构与液压系统的匹配程度,直接影响车辆的额定装载能力、起升稳定性、作业节拍及设备可靠性。不同应用场景对箱体规格、作业空间、承载能力和转运距离的要求存在差异,推动产品向专用化和场景适配方向发展。
市场驱动因素:环卫治理与建筑垃圾规范化转运形成需求支撑
首先,城市环卫体系持续完善,为摆臂式自装卸车提供稳定的应用基础。生活垃圾分类、收集和转运环节对车辆作业效率、容器适配性及运行可靠性提出更高要求。摆臂式自装卸车能够与垃圾收集箱体配套使用,适用于多个收集点之间的箱体转运,有助于提升环卫作业组织效率。
其次,建筑垃圾治理趋于规范化,带动专用运输装备需求。建筑拆除、装修施工和工程建设产生的废弃物具有来源分散、装载方式多样、运输频次较高等特点,摆臂式自装卸车可通过适配不同规格的箱体,服务于建筑垃圾收集、转运及处置环节。国务院办公厅2025年转发的城市建筑垃圾治理意见提出,强化建筑垃圾全过程管理,并要求规范运输车辆技术要求,鼓励使用新能源车辆。
此外,物流配送和农业园艺等场景也为市场提供补充需求。在需要频繁更换货物容器、运输点位分散或装卸空间受限的作业环境中,摆臂式结构能够减少对固定装卸设施的依赖。不过,不同应用对车辆底盘承载能力、摆臂工作范围、箱体尺寸和液压系统性能的要求并不相同,厂商需要围绕具体工况进行产品配置。
产品结构与应用领域:燃油型仍是重要产品类别
从产品类型来看,摆臂式自装卸车主要分为电动型和燃油型。其中,燃油型产品目前占据重要市场地位,原始预测认为其到2032年仍将保持重要份额,但未提供具体比例。燃油车型具有补能便利、适用范围较广和较成熟的底盘配套体系等特点,在长距离运输、连续作业及充电设施不足的场景中仍具备应用优势。
电动型产品则主要受环保要求、城市低排放作业需求和车辆全生命周期运营成本等因素推动。其推广效果不仅取决于整车购置成本,还受到电池容量、续航里程、载荷条件、充电设施布局及高强度工况下能耗表现影响。对于摆臂式自装卸车而言,液压系统作业与车辆行驶均会消耗能源,因此电动化设计需要统筹考虑动力电池、电驱系统和液压执行机构之间的能量匹配。
从应用领域来看,市场主要覆盖城市环卫、建筑与拆除、物流与配送及其他领域。其中,城市环卫是重要应用方向,原始资料指出其2025年市场份额及未来CAGR具有一定规模,但具体数值未披露。建筑与拆除领域更加关注重载能力、箱体适配和复杂场地通过性;物流与配送领域则重视装卸节拍、运输效率和车辆出勤率。不同场景的差异化需求,将推动产品向专用底盘、模块化摆臂和多规格箱体适配方向发展。
区域市场与竞争格局:中国专用车辆企业构成重要供给力量
从生产端来看,北美和欧洲是全球摆臂式自装卸车的重要生产地区,2025年分别占有一定市场份额,但原文未披露具体比例。消费端方面,全球最大消费市场所在地区、第二及第三大消费市场名称和份额均存在数据缺失,未来增长最快的地区及其CAGR也未明确。中国市场近年来变化较快,但2025年市场规模、全球占比及2032年预测数据均未提供,无法据此量化判断中国市场的全球地位。
从厂商构成来看,全球摆臂式自装卸车核心生产商主要包括中国重汽、中油特种车辆有限公司、湖北世纪中远车辆有限公司、柳州五菱汽车工业有限公司和凯力汽车集团有限公司。上述企业构成原始报告列示的主要厂商范围。原文还将市场参与者划分为第一梯队和第二梯队,但未披露具体企业名单及对应市场份额,因此不宜进一步推断企业排名或市场集中度。
从竞争维度看,摆臂式自装卸车属于底盘、上装机构与液压控制系统协同集成的专用车辆。整车企业需要兼顾底盘承载能力、摆臂结构强度、液压系统稳定性、箱体锁止安全性及售后服务响应速度。相较于单纯依靠价格竞争,具备车辆定制开发、复杂工况适配和区域服务能力的企业,更有机会建立差异化优势。
技术升级与行业挑战:电动化、轻量化和作业安全并行
摆臂式自装卸车的技术升级,主要围绕结构可靠性、液压控制、能源效率和智能化管理展开。首先,摆臂机构在反复抓取、起升和放置箱体的过程中承受较大载荷,长期高频作业可能导致结构疲劳、连接部位磨损及液压系统泄漏。因此,提升关键受力部件的结构强度、优化焊接工艺和完善疲劳寿命验证,是提高产品可靠性的重点。
其次,液压系统的控制精度直接影响摆臂动作平顺性、装卸效率和作业安全。企业需要优化液压泵、油缸、阀组及控制逻辑之间的匹配,降低冲击载荷和无效能耗。同时,车辆在不平整路面或狭窄场地作业时,还需要关注整车重心变化、支腿或稳定装置配置以及箱体锁止可靠性,避免因操作不当或载荷偏移引发安全风险。
此外,行业政策正推动固体废物收运体系向规范化、数字化和绿色化发展。2026年7月发布的《固体废物污染防治“十五五”规划》由生态环境部等六部门联合印发,进一步强化固体废物污染防治和全过程管理要求。对摆臂式自装卸车而言,这意味着车辆未来不仅需要满足基本运输和装卸需求,还需更好适配规范化收集转运、车辆动态监管及绿色运输体系。
电动化也是值得关注的技术方向,但并非所有作业场景都适合直接替换为电动车型。城市短途环卫和固定线路转运相对容易形成稳定补能条件;建筑拆除、偏远区域作业及高强度连续运输,则需要综合评估续航、载荷、补能时间和运营成本。燃油型与电动型产品预计将在不同工况下形成差异化竞争格局。
贸易环境与供应链:成本波动考验企业配套能力
2025年美国关税政策及后续贸易调整,为全球专用车辆产业链带来不确定性。摆臂式自装卸车涉及车辆底盘、液压元件、钢材、控制部件及相关电气系统,关税变化可能通过进口零部件成本、原材料采购价格和跨境交付周期影响企业经营。与此同时,各国本地化采购要求及供应链调整,也可能促使企业优化零部件来源和生产布局。
对于中国厂商而言,国内配套体系和整车集成能力有助于增强供应链响应效率,但在关键液压元件、控制系统及部分高性能零部件方面,仍需关注采购稳定性与质量一致性。企业应结合目标市场的认证要求、贸易政策和售后服务条件,制定差异化的供应链及市场拓展策略。由于原始资料没有提供具体关税税率、零部件进口比例或成本变化数据,相关影响应理解为潜在风险分析,而非已量化的市场影响结果。
市场展望:专用化与绿色化推动产品结构调整
总体来看,全球摆臂式自装卸车市场预计将保持温和增长,2025年销售额为0.43亿美元,2032年有望达到0.56亿美元,2026—2032年CAGR为3.9%。与高速扩张型装备市场相比,该行业更依赖环卫基础设施建设、建筑垃圾治理、专用运输需求及存量车辆更新所形成的持续性需求。
未来,行业发展将呈现三个方向:一是产品专用化程度提升,针对城市环卫、建筑拆除和物流转运等不同工况优化摆臂结构、载荷能力及箱体适配方案;二是动力系统多元化,燃油型产品继续服务于续航和连续作业需求,电动型产品则在适宜的城市短途场景中逐步拓展;三是车辆管理智能化,通过作业状态监测、车辆定位和维护管理提升车队运营效率。
对于整车制造企业而言,未来竞争重点将由单一产品销售逐步转向整车性能、作业安全、定制化能力和全生命周期服务的综合竞争。能够在成本控制与可靠性之间取得平衡,并针对不同区域政策和实际工况提供适配方案的企业,有望在市场结构调整中获得更稳固的竞争位置。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96