盘龙药业:11月13日组织现场参观活动,中泰证券、红塔证券等多家机构参与


 收藏
 举报
证券之星消息,2026年11月16日盘龙药业(002864)发布公告称公司于2026年11月13日组织现场参观活动,中泰证券、红塔证券、招商基金、长安汇通基金、西安博成基金、西部信托、西安江岳私募基金、投资者、各方媒体、开源证券、方正证券、国信证券、长城证券、华鑫证券、华泰证券、中信证券、东方财富证券参与。
具体内容如下:问:投资者出的及公司回复情况答:感谢各位投资者和分析师对公司核心产品的长期关注。公司核心产品盘龙七片新增入选《国家基本药物目录(2026 年版)》,进入目录将持续夯实公司的战略方向,公司将坚持“一体两翼三纵深”的总体战略,并在此基础上统筹安排年度经营工作;基药资质的取得,是公司核心产品政策基础的重要强化,属于既有战略框架内的进展。从政策衔接看,国家关于基本药物配备使用的相关政策,为核心产品在基层市场释放需求空间提供了制度条件,但各省份的落地节奏存在差异,实际配备和使用水平仍取决于地方执行进度与终端准入安排。从经营落地看,公司围绕核心产品部署了五方面工作一是稳住基本盘,继续巩固二级甲等以上医疗机构的存量终端,保持现有渠道与终端结构的稳定;二是拓展基层市场,通过完善渠道体系、加强终端准入和开展学术推广,将政策条件逐步转化为实际的终端覆盖与使用;三是提升品牌影响力,依托“基药+医保甲类”的双重政策资质、独家品种属性以及持续积累的临床价值与循证证据,开展学术推广与患者教育,稳步提升盘龙七片在风湿骨伤、慢病疼痛领域的市场地位;四是重研发,围绕骨科慢病领域完善研发管线布局,加快创新药及改良型新药在研品种的临床推进与注册申报,依托产学研合作深化临床研究与循证证据积累,推进现有产品剂型优化与二次开发,持续充实产品梯队,增强公司中长期发展后劲;五是控风险,严守药品质量安全底线,强化生产、流通、销售全链条合规管理,密切跟踪行业政策变化,及时防范化解经营与合规风险,保障公司稳健可持续运营。公司始终认为,合规经营是一切经营活动的前提,报告期内公司主动调整,重点规范推广行为、优化渠道结构与费用结构,短期内对收入结构形成一定影响,公司判断这一调整着力解决的是经营质量问题,为后续市场拓展奠定了更为扎实的基础。感谢您的关注!Q2公司此前已就 2027 年的总体打法作了说明。市场也关注到公司对未来增长有较高期待。请问公司 2027 年的战略规划,在收入或净利润层面是否有定量的增速指引?尊敬的投资者您好!公司充分理解市场对增长节奏与经营质量的关注。关于 2027 年度经营目标,公司正按照年度经营计划编制流程推进,并履行相应内部审议程序。在经营目标的设定机制上,公司 2027 年度经营计划遵循三项原则一是坚持自下而上,由各业务板块将年度预算逐一分解至具体区域、具体客户与具体品种,再逐级汇总平衡;二是坚持产销协同,生产端依据工艺标准与质量提升要求统筹产能安排,实行以销定产、以产促销,使产品供给与市场需求相匹配;三是坚持实事求是,各项指标均须明确数据来源与测算依据,公司明确反对脱离实际的估测式安排,力求目标可执行、可验证、可考核。公司将持续以稳健经营与规范运作报投资者的信任。感谢您的关注!Q3公司进入基药目录后,增量主要来自基层市场,而基层市场地域广、终端分散。公司同时拥有自营推广队伍和经销商渠道,请问两种模式如何分工与平衡,以加快基层市场的覆盖?尊敬的投资者您好!公司充分理解市场对基层终端覆盖效率的关注。公司营销体系由自营推广与区域经销两部分构成,两类渠道依据产品属性、终端类型及各区域市场基础确定分工,形成互补协同的格局。自营队伍主要覆盖公司重点区域与核心终端,人员由公司统一管理。在合规设计上,公司按监管要求配备学术推广人员,学术推广人员仅承担学术支持职能,不承担销售任务,该安排构成公司营销合规体系的基础。对市场基础相对薄弱、终端分布较为分散的区域,为了高效提升市场覆盖率,公司通过与符合监管要求并具备独立经营资质的区域推广服务商合作实现终端覆盖,并对其推广行为实施事前事中过程监督。基药目录施行后,公司按照“自营守重点、经销扩覆盖”的思路推进基层市场工作。感谢您的关注!Q4相比开拓市场这类经营事项,投资者更关心的是管理层的利益能否与公司长期利益真正绑定。请问董事长及各位高管,对明年员工持股计划和股票期权设定的考核目标是否有信心?尊敬的投资者您好!感谢您对公司管理层激励约束机制的关注。公司今年推出新一期股权激励计划,并已按照中国证监会及深圳证券交易所相关规则履行审议及信息披露程序,考核指标及目标值详见公司披露的激励计划草案及相关公告。员工持股计划与股票期权的授予价格、行权价格均依照中国证监会及交易所相关规则确定。激励方案采用经营业绩类指标与研发创新类指标并重的双轨考核设计,考核范围覆盖营销一线以及研发、质量等关键岗位,目的在于使核心团队利益与公司长期利益形成有效绑定。需要说明的是,股权激励考核目标不构成公司对投资者的业绩承诺。公司将通过各项经营管理措施努力推动既定经营目标达成,并持续完善高管薪酬管理制度与约束机制,推动管理层责任与股东长期利益保持一致。感谢您的关注!Q5公司在现有战略表述中没有提到出海安排。对制造类和消费类企业而言,国内产能相对过剩、消费需求不够旺盛是现实背景。请问公司是否结合国家共建“一带一路”倡议,推进中医药产品的国际化布局?尊敬的投资者您好!感谢您对公司国际化布局发展方向的关注。公司持续关注中医药“走出去”的政策机遇与实践路径。2024 年,公司随团赴中亚地区考察,走访塔吉克斯坦、乌兹别克斯坦、哈萨克斯坦、吉尔吉斯斯坦等国,重点了解当地中医药及药食同源类产品的注册准入要求。总体来看,各国药品监管制度差异较大,药品注册须满足临床研究、生物等效性等技术要求,准入周期与投入相对较高;当地市场对保健食品及药食同源类产品的接受度较高,准入路径相对便捷。目前相关业务尚处于探索起步阶段,预计对公司近期经营业绩不产生重大影响,敬请投资者注意投资风险。感谢您的关注!Q6我从消费者的角度提一个观察公司礼盒中的日化用品,所处的是竞争非常激烈的红海市场。若面向年轻消费群体,公司现有品牌形象难以支撑;建议从银发经济出发,以中老年客户群体作为目标客户。请问公司如何看待这一方向?尊敬的投资者,您好!感谢您从消费者视角提出的建议,这对公司具有重要参考价值。公司延伸日化及大健康产品主要基于两点考虑一是按照相关法律法规规定,处方药不得在大众传播媒介发布广告,产品信息主要通过学术推广渠道传递,公司需要构建一条合规、可直接触达消费者的沟通路径;二是围绕核心产品形成品牌协同,通过日常消费场景积累品牌认知与信任。产品定位上,您的判断与公司现有客群结构基本契合中老年群体、慢病管理群体与公司骨科慢病类产品的受众高度重叠,公司消费类产品现阶段也以中老年客群、慢病管理群为主要目标市场。目前已推出盘龙七牙膏等日化产品,并布局慢病管理的多款保健产品。相关功效宣称严格限定于产品注册或备案载明的范围。渠道方面,公司在稳固医疗机构渠道基本盘的同时,正通过线上电商平台、零售连锁等渠道提升消费类产品的市场触达。上述业务目前收入占比较小,敬请投资者注意投资风险。感谢您的关注!Q7公司 2025 年研发投入创历史新高,北京研发中心也于10 月 13 日正式启用。请介绍两方面情况一是公司在创新药领域的定位,是以盘龙七片生命周期延伸为主,还是培育第二增长曲线;二是北京与西安双总部的定位和分工如何划分。尊敬的投资者您好!感谢您的关注。公司研发采取双线并行策略以盘龙七片等核心品种的循证拓展、改良开发做好产品生命周期管理,同时布局中药创新药,培育中长期第二增长曲线。2025 年公司研发投入创历史新高,北京研发中心已于 2026年 10月 13日启用。双总部分工清晰西安总部为经营主体,负责生产、质量、注册、现有产品运营及日常经营落地;北京第二总部聚焦创新药前端立项、外部专家与科研资源对接,统筹北大区营销,并作为对外合作、战略研判与资本链接窗口,形成北京引领方向、西安落地转化的协同格局。感谢您的关注!
盘龙药业(002864)主营业务:集药材规范化种植、药品生产、研发、销售和医药物流为核心产业的现代高新技术企业;公司经营药品品类丰富,以骨科风湿类为主要治疗领域,代表产品为盘龙七片,同时涵盖肝胆类、心脑血管类、妇科类、皮肤病、儿科类等多个治疗领域。
盘龙药业2026年三季报显示,前三季度公司主营收入6.18亿元,同比下降26.56%;归母净利润5654.45万元,同比下降37.04%;扣非净利润5111.45万元,同比下降38.02%;其中2026年第三季度,公司单季度主营收入1.95亿元,同比下降26.94%;单季度归母净利润1416.84万元,同比下降52.25%;单季度扣非净利润1262.63万元,同比下降57.36%;负债率25.2%,投资收益-17.49万元,财务费用-826.5万元,毛利率57.69%。
该股最近90天内共有1家机构给出评级,买入评级1家。
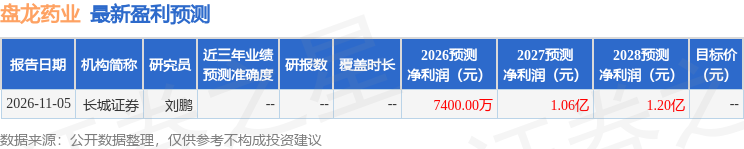
以下是详细的盈利预测信息:
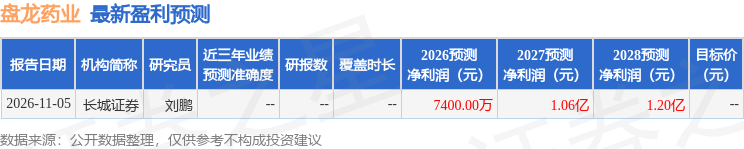
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96