碳酸锂重挫近5%跌破8.8万关口!锂矿股集体下挫 华友钴业、西藏珠峰等批量跟跌超2%



 收藏
 举报
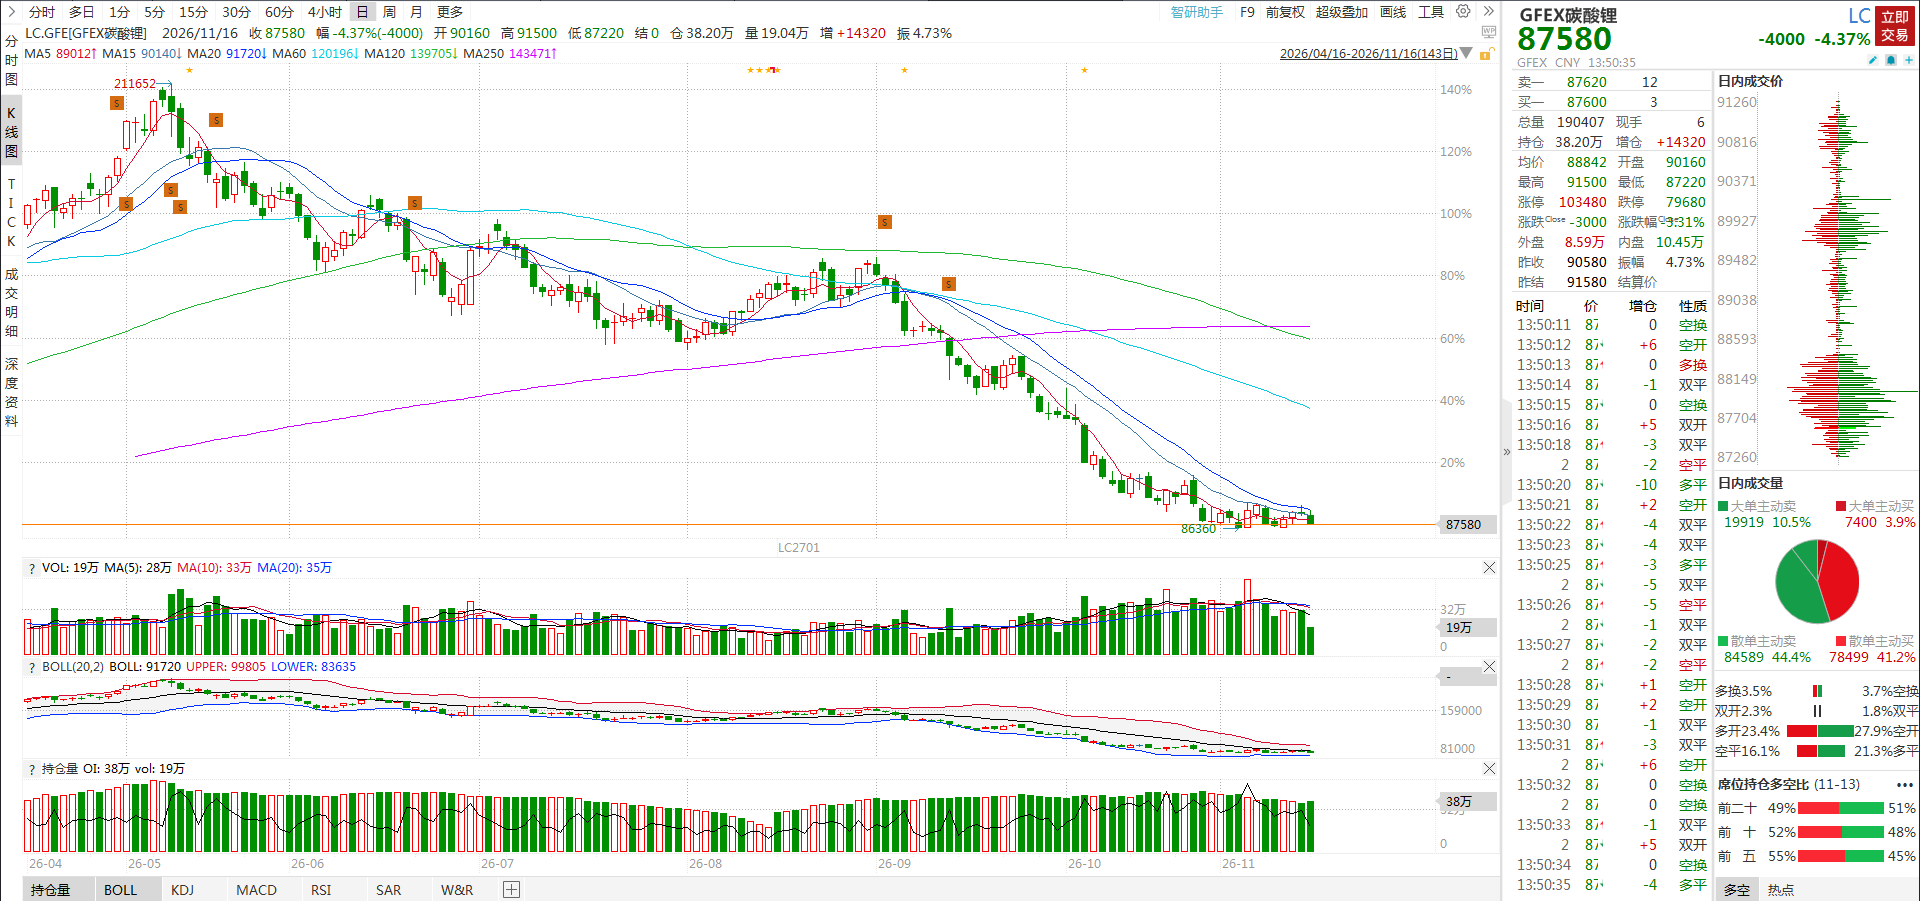
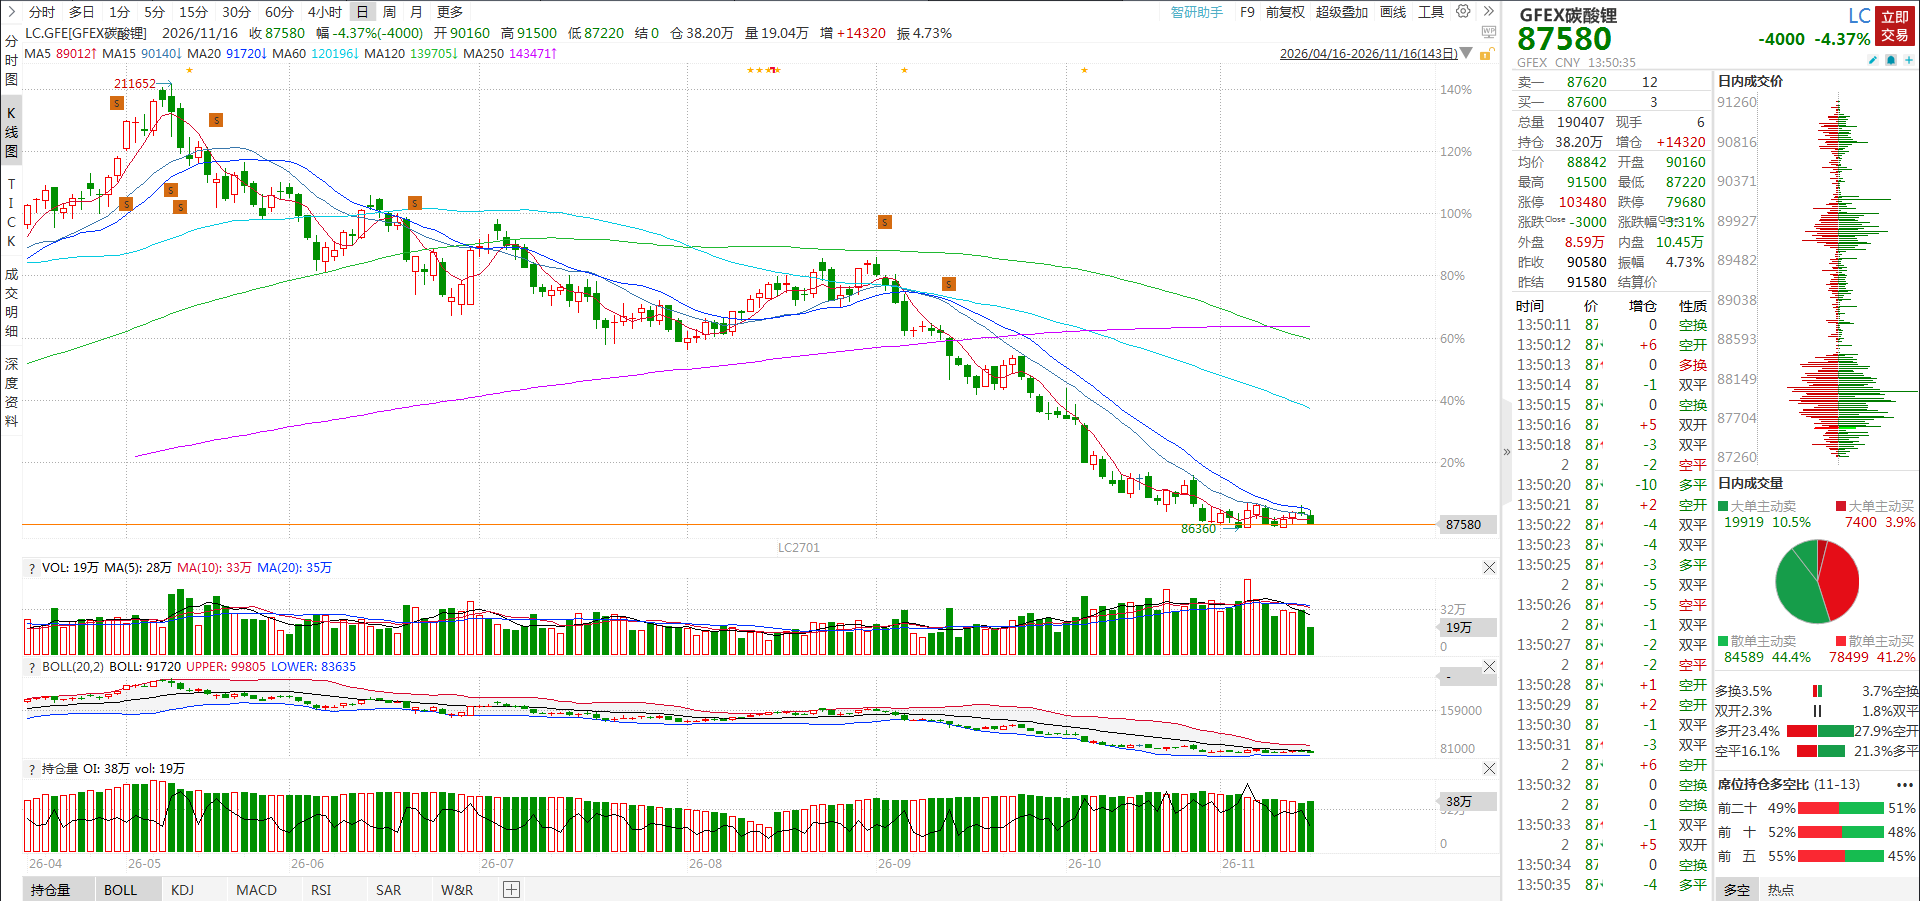
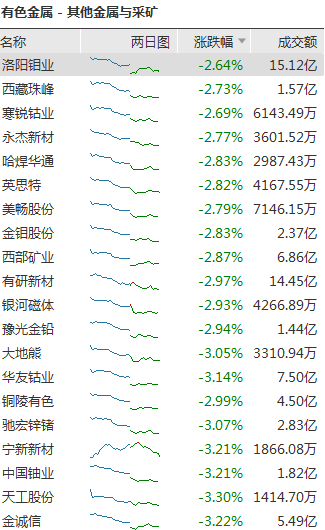
11月16日,国内碳酸锂期货延续弱势跳水走势,主力合约盘中大跌近5%,最低触及87220元/吨,正式跌破8.8万元/吨整数关口,续创本轮调整以来新低。期价走弱快速传导至权益市场,A股锂矿板块全天承压,截至午盘,融捷股份、国城矿业跌超4%,盛新锂能、天华新能跌超3%,中矿资源、华友钴业、西藏珠峰、雅化集团等多股跟跌超2%,板块内标的普遍飘绿,情绪持续低迷。
三重压力共振 锂价加速寻底
本轮碳酸锂价格持续下探并非单一因素驱动,而是供给放量、需求转弱与预期下移共同作用的结果,行业供需宽松格局进一步强化。
供给端:全球产能持续释放 收缩节奏不及预期
供给端的超预期宽松是价格下行的核心推手。海外方面,澳大利亚、非洲津巴布韦、马里等产区锂矿集中投产发运,周度锂精矿到港量维持高位,海南矿业等国内企业的海外矿山项目也进入稳定发运阶段,进口原料供应充足。国内方面,锂云母、盐湖提锂产能稳步爬坡,宁德时代旗下枧下窝锂矿也于近期启动复产,满产后月产碳酸锂约1万吨,相当于国内月度总产量的12.5%,进一步放大了供给增量预期。市场此前普遍预期锂价跌至8万元/吨附近会触发高成本产能主动减量,但当前实际供应量仍在增加,供给收缩节奏显著慢于预期,宽松格局持续压制价格中枢。
需求端:旺季成色不足 下游补库意愿偏弱
需求端的边际走弱进一步加剧了供需失衡。四季度原本是锂电传统旺季,但今年增长动能明显减弱:11月国内锂电整体排产约323GWh,环比下降5%,为年内首次月度环比转负;新能源汽车销量增速放缓,电池企业优先消耗前期库存,补库意愿普遍偏弱,多以按需采购为主,缺乏大规模备货动作。终端需求不及预期直接向上游传导,锂盐采购需求持续疲软,下游议价权提升,进一步推动锂价下行。
预期层面:远期宽松提前定价 情绪放大跌幅
情绪与预期层面的悲观共识也在加速价格下跌。市场已提前交易2027-2028年全球锂供给宽松的远期逻辑,叠加美联储加息预期升温,大宗商品整体风险偏好受压制,资金从锂产业链持续流出,期货端增仓下行特征明显,进一步放大了短期跌幅。
盈利挤压逐步显现 行业底部仍待探明
随着锂价持续下探,行业盈利空间被快速压缩,成本倒挂现象开始蔓延。部分依赖外购锂精矿的锂盐企业、高成本锂云母产能已进入亏损区间,不少企业选择收缩散单出货、优先保障长协交付。但从行业整体来看,产能出清节奏仍然偏慢,头部企业普遍以维持市场份额为核心目标,主动大规模减产的明确信号尚未出现。对于二级市场而言,锂矿板块前期已经历深度调整,估值处于历史低位,但在锂价未出现明确企稳信号、行业盈利拐点尚未确认前,板块情绪难以形成持续修复,大概率维持弱势震荡格局。后续价格能否企稳,核心取决于下游需求复苏节奏与供给端收缩进度的匹配度。
风险提示:本文基于公开市场信息与行业公开逻辑整理,不构成任何投资建议。下游需求复苏不及预期、行业产能释放超预期、锂价大幅波动均可能引发板块与个股大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96