迪士尼财报前瞻:每股收益有望同比增长 50%,华尔街最高看涨至150美元上方


 收藏
 举报
TradingKey - 迪士尼流媒体业务盈利爆发点火,每股收益有望同比增长 50%,华尔街最高目标价直指151美元。
美东时间11月17日,华特迪士尼公司(DIS) 将于美股盘前正式公布 2026 财年第四季度财务报告。 在经历多季转型调整与业务重组后,华尔街对迪士尼本次财报寄予厚望,预期第四季度经调整后每股收益将迎来爆发性增长,同比增幅高达 50% 以上,而分析师对迪士尼未来 12 个月最高目标价看涨至151.20 美元。
根据 Zacks、TipRanks 与华尔街多家机构的最新综合预估显示,迪士尼 Q4 关键财务指标呈现营收两位数增长、利润大幅跃升的格局,具体如下:
核心财务指标 |
市场共识预期 |
去年同期实绩 |
预估同比增长率 |
总营收 |
251.9亿 – 252.6亿 美元 |
224.6亿 美元 |
+12.1% ~ +12.4% |
调整后每股收益 |
1.67 – 1.69 美元 |
1.11 美元 |
+50.5% ~ +52.3% |
迪士尼公司EPS之所以获得逾50%增长,得益于三个原因:第一、流媒体营业利润率从去年同期的 5% 翻倍提升至两位数,正式从烧钱转为稳定盈利来源;第二、体验与乐园板块受益于邮轮运力扩张与定价提升,盈利维持高位;第三、 公司全年执行超过 90 亿美元 的股票回购,大幅减少流通股数并推升每股收益表现。
目前华尔街机构对迪士尼未来 12 个月的平均目标价约为 126.73 至 130.58 美元,而最乐观阵营给出的最高目标价落在 151 美元,具体如下:
投资机构 / 券商 |
目标价 |
核心看涨 / 评估逻辑 |
高盛 |
151.00 美元 |
打击密码共享政策全面落地、订阅方案分级提价以及广告版方案变现率提升,流媒体部门已摆脱过去每年数十亿美元的亏损 |
花旗集团 |
140.00 美元 |
体验乐园与邮轮业务现金流强劲,估值具备修复空间 |
富国银行 |
132.00 美元 |
主题乐园扩容带动营收突破单季百亿美元大关 |
TD Cowen |
123.00 美元 |
短期宏观消费环境仍存变数,维持中性观望 |
瑞银 / 巴克莱 |
115.00 美元 |
对消费降级压力与第 53 周后的高基数效应持审慎态度 |
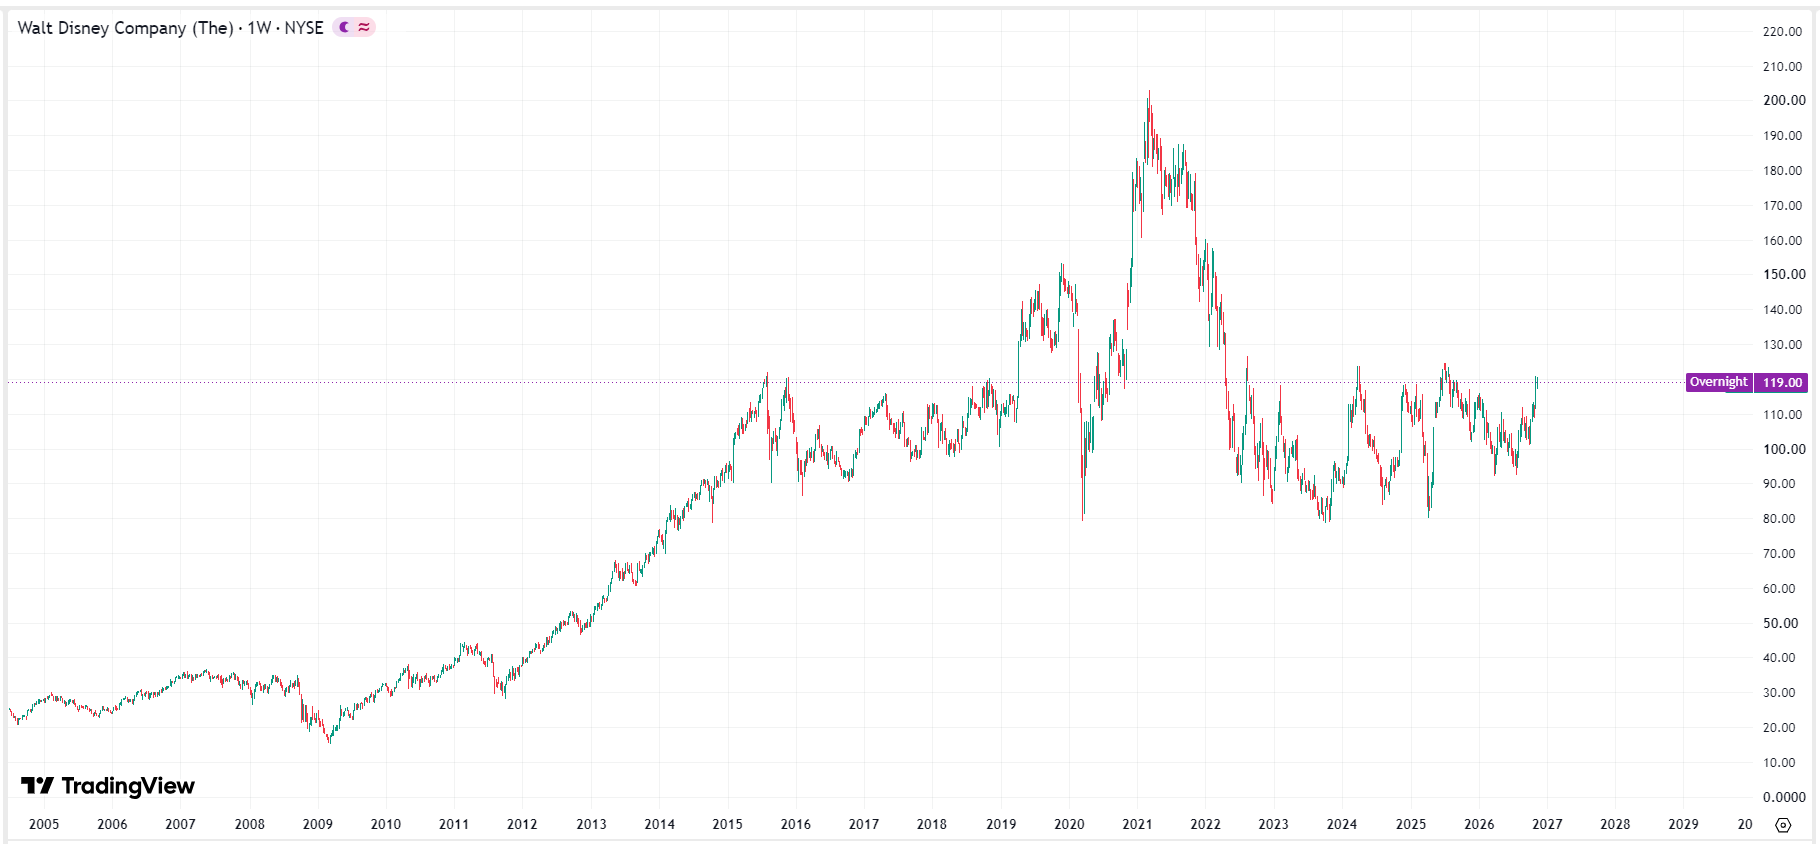
期权市场定价显示,本次财报发布后迪士尼股价隐含约 ±6.30% 的单日波动幅度。若财报超预期,有望刺激股价突破近四年的阻力位125美元,彻底打开上涨空间。相反,在当前宏观高利率环境下,若 2027 财年指引未能给出超预期的惊喜,短线仍需防范获利了结卖压。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96