“易中天”巨震,中际旭创、新易盛跌超12%!创业板ETF汇添富(159247)指数回调超4%再吸金1.2亿元!



 收藏
 举报
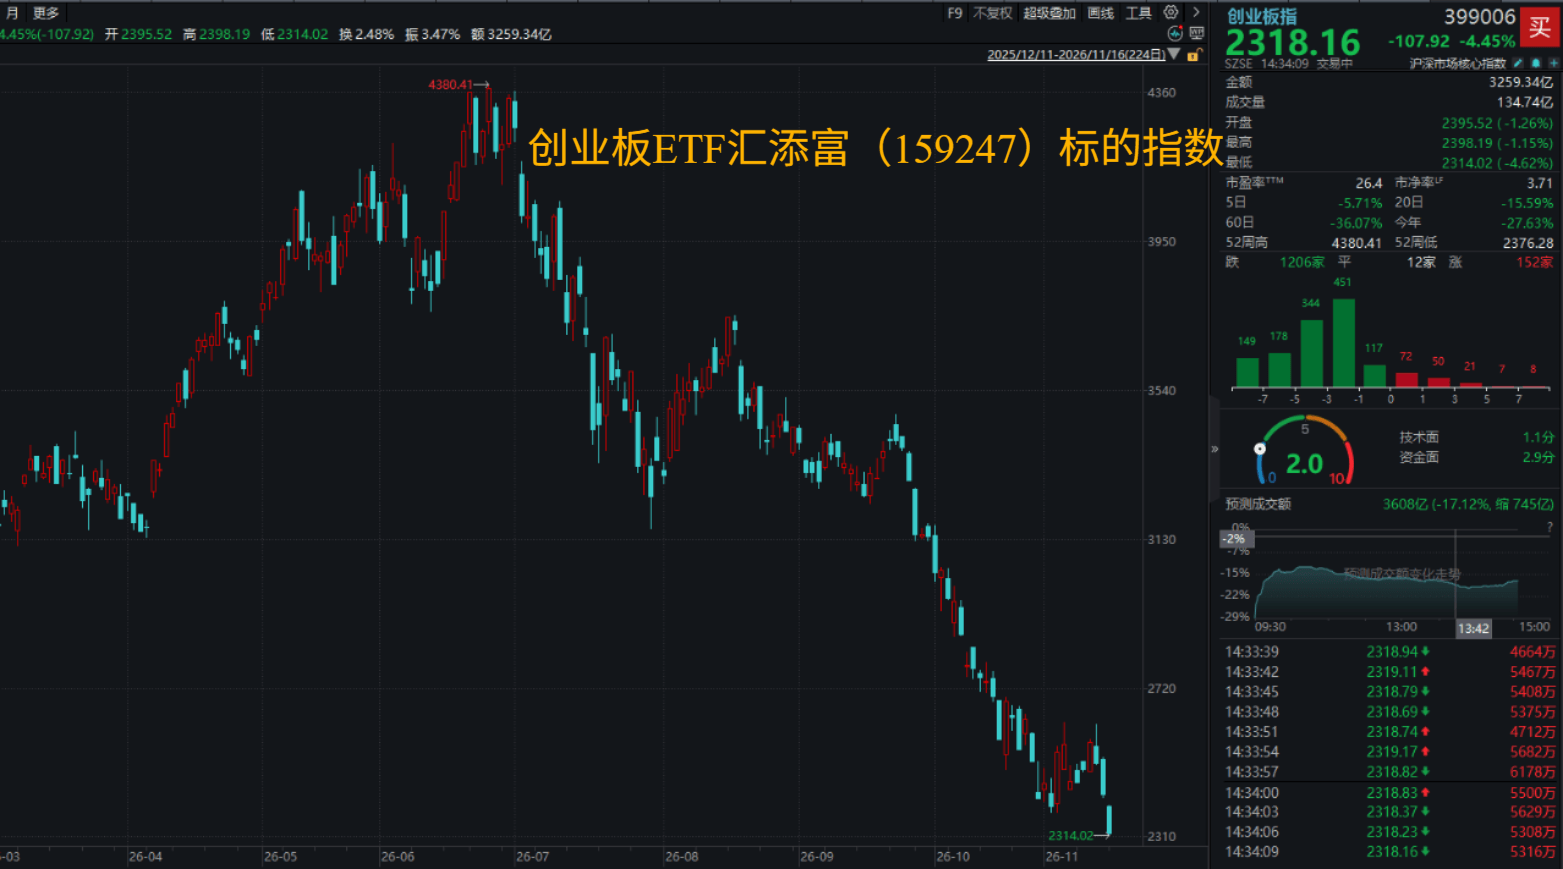
今日A股三大指数低开低走,半导体、算力硬件领跌,“易中天”巨震。截至发稿,科创50指数跌近6%,创业板指跌超4%创年内新低。资金持续关注双创板块,创业板ETF汇添富(159247)近20天吸金超5.6亿元,盘中再获1.2亿元大额净流入;科创50ETF汇添富(588870)近20天累计揽金近2亿元。
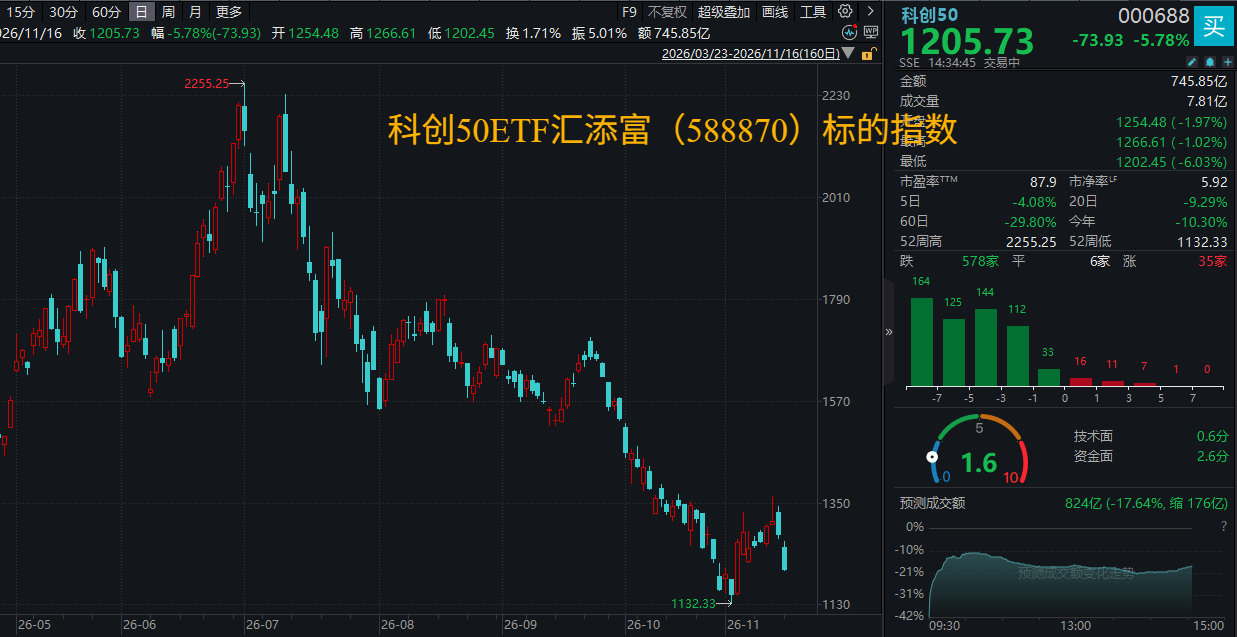
科创50热门股全线调整:寒武纪跌超9%,澜起科技跌超8%,源杰科技、海光信息跌超7%,中微公司跌近6%。创业板指热门股多数回调:中际旭创、新易盛跌超12%,天孚通信、胜宏科技跌超11%,长川科技跌超9%;宁德时代逆市微涨。(成分股仅做展示,不作为个股推介)。
消息面上,四大利空因素叠加:(1)黄仁勋辞职冲击波仍在发酵,且出现双向扰动。一方面,英伟达“协调中枢”功能缺位,令海外算力链承压;另一方面,有报道称黄仁勋正考虑重返英伟达,又扰动了此前的国产替代逻辑。(2)高层重磅会议、英伟达新一季财报、Anthropic挂牌上市都将于本周登场,部分资金或选择等待内外部环境进一步明朗后再行布局。(3)中东局势周末再度升温:伊朗袭击美国驻巴林军事设施,霍尔木兹海峡多艘油轮触雷,胡塞武装袭击沙特境内目标,美第三艘航母抵达中东,也令市场风险偏好受抑。(4)美联储12月加息预期、金融稳定报告警示AI融资风险,以及有关CPO推进节奏的报道,均令科技方向承压。
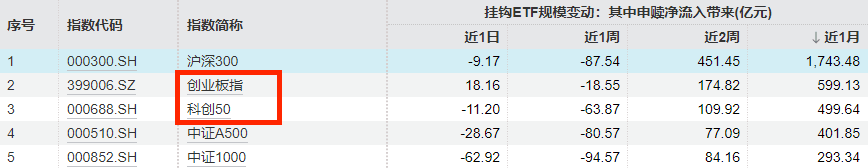
尽管扰动不断,但资金仍借道股票ETF持续扫货双创板块。截至11月13日,创业板指近1个月净流入近600亿元,科创50近1个月吸金近500亿元,位居全市场指数第二位和第三位。
【科技股为何承压?美联储加息预期升温,AI投资迎来考验】
中国银河证券认为,近期科技股承压主要受到以下3起事件影响:(1)美国核心通胀黏性仍存,美联储加息预期强化。美国10月CPI环比上涨0.4%,较9月的0.6%有所放缓,核心CPI连续第三个月环比上涨0.3%;PPI环比上涨0.3%,同比上涨6.5%,核心PPI环比维持在0.5%。美联储理事沃勒表示,仍倾向于支持12月加息25BP,若核心通胀未明显回落则应考虑加息50BP。市场进一步上修政策利率预期。
(2)美伊局势与霍尔木兹海峡航运风险反复,全球原油供需格局边际改善。近期海峡及周边海域仍发生多起商船安全事件,美伊双方外交表态反复,谈判尚无实质性进展。与此同时,中东石油出口持续恢复,IEA上调四季度供应预测330万桶/日,预计供需格局将重新转向过剩。10月全球可观测石油库存增加5200万桶,但陆上库存仍处低位。
(3)英伟达管理层突发变动,AI投资回报与融资可持续性关注度上升。11月12日,英伟达宣布黄仁勋辞去总裁、CEO及董事职务,由首席财务官暂代CEO,引发市场对公司经营战略、产业合作及客户融资安排持续性的担忧。叠加美国中选后AI 监管趋严预期升温,市场进一步关注AI投资效率与商业回报。中国银河证券指出,AI长期增长逻辑尚未发生根本性逆转,但全球科技资产可能延续基本面分化与估值重估,未来盈利兑现、现金流质量及融资能力将成为重要定价因素。
展望后续,中国银河证券认为,权益方面美股仍以结构性机会为主,英伟达财报与Anthropic上市将成为AI产业盈利及估值的重要验证窗口,其结果可能进一步影响科技板块风险偏好及资金配置。
(中国银河证券20261115《美联储加息预期升温,AI投资迎来考验》)
【板块轮动频切,配置结构如何布局?】
A股行情呈现反复拉锯特征,资金在成长与价值之间轮动切换。中国银河证券认为,这种“指数磨底、结构轮动”的组合,指向筹码在震荡中重新寻找平衡。往后看,指数层面进一步大幅下行的空间有限,市场或仍处于震荡博弈窗口,以结构性轮动机会为主。
当前A股面临的外部环境,是多股力量相互交织的复杂格局。第一,美国10月CPI与核心CPI双双偏强,美联储理事沃勒释放鹰派信号,推升市场对美联储12月加息的押注,10年期美债收益率再度走高,重新站到5%的关键关口上方。第二,AI叙事正在经历重定价,并叠加了监管担忧的冲击。第三,地缘冲突短期升级的风险尚未出清,对风险偏好或存在脉冲式潜在扰动。
国内政策预期的锚定价值更为突出。10月金融数据显示,社融增速企稳回升,其中政府债券净融资构成重要支撑。资金投放与项目落地加快,有望带动上下游产业需求,持续关注“六网”等政策受益板块。
站在当前时点来看,市场仍处在震荡消化、预期再定价的过程当中,行情大概率以时间换空间的方式呈现。杠杆盘已经经历一轮集中出清,交易型增量资金需要等待市场情绪进一步回暖、赚钱效应重新凝聚。险资、年金等长线资金布局是支撑市场中长期底部的重要力量,稳市相关工具在关键位置发挥托底作用,巩固运行区间的韧性。整体来看,市场向下的风险已经有所收敛,但向上空间仍需要观察筹码与资金的边际变化,后续行情重心或在于板块轮动的结构性机会。
配置机会方面,中国银河证券建议“杠铃”策略。一端是成长板块,优先关注国产算力、半导体设备材料、AI应用、创新药等,部分算力硬件、光通信标的短期波动加大,关注资金博弈分歧后的承接机会;另一端,以红利资产作为防御底仓,布局银行、公用事业、煤炭等板块;政策持续推动重大项目加速落地,关注电网、储能/电力配套、建材、工程机械等环节。传媒、农业等低位轮动方向短期弹性值得跟踪。
(中国银河证券20261115《板块轮动频切,配置结构如何布局?》)
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96