道指跌超700点,科技股成为主要拖累,英伟达续跌4%


 收藏
 举报

TradingKey - 美东时间11月16日,美股周一走低,科技股成为主要拖累。英伟达延续跌势,投资者继续关注公司CEO继任安排,以及美国收紧海外AI算力访问限制带来的影响。
截至收盘,道琼斯指数跌1.41%,报51608.17点;纳斯达克综合指数跌2.49%,报24509.76点;标普500指数跌1.92%,报7416.59点。
科技股表现
英伟达(NVDA)跌逾4%。据CNBC报道,公司董事会目前未讨论恢复黄仁勋的CEO职务。与此同时,美国针对第三国数据中心远程算力访问收紧监管,进一步引发市场对英伟达海外业务的关注。
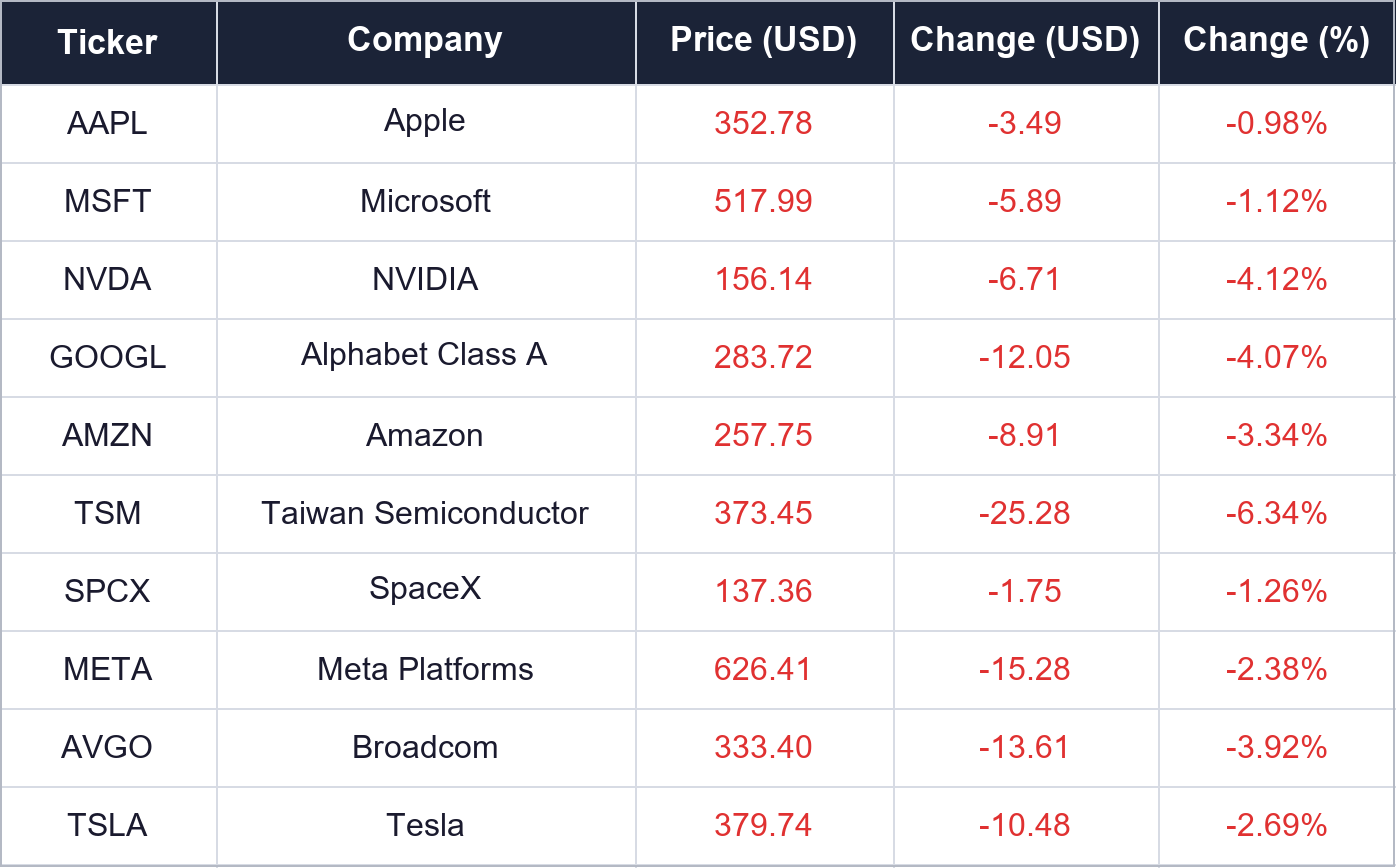
大型科技股于今日的表现如下图:
费城半导体指数跌5.28%,报9610.65点。30只成分股全线下跌。美光科技(MU)跌7.62%,英特尔(INTC)跌7.07%,泛林集团(LRCX)跌6.68%,阿斯麦(ASML)跌5.91%,美国超微公司(AMD)跌5.58%,应用材料(AMAT)跌5.47%,德州仪器(TXN)跌3.09%。
公司消息
英伟达董事会据悉未讨论黄仁勋复职,继续推进调查与CEO遴选
据CNBC援引知情人士报道,英伟达董事会目前没有考虑恢复黄仁勋的CEO职务,正专注于调查其个人行为是否危及国家安全或公司商业机密。公司已聘请Wachtell Lipton律师事务所牵头调查,董事会此前表示,正在遴选CEO搜寻顾问机构。
微软披露全球宕机原因:潜伏漏洞叠加流量切换,引发连锁故障
微软在初步事后报告中披露,上周Microsoft 365全球故障源于今年7月引入的软件缺陷。宕机前约15小时,Teams流量被转移至与Exchange Online共用的网络网关;与此同时,约14%的相关服务器容量因另一问题处于离线状态。流量增加与可用容量下降共同触发漏洞,导致服务器资源耗尽、停止响应。自动流量调度随后将请求转向其他服务器,使故障进一步扩散。微软表示,内部测试未能覆盖生产环境中的真实流量组合与硬件条件,较新、处理器核心数更多的服务器反而更容易触发问题。公司已修复相关代码,并加强容量、监控及流量调度保护措施。
SK海力士据悉推进HBM4扩产,设备拟于2027年上半年安装
据韩国《电子新闻》(etnews)援引半导体设备行业人士报道,SK海力士正推进HBM4生产设备追加投资,重点涉及键合、切割及检测等封装测试环节,目标于2027年上半年完成设备进场和安装。新增设备有望部署于清州P&T6工厂,利用现有闲置空间扩大HBM4产能。业内人士估计,若工厂全面运转,新增HBM产能以晶圆折算可超过每月2万片。
行业&宏观消息
美国收紧海外AI算力访问管制,堵住第三国数据中心租赁路径
美国商务部工业与安全局(BIS)公布临时最终规则,旨在防止企业通过第三国数据中心的远程计算安排,绕过现有先进芯片出口限制。新规针对先进AI芯片及服务器的远程访问,弥补实体芯片出口管制与海外算力租赁之间的监管空缺。
SemiAnalysis下调AI加速器支出预测,2028年较原预测减少28%
据媒体报道,SemiAnalysis在最新模型更新中,将2028年和2030年全球AI加速器资本开支预测分别下调28%和40%,并将2026—2030年加速器逻辑硅片出货面积累计预测下调17%。此外,2028年HBM需求预测下调30%,2030年功耗需求预测下调34%。
英伟达占本轮硅片出货面积预测削减量的66%。按出货对应的计算业务收入衡量,SemiAnalysis对英伟达2030年的预测下调66%,调整同时涉及出货量和平均售价假设。该机构将AI企业营收增长放缓、融资环境收紧及数据中心建设延迟列为主要调整原因。
沃什谈AI经济影响:美联储评估生产率提升、岗位流失及投资回报风险
美联储主席凯文·沃什周一在旧金山举行的生产率与就业工作组会议上表示,美联储工作人员已开始模拟AI广泛应用可能带来的不同经济结果,重点评估其对生产率、经济增长和劳动力市场的影响。
沃什列举了三种情景:AI提升生产率,劳动者与资本所有者共同分享增长收益;AI推动经济扩张,但自动化取代部分岗位,导致失业率上升;或AI投资回报不及预期,引发股票估值回落、经济放缓及失业增加,最终未能实现预期的生产率提升。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96