A股家电股逆势上涨!九阳股份上演“地天板”,高股息防御属性共振,龙头掀涨停潮



 收藏
 举报
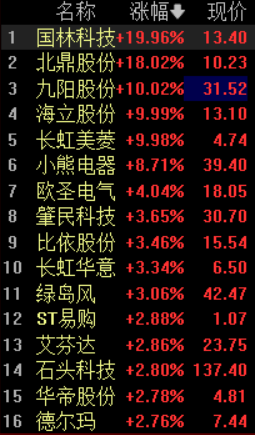
早盘,A股家电板块逆势上涨,板块内4只个股涨停,国林科技涨19.96%,九阳股份(上演“地天板”)、海立股份、长虹美菱涨停。
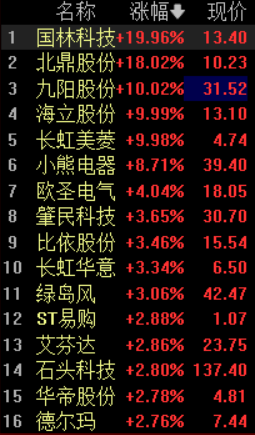
市场炒作的核心逻辑在于家电板块的防御属性与基本面修复形成共振。一方面,资金从前期拥挤的成长赛道转向防御性价值板块。另一方面,出口景气度逐季抬升,资金配置意愿明显增强。
国金证券研报称,2026年10月,家电出口量达4.02亿台,同比增长14.1%;出口金额达89.56亿美元,同比增长20.9%。1—10月累计出口量40.09亿台、同比增长8.0%,累计出口金额893.65亿美元、同比增长10.4%。出口增速逐季改善,四季度出口有望延续增长。
内销方面,星图数据显示,2026年双十一期间全网电商销售总额17764亿元,同比增长4.8%;其中综合电商销售额16790亿元,同比增长3.7%,即时零售销售额891亿元,同比增长33%。据京东披露,海尔、美的、海信、TCL、格力等多个品牌在京东成交额突破10亿元。
相关行业:
白色家电:凭借低估值、高分红和稳健现金流,白电龙头在当前市场风格下成为资金防御配置的重要选择。机构数据显示,头部白电公司分红率整体维持在55%以上,若将注销式回购纳入等效回报,当前综合股东回报率可达7%左右,对长线资金吸引力突出。
小家电:作为内销结构升级与出口增长的双重受益方向,小家电企业在双十一期间保持了较好销售韧性,部分公司新品迭代带动核心品类销售额同比增长。随着行业逐步从政策驱动向产品驱动切换,场景化创新与功能升级有望支撑板块估值修复。
家电零部件:随着整机厂出口排产保持增长,上游压缩机、制冷零部件等家电零部件需求同步提升。家电零部件企业收入端受益于整机厂补库与海外产能扩张,业绩弹性在产业链中更为突出,板块内个股表现活跃。
黑电与智能家居:黑电企业受益于全球市场份额提升和高端化推进,毛利率持续改善。同时,智能家居、清洁电器等新消费方向加速渗透,带动家电行业从传统硬件制造向智能化和场景化升级,打开中长期成长空间。
产业链公司:
长虹美菱:公司是白色家电领域代表性企业,11月17日实现两连板。受益于家电出口景气度提升与内销结构升级,公司在家用空调、冰箱等品类持续优化产品结构,出口链景气回升对公司海外业务形成直接支撑。
小熊电器:公司为国内小家电龙头之一,11月16日触及涨停,近期获机构调研关注。公司依托线上渠道优势和场景化产品迭代,核心品类销售保持较好增幅,在小家电板块业绩拐点初现的背景下获得资金关注。
北鼎股份:公司深耕高端小家电领域,11月16日收获20%幅度涨停。公司在三季报业绩说明会上表示,核心品类产品迭代取得良好成效,新品上市后市场反馈积极,带动核心品类销售额同比保持较好增幅,支撑了二季度至三季度的业绩表现。
美的集团:公司为家电行业头部企业,近期股价创历史新高,市值一度突破7000亿元。公司持续推动注销式回购,截至10月31日累计回购A股约1.45亿股,支付金额117.57亿元,前三季度归母净利润同比增长9.27%,第三季度归母净利润同比增长25.93%。
格力电器:公司为白电龙头企业,具备低估值、高分红特征,股息率普遍高于5.5%。公司持续通过现金分红回报投资者,2026年中期拟每10股派10元,自上市以来累计现金分红超1588亿元,红利属性突出。
海立股份:公司为家用电器零部件方向代表企业,11月17日涨停。公司压缩机等核心零部件产品需求与下游整机厂排产和出口景气度密切相关,在零部件板块活跃中表现突出。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45