金价跌破3900,摩根士丹利为何看涨至5250美元?



 收藏
 举报
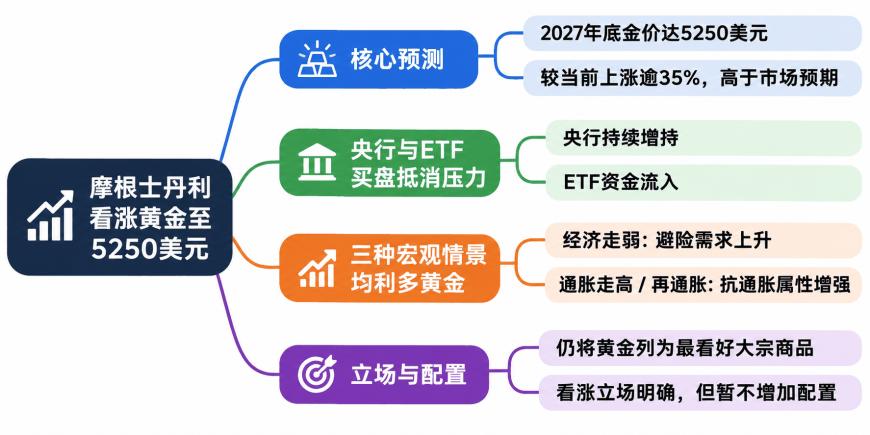
在黄金价格跌至一年多低点之际,摩根士丹利给出了华尔街较为激进的看涨预测,预计到2027年第四季度,国际金价将升至每盎司5250美元,较其报告采用的现货价格高出约35%。
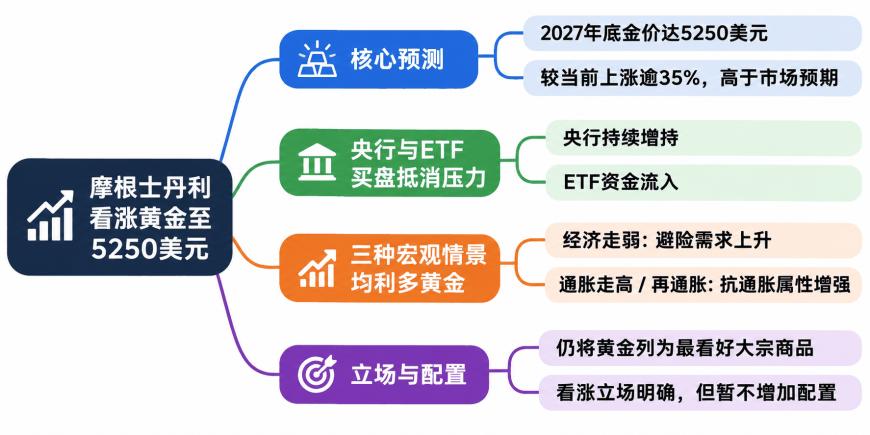
摩根士丹利11月15日发布的《2027年全球策略展望》显示,该行将黄金列为最看好的大宗商品,并预计金价将在2027年第二季度达到每盎司5000美元,随后于年底进一步升至5250美元。
这一预测明显高于市场普遍预期。据彭博社报道,高盛在本周一发布的最新展望中预计,2027年底金价将达到4650美元,比摩根士丹利的目标低600美元。
不过,黄金近期走势仍然疲弱。现货黄金本周一一度跌至每盎司3830.74美元,为2025年10月初以来最低水平,较今年1月创下的5594.82美元历史高点累计下跌31.5%。
央行与ETF买盘抵消高利率压力
摩根士丹利认为,黄金近期在不利的宏观环境下表现出一定韧性,反映传统利率模型已经不足以解释金价变化。
该行指出,今年以来,受中东冲突引发的通胀压力影响,美联储重新启动加息,美元走强,全球长期债券收益率也维持高位。
这些因素通常不利于黄金。由于黄金本身不产生利息,实际利率上升会提高持有黄金的机会成本。
摩根士丹利的研究显示,如果将今年3月至7月期间黄金价格与美国10年期实际收益率的关系延伸至当前,理论上金价应已跌破每盎司3000美元。
但实际金价仍维持在接近3900美元的水平。该行认为,央行实物黄金需求及黄金ETF资金流入,在一定程度上抵消了高利率和强美元的压力。
其中,欧洲投资者近期持续增加黄金ETF配置,是摩根士丹利重点关注的需求变化之一。
世界黄金协会数据显示,今年前三季度全球央行黄金购买量估计达到675吨。尽管部分主要买家的增持节奏有所变化,官方部门仍是黄金市场的重要需求来源。
摩根士丹利认为,黄金市场正在受到利率变化、央行储备配置及投资者避险需求等多种因素共同影响,单纯依靠实际收益率预测价格可能低估其表现。
三种宏观情景下,黄金均存在上涨动力
对于未来金价走势,摩根士丹利提出了几种可能推动黄金上涨的宏观情景。
其中最直接的路径是中东冲突缓和,推动国际油价回落,并降低市场对持续通胀及进一步加息的预期。
如果美国政策利率和长期债券收益率随之下降,持有黄金的机会成本将降低,可能重新吸引投资者增加配置。
另一种情景是全球债券收益率继续走高,但上涨主要源于财政可持续性担忧。
摩根士丹利认为,在这种情况下,投资者可能更加关注不具有信用违约风险的实物资产,黄金仍有机会吸引资金流入。
即使油价持续维持高位,黄金也未必始终受到压制。该行指出,如果能源成本上涨最终损害经济增长,并使市场更加担忧滞胀风险,黄金可能重新受益于避险需求。
在价格预测方面,摩根士丹利同时给出了不同情景下的目标区间。
其2027年第四季度黄金基准预测为每盎司5250美元;悲观情景目标为3938美元,乐观情景则达到7088美元。
以报告采用的每盎司3877美元现货价格计算,三种情景分别对应约2%、35%和83%的价格变动。
看涨立场鲜明,但暂不增加黄金配置
尽管摩根士丹利对黄金价格持明显乐观态度,其跨资产策略团队并未立即提高黄金在投资组合中的配置比例。
报告显示,该行目前对全球股票采取最高程度的超配立场,同时将大宗商品整体配置下调至相对基准低配3个百分点。
在商品内部,摩根士丹利将布伦特原油和铜调整为低配,黄金则维持相对基准中性的配置立场。
该行解释称,虽然贵金属策略团队看好黄金,但仍希望等待市场对政策利率路径的定价更加稳定后,再考虑增加投资组合中的黄金头寸。
摩根士丹利预计,2027年美国10年期国债收益率将达到5%,美元指数升至105。这一利率和汇率环境仍可能对黄金构成短期压力。
高盛对黄金的判断也存在类似的时间差异。其策略师预计,在美联储继续收紧货币政策期间,黄金可能维持疲弱和高波动状态,但随着未来降息周期启动,西方黄金ETF需求有望恢复,并推动金价到2028年底升至5600美元。
目前市场仍普遍预期美联储将在12月再次加息。根据芝商所FedWatch工具周二的定价,投资者预计加息25个基点的概率达到96.6%,加息50个基点的概率为3.4%。
摩根士丹利虽然提出较高的2027年底金价目标,但其自身投资组合仍保持谨慎,下一步是否增加黄金配置,将取决于美联储政策预期和市场利率走势能否趋于稳定。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96