安闻科技冲击深主板,聚焦汽车座舱领域,主营业务毛利率逐年下滑


 收藏
 举报
近年来,汽车产业正经历从燃油向新能源的结构性跃迁,新能源汽车对燃油车的替代已不可逆转,推动汽车消费从“代步工具”向“智能移动空间”转变,用户对驾乘体验的舒适及安全性要求不断提升。
汽车座舱的舒适及安全性已经成为汽车差异化竞争的重要因素,也成为汽车智能化发展的重要领域。最近就有做汽车座舱舒适及安全系统的公司冲击IPO。
格隆汇获悉,近日,安闻科技集团股份有限公司(简称“安闻科技”)更新了招股书申报稿,拟在深主板上市,保荐人为广发证券。
安闻科技已经历两轮问询回复,关于公司经营业绩、股份支付、关联交易及同业竞争等问题被问询。接下来分析一下公司的详细情况。
1
河北廊坊冲出一家IPO,小米智造、蔚来产投入股
安闻科技注册地及主要生产经营地位于河北省廊坊市,其前身廊坊金色时光成立于1999年,由张信泰、张海峰出资设立,当时的注册资本为30万元。
经过多年发展,2025年1月公司外部投资整体投前估值为98亿元。
安闻科技在主要客户周边建立了多个生产基地,包括在河北廊坊、天津、上海、浙江嘉兴、广东东莞、广东梅州、重庆均设立了制造中心。此外,公司还在罗马尼亚有生产基地,并筹备建设墨西哥、摩洛哥基地。
截至2026年6月末,公司共有9584名员工。其中,超过82%为生产人员,约11%为研发人员,另外还有部分销售和管理人员。
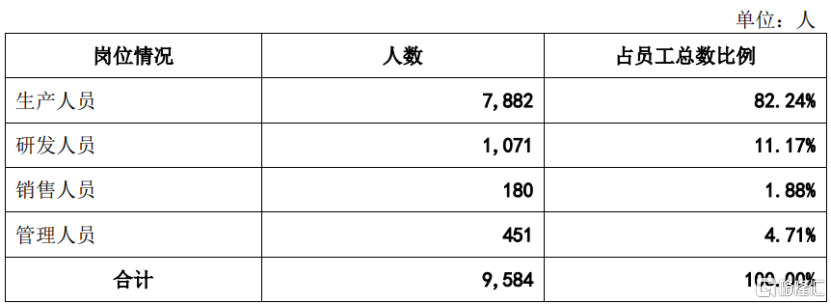
2026年6月末,公司员工专业构成情况,图片来源于招股书
本次发行前,张海涛直接持有安闻科技40.92%股权,张海涛之子张骁直接持股25.37%,张海涛之弟张海峰直接持股5.27%。通过与张骁、张海峰的《一致行动协议》,张海涛合计控制公司71.56%表决权,为控股股东及实际控制人。
此外,先进制造基金、小米智造、李瑛、李双、海南昊佳、金安民、蔚来产投等均为公司股东。
管理层方面,安闻科技的董事长、总经理张海涛出生于1966年,本科学历。他曾陆续担任过天津市煤矿专用设备厂工程师、中国石油天然气管道工程有限公司工程师,还曾担任廊坊金色时光执行董事、经理。
副总经理吴明出生于1984年,本科学历。他曾历任廊坊金色时光销售经理、销售总监、副总经理。
副总经理张海峰出生于1972年,本科学历。他曾历任卢卡斯伟利达廊重制动器有限公司助理工程师、工程师,还曾担任威意特汽车系统(中国)有限公司精益专员、亚新科工业技术有限公司精益经理、克瑞宁晋阀门有限公司生产总监、廊坊金色时光运营副总经理等职务。
副总经理、董事会秘书彭向前出生于1980年,硕士研究生学历,注册会计师。他陆续担任过岳华会计师事务所有限责任公司审计经理、信永中和会计师事务所有限责任公司审计经理、北京京运通科技股份有限公司财务负责人、北京华科泰生物技术股份有限公司财务负责人、廊坊金色时光财务负责人。
值得注意的是,安闻科技2023年的现金分红高达2.5亿元,分红金额占同期净利润的60%以上,而这些钱大部分进了大股东的口袋。
本次IPO,安闻科技拟募集资金约20.05亿元,用于汽车电子零部件生产项目、天津汽车零部件生产及研发项目、浙江汽车零部件生产建设项目、研发中心建设项目、数字化建设项目、补充流动资金。
2
产品应用于比亚迪、小米汽车等车企,应收账款规模较大
安闻科技主要产品可分为热温舒适类、体态舒适类、传感检测类,应用场景包括汽车座舱中的座椅、方向盘。
其中,公司热温舒适类包括座椅通风、座椅加热、方向盘加热产品,体态舒适类有座椅按摩、座椅腰托,传感检测类有SBR、HOD。
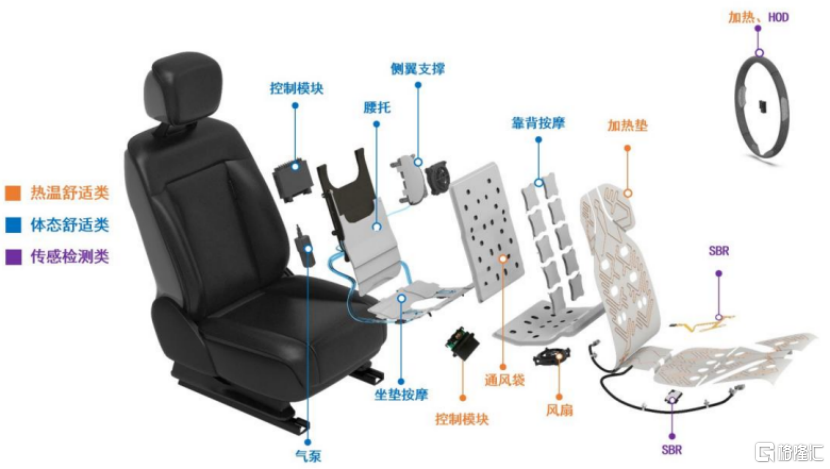
公司产品在汽车座舱上的具体应用场景情况,图片来源于招股书
具体来看,2023年至2026年上半年(简称“报告期”),公司热温舒适类产品的营收占比在50%左右,体态舒适类产品的营收占比从23.16%提升至33.34%,传感检测类产品的营收占比约15%。
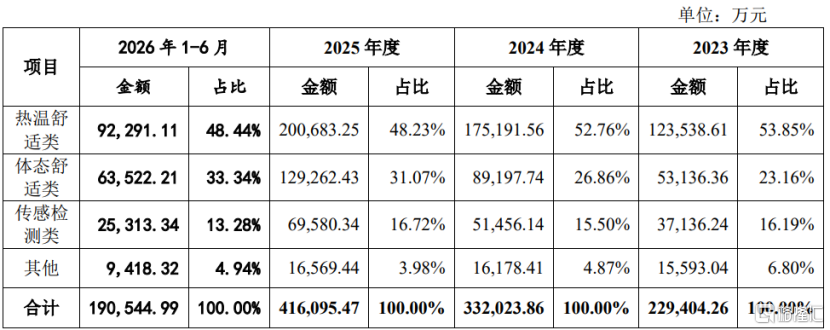
公司主营业务收入构成,图片来源:招股书
安闻科技产业链上游主要包括电子元器件、橡塑件、胶膜、织物、线材等原材料供应商,包括深圳市精锐昌科技有限公司、东莞市雄林新材料科技股份有限公司、富昌电子(上海)有限公司、上海欣驰电子有限公司等。
公司下游客户为生产汽车座椅、方向盘的一级汽车零部件供应商,直接客户主要为佛吉亚、东实李尔、李尔、安道拓、麦格纳、延锋、诺博等全球知名汽车座椅厂商,最终整合形成座椅总成后供货给整车厂。
应用安闻科技产品的整车厂包括比亚迪、吉利汽车、长安汽车、长城汽车、东风汽车、广汽集团、上汽集团、奇瑞汽车、蔚来、理想、赛力斯、岚图、小鹏、零跑、小米汽车、宝马、奥迪、奔驰、大众、丰田等。
据中国汽车工业协会统计,2025年销量排名前十的国内车企(比亚迪、上汽集团、吉利汽车、一汽集团、长安汽车、奇瑞汽车、东风汽车、北汽集团、广汽集团、长城汽车)合计销量为2887.4万辆,占汽车销售总量的83.9%,头部效应明显。
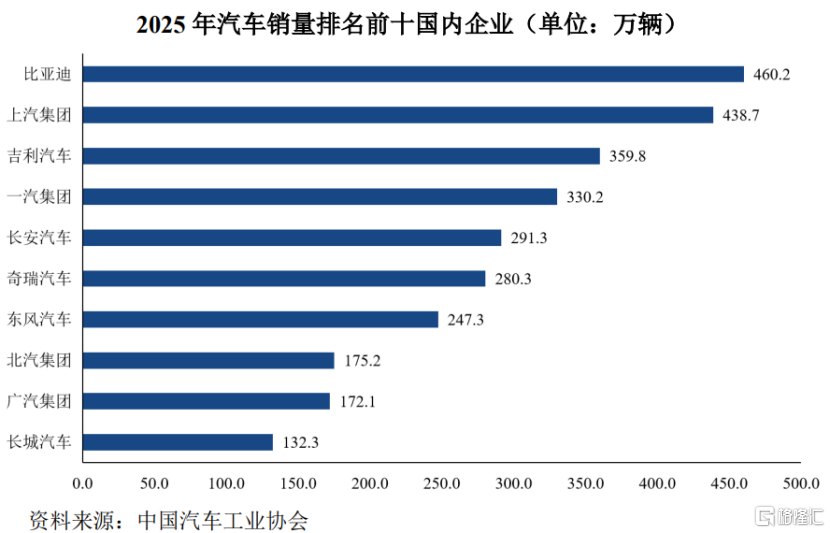
图片来源于招股书
值得注意的是,随着经营规模的扩大,安闻科技的应收账款规模也有所增加,2023年末至2026年6月末,公司应收账款账面价值从约12.14亿元增加至18.64亿元,公司应收账款规模较大。
3
年入近42亿元,主营业务毛利率逐年下滑
汽车座椅是实现座舱舒适功能的重要载体,已经成为汽车的重要卖点之一,近年来市场规模不断扩大。
据弗若斯特沙利文数据,2025年全球汽车座椅舒适系统市场规模为335亿元,预计到2030 年将增长至735.1亿元,年均复合增长率为17%。
2025年中国汽车座椅舒适系统市场规模为119.5亿元,预计到2030年将增长至322.8亿元,年均复合增长率为22%。
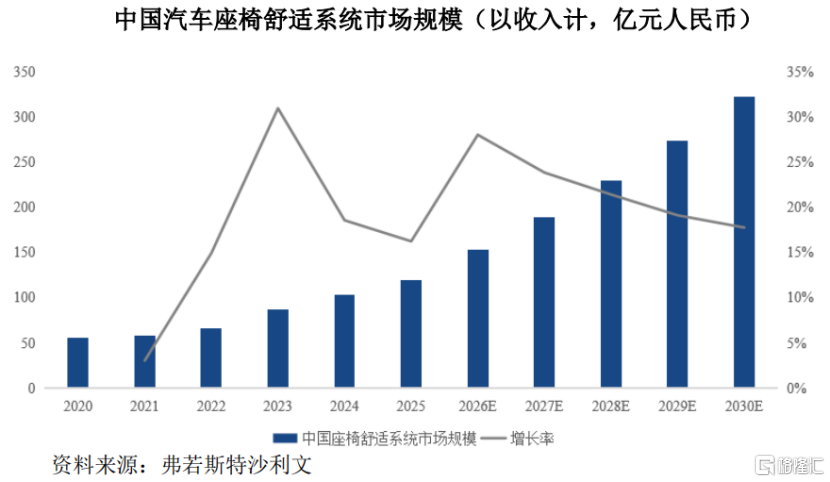
图片来源于招股书
在所处行业规模扩大的背景下,近两年安闻科技的营收有所增长,但主营业务毛利率呈逐年下滑趋势,且2025年净利润明显下滑。
2023年、2024年、2025年、2026年上半年,安闻科技的营业收入分别约23.07亿元、33.3亿元、41.77亿元、19.15亿元,对应的净利润分别约3.68亿元、6.91亿元、4.95亿元、1.78亿元。
其中,2025年公司净利润下降,主要由于主营业务毛利率下降,以及期间费用增长导致。
全球汽车座椅市场主要由佛吉亚、李尔、麦格纳、丰田纺织、安道拓等外资企业垄断,国产汽车座椅总成也多向上述主要厂商采购。因此,汽车座舱舒适系统的供应商也长期以捷温科技、礼恩派、李尔等外资企业为主。
在汽车制造领域,包含汽车座舱相关部件的同行可比公司还有华懋科技、浙江华远、松原安全。
报告期内,安闻科技的主营业务毛利率分别为40.61%、35.91%、27.50%、26.47%,呈下滑趋势,同行业可比公司主营业务毛利率均值也在下滑。
其中,2023年由于本土市场竞争格局相对宽松,安闻科技的产品价格较高,毛利率也较高;
2025年以来行业竞争加剧,主机厂价格战导致产业链利润空间压缩,同时碳酸锂、存储芯片等新能源汽车重要原材料价格不断上升,进一步挤压整车厂盈利空间,“以价换量”的行业现状促使主机厂向上游传导成本压力,公司毛利率明显下降。
此外,由于更多较低价车型开始应用汽车座椅舒适产品,该部分车型的零部件毛利率水平较低。
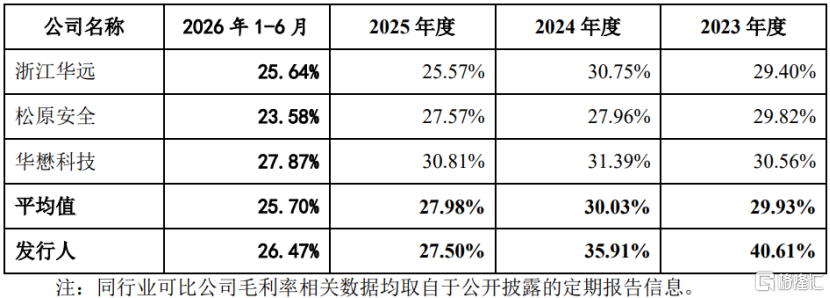
公司与同行业可比公司主营业务毛利率对比情况,图片来源于招股书
值得一提的是,汽车整车在其产品生命周期中,价格一般呈现前高后低的特点,在新车型上市时定价较高,其后随着销售规模扩大和竞争车型的推出及更新换代,售价下降,并向上游零部件供应商传导,公司面临着产品销售价格下降的风险。
整体而言,经过多年发展,安闻科技已成为全球汽车座舱舒适及安全领域的领先供应商之一。2024年及2025年,公司汽车座椅舒适领域收入占国内市场规模的比例分别为24.11%、25.25%,占全球市场规模的比例分别为8.50%、9.56%,市场份额均位列国内第一、全球第四。
但在行业竞争加剧的背景下,公司面临的主营业务毛利率逐年下滑、应收账款规模较大等风险也不容忽视。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45