悄悄站稳的消费板块,增量在“服务”里 | 产业第一线



 收藏
 举报
近3个月,市场风格似乎在悄悄切换。截至11月16日,科创50(000688)近3个月-29.34%,中证消费龙头指数 (931068)则+5.61%。(来源:中证指数)
在经历一个漫长的通缩、IPO周期后,消费行业的内部结构、细分增量其实也发生了变化。
01、消费的增量,藏在“服务”里
先看数据,1—10月,社会消费品零售总额41.65万亿元,同比只增1.0%;但商品零售与服务零售合计增长2.5%。拆开看,服务零售额增4.9%,商品零售额增0.9%,服务这条线的增速是商品的五倍。
线上也是同一个方向:全国网上商品和服务零售额16.98万亿元,增3.7%,其中网上商品零售10.73万亿元、增2.9%,网上服务零售6.25万亿元、增5.0%。这个剪刀差不是一两个月的波动,而是消费结构的变化。
今年双11把这个变化演得更直白,京东平台双11前半程就产生了1.5亿个服务订单,其中家政服务销售额同比增长超过240%;天猫开售首日,Token品类成交环比增长450%,有直播间半小时卖出约2万亿Token。以前双11抢的是衣服、纸巾、小家电,现在抢的是家政、保洁、出行、算力。从“买东西”到“买服务”,这不是消费降级,而是消费内容在换血。
政策端也在顺着这条线加码,今年年初国务院办公厅印发《加快培育服务消费新增长点工作方案》,明确要优化和扩大服务供给、促进服务消费提质惠民;4月国务院《关于推进服务业扩能提质的意见》里,专门提到鼓励发展社区微冷仓、前置仓这类即时配送业态;7月《扩大消费 “十五五” 规划》获批,把消费基础设施、城市商业提质写进中长期安排;10月底,五部门联合印发《关于加强消费基础设施建设促进消费投资良性互动的指导意见》,把消费基础设施当成改善供给、带动投资的重要抓手。
02、为什么是港股:这里有一批A股买不到的消费公司
港股当然有缺点,A股是低利率环境、海外是高利率环境,夹在中间的港股上市公司两头挨打。但港股消费有个A股没有的特点:标的的“稀缺性”。
服务消费本就较难证券化,A股近年也缺新消费股上市。像潮玩IP、古法金饰、连锁餐饮与新茶饮、在线旅游、运动品牌与代工龙头、外资消费品牌的中国业务,这些生意在A股很难找到对标。
相比之下,中证港股通消费主题指数就是把这批公司装进一个篮子——
它在港股通范围里选流动性较好、市值较大的50只消费股,采用自由流通市值加权,成分股从酒旅、餐饮这些传统服务业龙头,到潮玩、金饰这类高弹性资产,再到运动服饰、白电这些高股息标的,基本覆盖了港股消费的各个角落,泡泡玛特、蜜雪集团、百胜中国、老铺黄金、安踏体育、农夫山泉、名创优品、海底捞、周大福、同程旅行、华润啤酒、蒙牛乳业、李宁、申洲国际、滔搏、巨子生物、古茗、卫龙、中国飞鹤都在其中。
这个篮子的“服务含量”比较高。同程旅行是在线旅游平台,卖的是流量和履约服务;名创优品、泡泡玛特靠私域、线上抽盒机和会员体系做复购;蜜雪冰城、古茗、百胜中国、海底捞的生意,本质是数字化点单、外卖履约和供应链管理。
03、估值低位,更需要防守再平衡
资金愿意在此时回头看消费,前提是价格已经跌到相对极端的位置。截至11月13日,中证港股通消费主题指数PE为14.12倍,处在近5年以来的4.98%分位。翻译一下,就是当前估值比历史上95.02%的时间都便宜。
便宜之外还有分红。海底捞PE 12.03倍、股息率7.55%;华润啤酒PE 21.47倍、股息率5.51%;老铺黄金PE只有6.86倍、股息率11.30%;李宁PE 11.22倍、股息率4.48%;安踏体育PE 11.97倍、股息率3.28%等等。
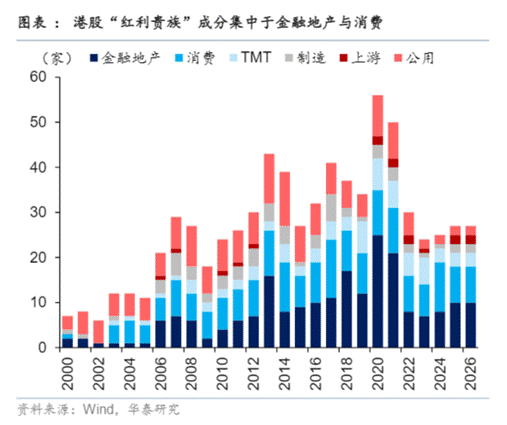
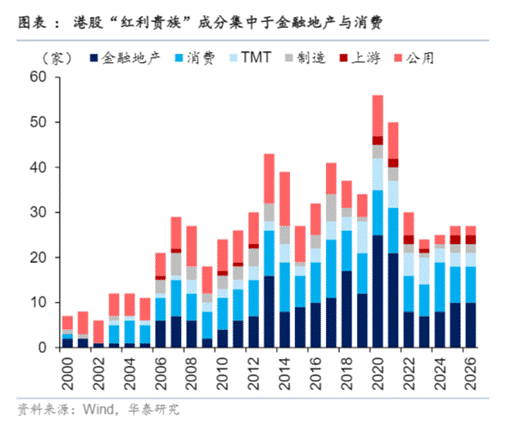
另一重推力来自AI交易的拥挤度反噬。恒生科技从高位深度回撤,10月下旬AI硬件与存储板块反复震荡,平台科技股的资金流入明显落后。当拥挤的交易开始松动,钱不一定离场,但可能会换个位置——从“高景气、高估值”换到“低估值、稳现金流、有分红”。这是很典型的防守型再平衡。
04、基本面:老龙头在修复,新消费在挤泡沫
中证港股通消费主题指数中一系列传统龙头,逐渐开始“低估值+现金流+分红”的修复。
运动服饰链条上的申洲国际、滔搏、李宁、安踏,经历了两年的库存去化和折扣战,订单和渠道效率在边际改善;乳业里的蒙牛,逐步走出原奶过剩、需求偏弱的最差阶段;餐饮里的海底捞、百胜中国,翻台和客单价企稳,成本端在优化;啤酒里的华润啤酒,高端化还在走。
新消费这边,泡沫正在被挤出。泡泡玛特10月27日披露的三季度业务状况显示,整体收益(未经审核)同比下降45%—50%,其中中国市场下降25%—30%,亚太下降65%—70%,美洲下降70%—75%,欧洲及其他地区下降50%—55%。名创优品的情况稍好一些,公司披露的信息显示,美国市场三季度GMV同比增长约20%,9月在秋季新品带动下重回30%以上增长、同店转正,但整体也处在调整期。
这个分化也说明一件事:个股的胜负手其实比较难判断,押注单一IP、单一品牌、单一海外市场,波动会非常大;而这一轮资金恰恰是在回避这种不确定性,转向确定性更高的传统龙头。
华泰证券的判断是,10月全行业景气指数有所回升,大类板块中必选消费、可选消费景气改善程度居前,白酒、家电、医疗器械、纺织制造、农业、家居等景气回升或初现拐点;配置上建议均衡偏价值,消费权重较此前明显提升。
中信证券认为,经历2026年以来的进一步调整,消费板块的悲观预期已较充分地反映在价格与配置之中,2027年行业竞争缓和与龙头股东回报提升会提供更确定的结构性支撑,短期建议优先布局养殖、牧业、乳制品等周期反转方向。
国联民生在11月5日的报告里给了三条理由:板块整体估值处于历史极低分位、AI硬件与科技板块交易拥挤度偏高、泡泡玛特和名创优品等龙头持续回购。中金对2027年港股的判断是,估值已接近去年“对等关税”冲击时的低点,但企业盈利预期呈现触底反弹趋势,全年有望震荡上行,建议上半年聚焦红利策略(包括高股息的必选消费),二季度流动性预期改善后再看好成长板块。
此外,回购也在进行。截至11月4日,今年以来已有367家港股公司实施回购,消费龙头是亮点:泡泡玛特年内累计回购20.58亿港元,名创优品约9.60亿港元,百胜中国持续回购、累计463.95万股。
来源:华夏ETF
风险提示:本文内容仅为市场信息整理,不构成投资建议。文中数据、券商观点均来自公开信息,仅代表时点状态,不预示后市走向。港股波动更大、存在汇率、跨境交易等特有风险;消费板块受需求、竞争、海外环境影响,低估值、高股息不等于保本保收益。市场风格切换、基本面修复均存在不确定性,历史业绩、回购行为不代表未来表现,请投资者理性评估风险,审慎决策。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45