迪士尼股价逼近多年历史高位126美元:强劲财报与技术面显示有望突破四年震荡区间


 收藏
 举报
TradingKey - 迪士尼(DIS)公布2026财年第四季度财报后,股价接近126美元的多年高位。支撑市场信心的,是流媒体盈利扩大、主题公园与体育业务同步增长,以及公司对下一财年盈利和股东回报的积极展望。
截至10月3日的第四财季,迪士尼营收259.47亿美元,同比增长16%,高于市场预期的251.8亿美元;调整后每股收益1.77美元,同比增长59%,同样超过预期。分部营业利润合计49.70亿美元,同比增长43%,高于公司此前49亿美元的指引。
盈利改善也体现在现金流上,季度自由现金流同比增长89%至48.37亿美元,为后续内容投入、业务扩张及股票回购提供支持。
Disney+与Hulu所在的订阅视频点播业务,是本季度最突出的盈利增长来源。该业务收入同比增长19%至60.50亿美元,营业利润增长105%至8.24亿美元,利润率由7.9%升至13.6%。其背后的关键变化,是收入增长快于成本增长。订阅收入受用户扩张和有效收费提高推动,同比增长22%;同期业务成本费用仅增长12%,使内容及平台投入能够由更大的收入规模分摊。
股东回报是另一项支撑。公司计划2027财年回购90亿美元股票,并将年度股息上调33%至每股2美元。在盈利增长之外,回购减少股份数量,也有望进一步支持每股收益。
对接近多年高位的股价而言,这份财报提供了两方面依据:现有业务的利润和现金流正在改善,公司也愿意通过更大规模回购和分红向股东返还资金。下一阶段,流媒体盈利扩张能否持续,以及新增内容和乐园投入能否带来相应回报,将影响市场愿意给予的估值。
从技术面看,迪士尼周线修复继续推进,正逼近124.61—126.48美元的多年压力带。
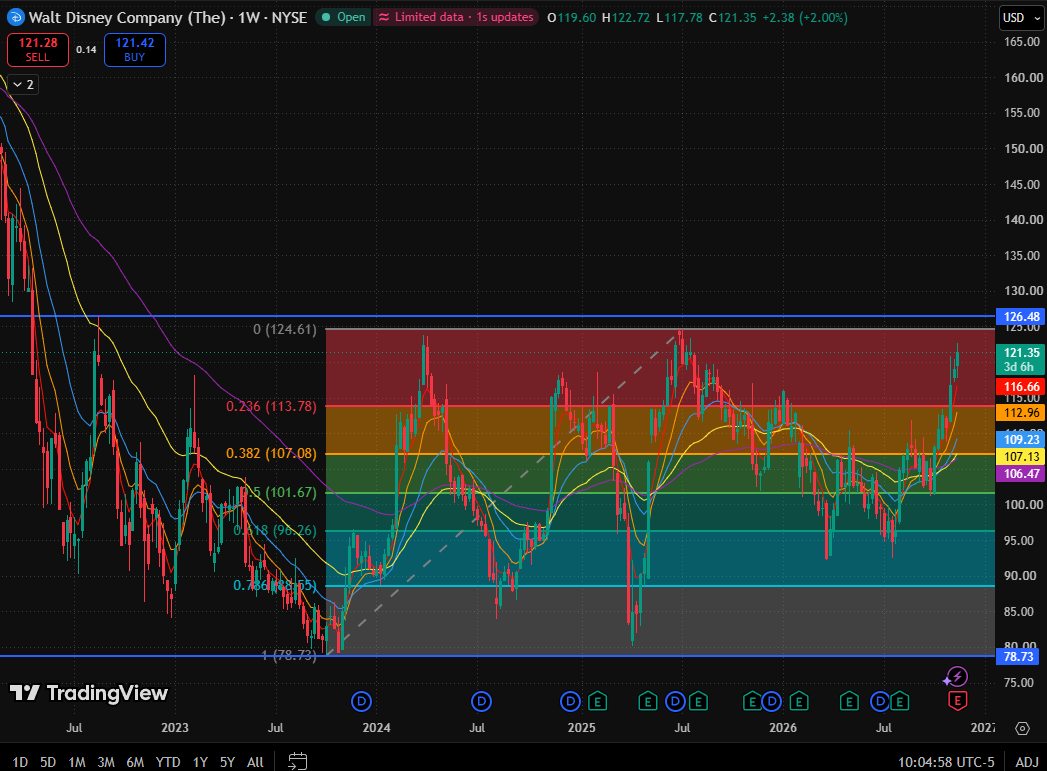
迪士尼股价周线图,来源:TradingView
从趋势与结构看,2024年和2025年的两次上攻均在125美元附近遇阻,随后出现明显回落。本轮上涨已重新接近同一区域,判断重点因此从低位修复转向前高检验。近期走强改善了区间内的位置,但长期震荡格局尚未被打破。
后续若周线收盘站稳126.48美元,随后回踩124.61—126.48美元区域又获得承接,才有助于确认长期区间突破。
若周线跌破113.78美元,反抽又无法收回,则本轮向前高推进的结构明显转弱。下方主要支撑位在106.47—109.23美元区间。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45