开盘:三大指数集体高开,算力硬件、半导体芯片、6G等涨幅居前



 收藏
 举报
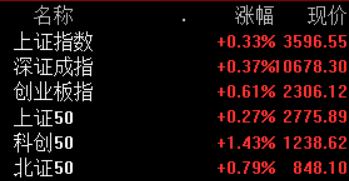
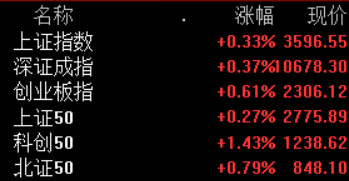
沪指开盘涨0.33%,报3596.55点,深成指涨0.37%,报10678.3点,创业板指涨0.61%,报2306.12点,科创50指数涨1.43%,报1238.62点。沪深两市合计成交额126.23亿元,全市场超3300只个股上涨。盘面上,算力硬件、半导体芯片、6G等板块指数涨幅居前。
隔夜美股三大股指集体收跌,标普跌76.06点,跌幅1.03%连续四个交易日下跌,报7340.53点。道指跌848点,跌幅1.64%报50759.42点,纳指跌181.375点,跌幅0.74%报24328.383点。
芯片股尾盘拉升跌幅收窄,台积电跌近4%,美光科技跌近1%,英伟达跌0.48%;博通涨超2%。
光通信股逆势上扬,Coherent涨超3%,Lumentum、Ciena、Credo、康宁涨超2%。其他个股方面,SpaceX涨超3%,耐克跌超6%,谷歌跌超1%。
纳斯达克金龙中国指数跌1.89%,京东绩后跌7.7%,腾讯跌4.4%,阿里跌4.4%。
【今日财经大事】
1、外交部回应美限制远程获取先进半导体相关措施。此前,美国商务部发布了限制远程获取先进半导体临时最终规则,以新加坡、泰国、马来西亚、印尼和巴西存在非法对华转移芯片高风险为由,要求向相关国家企业出口先进芯片时,申请美国出口许可证,从而防止受限制国家和企业获取美国敏感技术。外交部回应,美方不断泛化国家安全概念,滥用出口管制措施,甚至横加干涉中国同其他国家开展正常贸易与科技合作,无理打压中国高新技术产业发展,这是典型的经济胁迫和“长臂管辖”,背离双方达成的共识,损害中国企业正当权益,扰乱全球产供链稳定。中方将采取必要措施,坚决维护自身正当权益。
2、商务部就美发布限制远程获取先进半导体相关措施答记者问,美方泛化国家安全概念,滥用出口管制,对中国企业与其他国家企业正常贸易合作横加干涉。美方做法背离两国元首达成的重要共识,破坏市场规则和国际经贸秩序,冲击全球半导体产业链供应链稳定。中方对此强烈不满,坚决反对。中方希望美方能够与中方相向而行,回到协商合作解决分歧的正确轨道上来。若美方一意孤行,中方将采取反制措施,坚定维护国家主权、安全、发展利益。
3、工信部同意北京市、河北省、上海市、江苏省、浙江省、安徽省、湖北省、广东省开展6G创新发展部省协同试点,试点省(市)在实施6G相关项目时,涉及商业应用的企业应依规取得电信业务经营许可。
4、广东省印发《数字广东建设“十五五”规划》,其中提到,加快打造新一代通信网。推动5G-A网络规模部署,提升高频高速通信能力。积极推进通智感一体化6G试验技术攻关和应用探索。持续开展万兆光网试点,部署超高速光传输网络,建设粤港澳大湾区量子通信骨干网,提升国际通信能力。推动沿海海域5G网络基本覆盖,强化海陆通信连接。建设运营通导遥一体化低轨星座,强化分布式多星协同能力。探索建设星地互联中心。
5、英伟达第三季度营收同比翻倍,利润大幅增长。英伟达截至2026年10月25日的2027财年第三季度业绩。整体营收、利润和毛利率均处于高位,数据中心业务继续主导增长,新一代Vera Rubin平台开始量产出货。其中第三季度营收1158亿美元,环比增长20%,同比增长103%。GAAP毛利率74.8%,Non-GAAP毛利率74.9%;GAAP运营费用91.6亿美元,Non-GAAP运营费用88.4亿美元;GAAP营业利润775.2亿美元,Non-GAAP营业利润778.8亿美元;GAAP净利润652.9亿美元,Non-GAAP净利润648.7亿美元;GAAP摊薄每股收益2.70美元,Non-GAAP摊薄每股收益2.68美元。相比分析师预期,Non-GAAP EPS为2.68美元,高于预期的2.48美元;营收1158.4亿美元,高于预期的1091.0亿美元。
6、英伟达联合创始人及前首席执行官黄仁勋在风波后首次打破沉默,表示若董事会允许,他愿意在卸任后重返公司担任CEO。英伟达董事会主席表示,公司不打算让黄仁勋复职。
【机构观点】
光大证券:短线反弹修复的节奏或偏向“进二退一”
稳市场政策持续落实之下,机构普遍认为“市场底”已近,指数进一步大幅下行空间有限。但受制于存量博弈与信心有限,短线反弹修复的节奏或偏向“进二退一”。尤其科技板块反弹持续性仍需量能与盈利验证配合。
风险偏好有所修复叠加国产替代预期升温,资金重新回流半导体产业链,光刻机、光刻胶、设备材料、华为算力、消费电子等核心自主科技题材概念均有所表现。催化层面,美国商务部BIS于11月15日发布临时最终规则,对华AI算力管制从“芯片物理出境”向“算力远程调用”延伸,供应链自主可控的战略优先级进一步抬升。同时,A股多家半导体公司密集披露投资计划,也提振半导体产业链自主化预期。
中银证券:房地产板块年底前仍有机会
中银证券发布研报称,“金九银十”传统旺季叠加政策密集出台后预期略有改善,带动10月新房销售同比降幅收窄,二手房销售同比涨幅扩大。政策方面,当前房地产行业正处于地方政策密集落地兑现期,各地持续优化公积金政策,亦有更多城市落地商品房销售制度细则,后续需要关注各地实际制度执行与房企现金流适应情况。就投资而言,房地产板块在11月和12月仍有机会,需要关注行业基本面数据、政策能否转化为核心城市房地产成交和价格的改善,以及部分价格出现企稳迹象的核心城市能否延续。当前板块估值处于低位,看好部分房企结构性改善带来的机会,包括销售布局转换以及在拿地方面有突出表现的房企。
中信证券:原奶周期进入上行通道 保持对牧业板块的推荐
中信证券研报称,受益奶牛存栏去化、液奶需求企稳、乳品深加工产能释放,原奶供需改善,奶价终结五年下行周期。短期合同奶价10—11月淡季不淡,散奶价格同比上涨超30%,表明原奶供需改善节奏超市场预期。据测算2027、2028、2029年原奶将会紧缺1%、紧缺4%、紧缺1%,2028年原奶供需将最为紧张。原奶周期进入上行通道,叠加肉价持续上涨,单头奶牛账面价值处于历史底部的头部牧业公司将会展现明显的盈利弹性,继续保持对牧业板块的推荐。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45