英伟达业绩全面超预期,Vera Rubin“爆发式开局”!寒武纪涨超4%,科创芯片ETF汇添富(588750)指数一度涨超2%!大摩:聚焦科技自主可控



 收藏
 举报
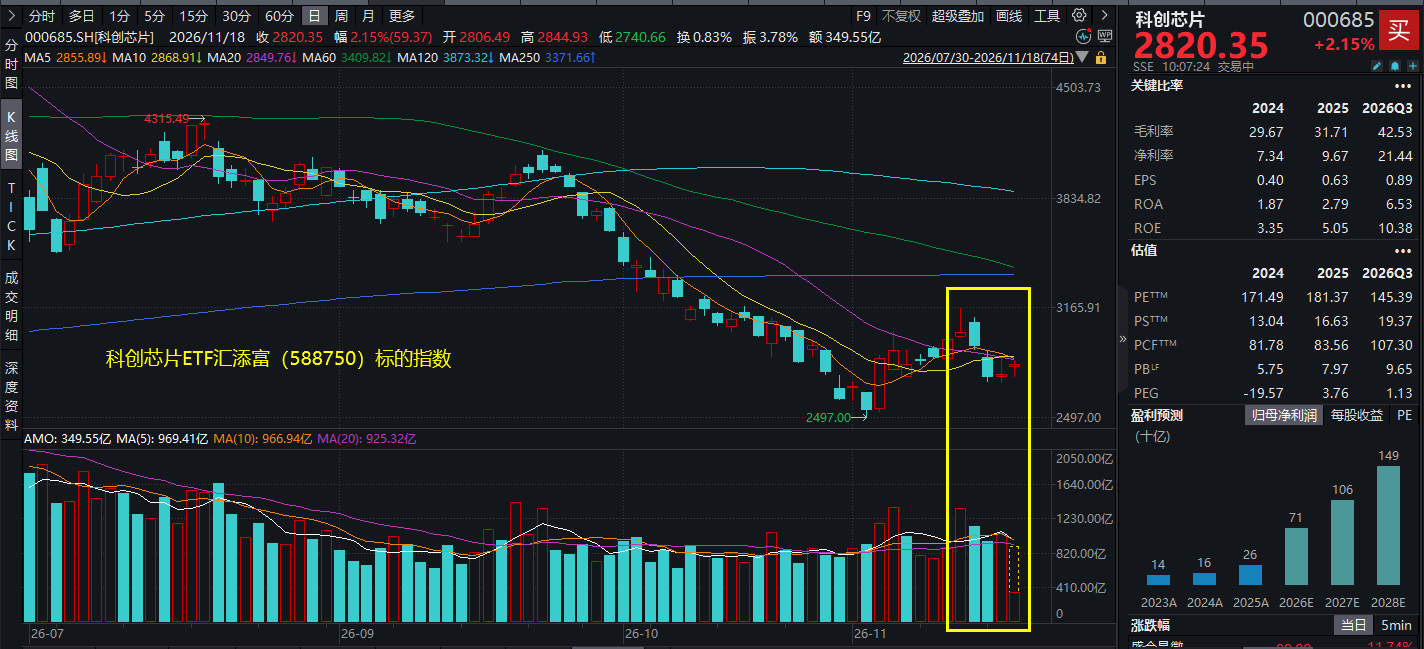
英伟达超预期提振全球半导体市场情绪!11月18日,A股市场低开走强,芯片板块探底回升,截至10:04,科创芯片ETF汇添富(588750)标的指数V型反转,涨超2%!
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,寒武纪涨超4%,海光信息、华虹宏力涨超3%,澜起科技涨超2%,拓荆科技、华海清科等微涨,中微公司、源杰科技等回调。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
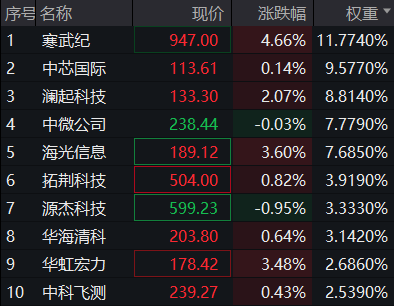
截至9:53,成分股仅做展示使用,不构成投资建议。
11月16日,摩根士丹利预计2027年中国股票盈利温和改善、估值趋合理,策略上偏好A股优于离岸,超配金融、医疗及部分工业材料IT,低配互联网、地产、汽车和必需消费,聚焦科技自主可控,科技自立自强 > 全球AI供应链标的。国内科技自立自强与参与全球AI供应链之间的区别正变得越来越重要,更严格的外部管制强化了本土化的政策和需求逻辑,但也增加了依赖美国授权硬件、海外算力或跨境供应链准入的公司的执行与合规风险。
海外消息面上,英伟达财报全面超预期,公司2027财年第三季度营收1158亿美元,高于市场预期的1091亿美元;净利润653亿美元,高于市场预期的604.06亿美元;调整后每股收益(EPS)为2.68美元,调整后毛利润率为74.9%。英伟达临时CEO兼首席财务官Colette Kress透露,新一代Vera Rubin芯片迎来“英伟达历史上最快的产品爬坡期”,目前已经创造了高达200亿美元的营收。同时其表示,根据多年期协议,Hopper GPU的重新签约价格最高达到原价的两倍,而某AI旗舰芯片自推出以来价格上涨超过60%,英伟达各代GPU租赁价格全面上涨。英伟达预计第四财季营收为1300亿美元,上下浮动3%,高于分析师平均预期的1252.5亿美元。英伟达董事会批准增加1500亿美元股票回购额度。
据报道,Anthropic正引导投资者预期其IPO定价将落在发行区间上限乃至更高水平。按发行区间上限78美元计算,Anthropic的完全摊薄估值约为1.4万亿美元,若叠加260亿美元的私募配售,此次IPO合计募资额将达904亿美元,从而超越SpaceX成为史上最大规模IPO。
知情人士称,SpaceX最快可能于本周启动400亿美元债务融资的部分发行,约40亿美元债券可能在数日内发售。这笔融资旨在为其采购人工智能芯片提供资金。
行业消息面上,芯片设计业内人士称,已接获晶圆代工调价通知,涨幅从10%至逾20%不等,若未调整售价,毛利率或受影响约4至5个百分点。明年包括台积电在内的合作晶圆厂都将调价,封测目前尚未再涨,但后续是否跟进,仍是成本变数。
【英伟达财报发布,如何解读?】
全球AI基础设施需求仍在加速兑现!英伟达FY27Q3“高基数再超预期”,且FY27Q4与FY28年度指引继续抬升,Rubin平台“爆发式爬坡”证实订单与交付能见度。
国产芯片替代窗口持续扩大。短期“治理事件+出口管制”并未改变基本面,英伟达维持路线图与供给扩张、并加码资本回报;但中国市场先进算力可获得性仍处约束,且英伟达明确新规与外部管制共同压缩跨境租算路径,使国产算力增量需求更大概率回流国产链,国内替代窗口持续扩大。
当前,全球AI竞争大势持续加剧,以算力芯片为核心的AI基础设施建设仍在高速发展中!
【需求端:全球半导体投资走到哪一步了?】
申万宏源指出,供需指标已较为极端,投资增速或仍有上行空间。从供需角度来看,全球半导体销售额增速超过100%,韩国芯片库销比仅0.5左右,均已处于历史极值水平,利好半导体投资继续提升;另一方面,以财报数据刻画芯片/半导体板块资本开支,并对应全球半导体销售额(需求)及韩国芯片库销比(供需)。综合来看,2000年以来半导体投资总共经历8轮周期。2026年三季度,半导体板块资本开支增速已经上升至89.8%,仍低于2000年通信/互联网、消费电子存储、智能手机浪潮时期高峰。
【价格端:AI投资热潮导致“算力短缺”,推升上下游通胀压力】
申万宏源表示,AI投资热潮导致“算力短缺”,推升上下游通胀压力。2025年以来,美国信息处理设备投资增速与美国实际库存增速呈现显著的反向关系,但名义库存增速趋势却与信息处理设备投资增速相似。这显示的是,美国AI投资的持续强劲导致实际库存不断消耗,并带动库存大幅涨价,是“算力短缺”的一个体现;美国AI投资的价格因素主要由计算机及外围设备推动;上游的成本压力,在下游体现为AI对美国通胀的推升。截止9月,AI通胀对美国CPI、PCE同比的拉动分别为0.10、0.24个百分点。(来源于申万宏源20261118《热点思考 | 芯片经济学:“短缺”还能持续多久?》)
【国产链:国产替代和自主可控大势所趋】
招商证券表示,全球算力芯片产业发展持续保持高速增长状态,国内以字节/阿里/腾讯/京东/美团等互联网公司、DeepSeek/智谱等新兴大模型厂商、各地智算中心、中国移动/联通/电信等为代表的算力支出方Capex 还在大力投入算力基础设施建设,境外先进卡禁运和特供版供应不确定,伴随着国产算力芯片性能提升,尤其是全国产供应链保供能力提升背景之下,未来国产算力芯片渗透率将有望持续提升。
传统客户保障基本盘/CSP未来贡献核心增量,大模型Day0适配已成规范。过去国产算力芯片公司的客户群体主要是运营商/地方智算中心/行业信创客户等,现在国产算力芯片陆续在国内互联网公司处持续放量。当前“国芯”对“国模”整体基本实现Day0适配,在DeepSeek、GLM、Qwen等国内领先模型更新后,国产算力芯片基本能全部实现快速适配。
超节点趋势在国内发展壮大,各家均已推出64卡及以上方案。在海外NV单rack算力密度持续升级推动下,国产算力芯片超节点方案均已陆续展出。(来源于招商证券20261116《自主可控大势持续,新品+供应提升背景下未来放量可期》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,$科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注$科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.38
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45