英伟达业绩超预期提振GPU板块,壁仞科技连续两日走强,盘中最高涨达7.78%



 收藏
 举报
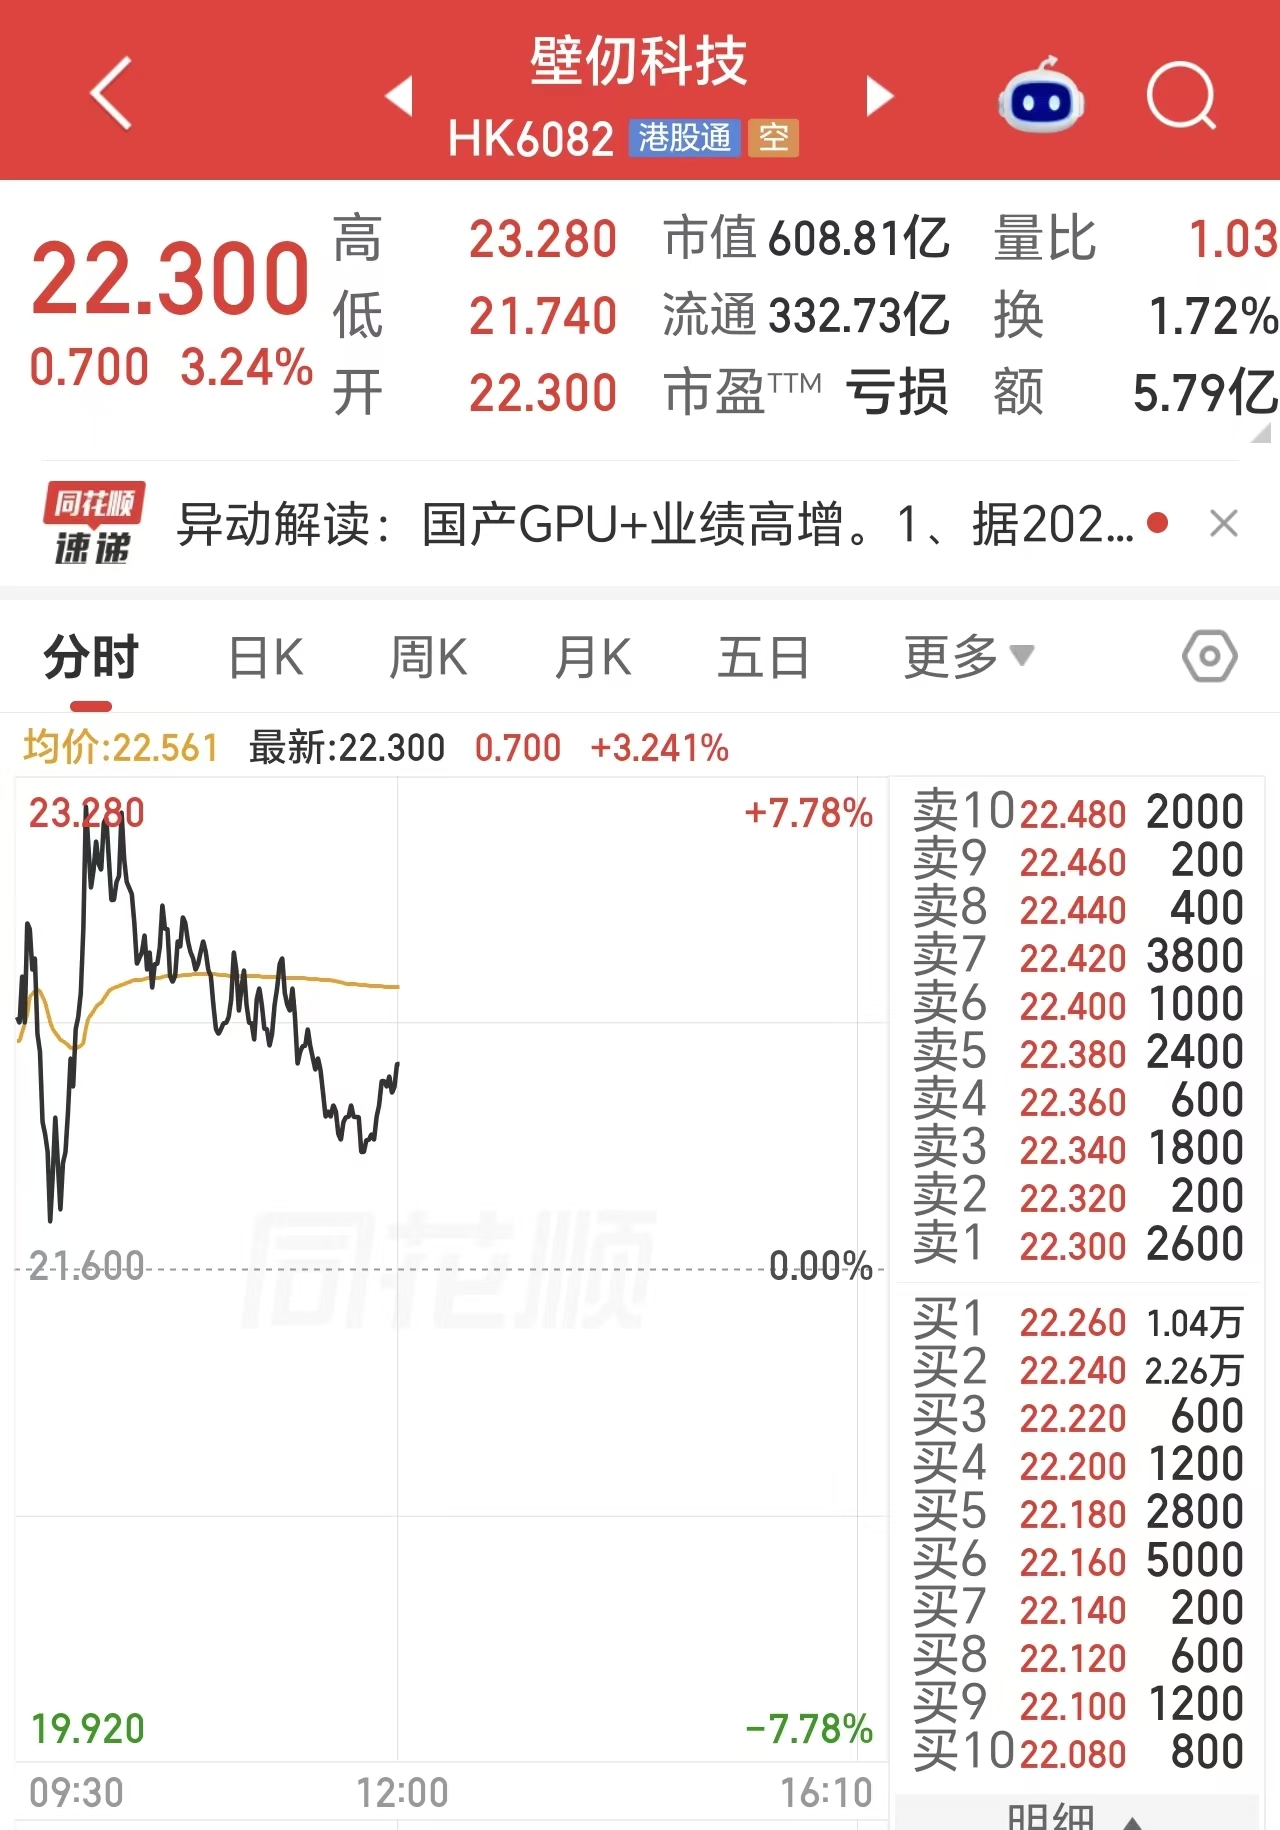
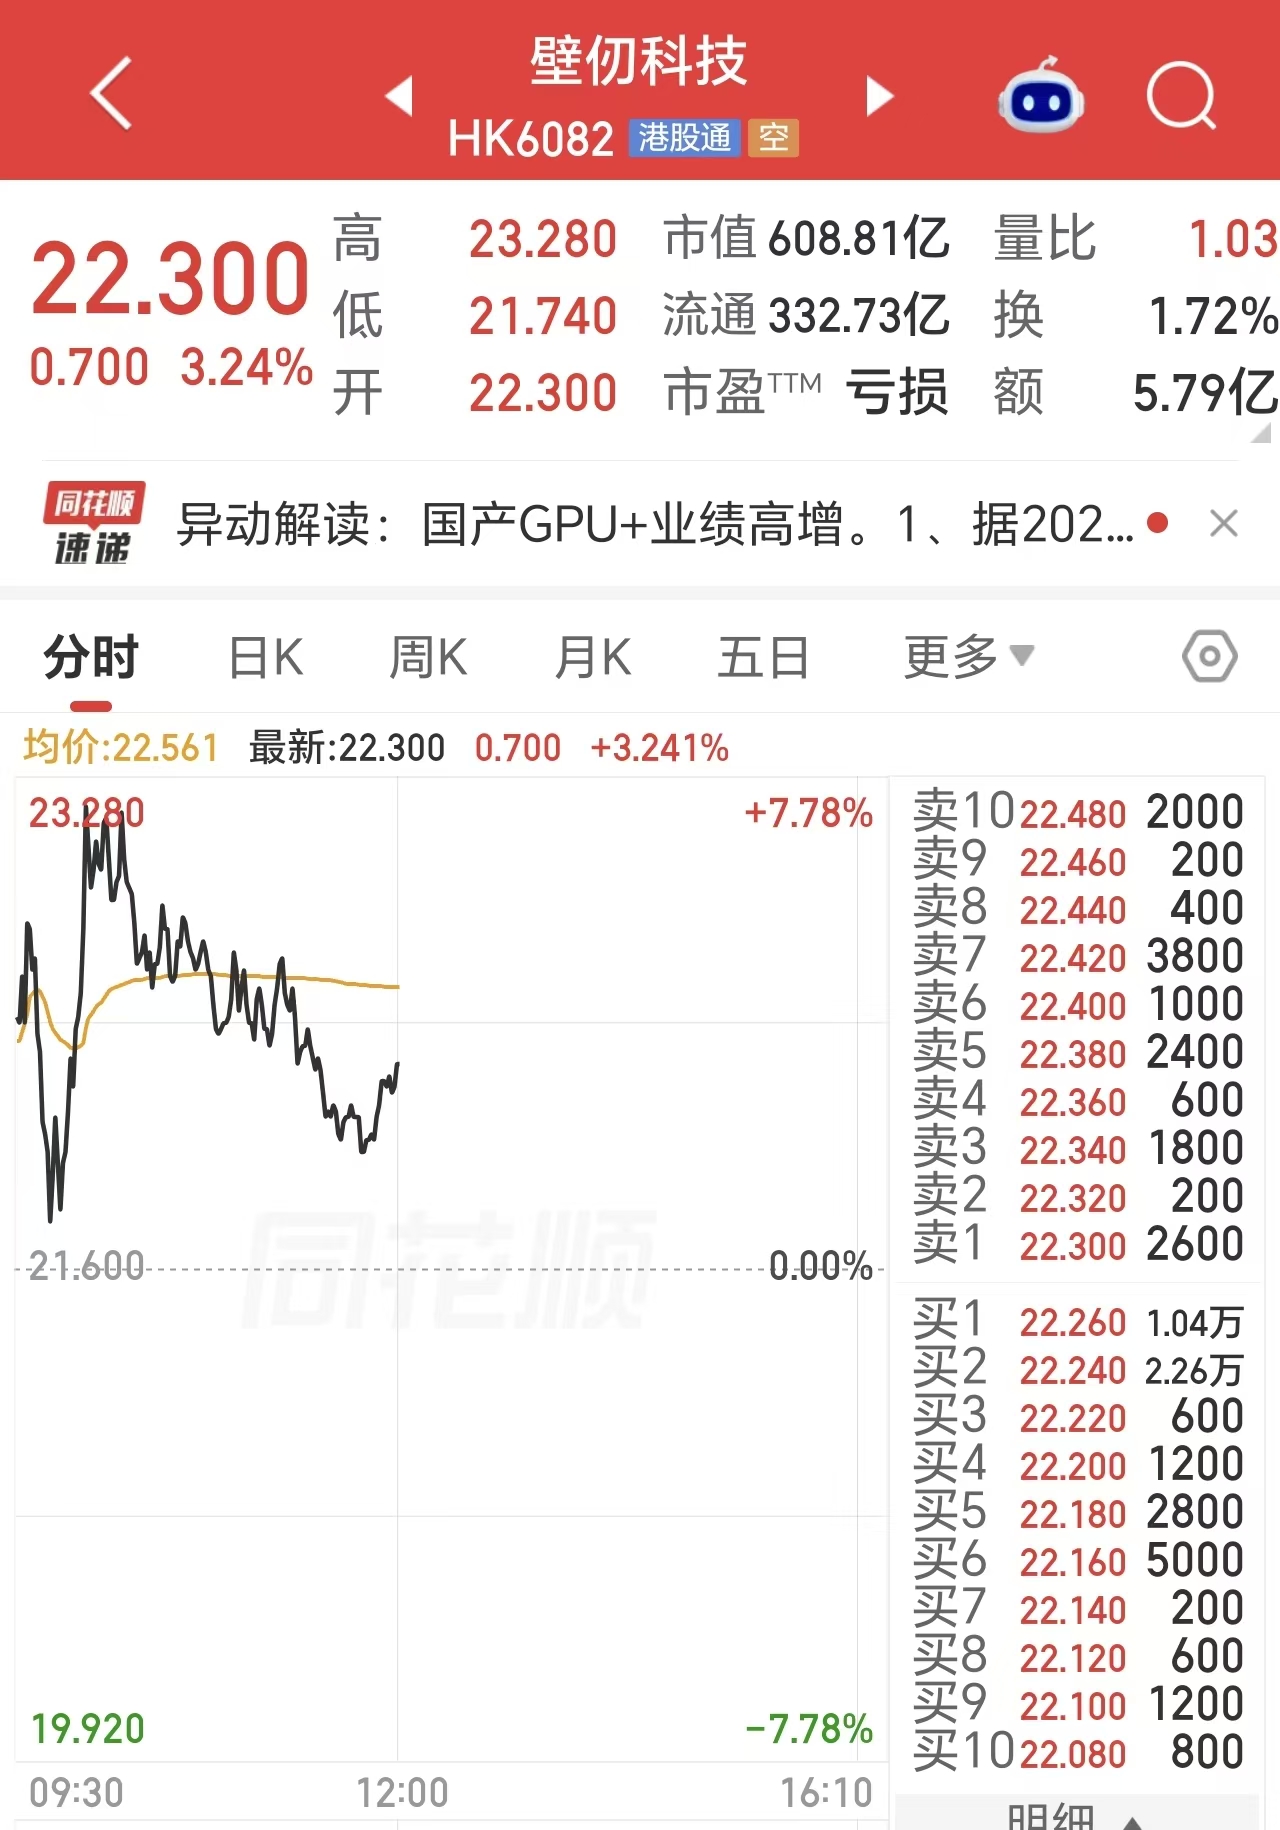
11月18日,港股国产GPU板块延续强势。壁仞科技(06082.HK)上午盘中最高涨幅达7.78%。就在前一日,该股已大涨8.16%,领涨国产GPU板块。
消息面上,短期催化或来自算力供给侧的两条主线。其一是英伟达最新财季业绩全面超预期,数据中心收入占比逾九成,并上调2028年营收增速指引,直接提振了港股AI芯片股的风险偏好。其二是美国芯片出口管制持续收紧,海外算力获取难度加大,云服务商资本开支向国产GPU供应商转移的紧迫性进一步上升。花旗分析师亦指出,这一趋势正在加速国产算力的验证与导入节奏。壁仞科技作为港股稀缺的纯正全栈GPGPU标的,自然成为资金博弈国产替代弹性的核心载体。
产品端,公司新一代旗舰产品BR20X已于10月初成功点亮,完成启动测试并进入流片后验证阶段,开发进度快于此前配售时的预期。按照公司规划,BR20X将在未来数个季度内进行客户送样及量产,星展研报进一步预计其于2027财年进入商业交付,当年出货量有望达到7万颗,2028年进一步攀升至13万颗。这意味着壁仞科技的产品矩阵正从当前的壁砺™系列,向支持FP8/FP4低精度计算、搭载自研BLink2.0互连的下一代平台迭代,算力密度与能效比均面临代际跃迁。
业绩层面,商业化提速的信号已经率先在报表中兑现。 2026年上半年,壁仞科技实现营业收入12.36亿元,同比增长1997.6%,仅半年收入即超2025年全年;毛利率提升至42.7%,亏损同比收窄76.4%至3.77亿元。更关键的结构性变化在于,智能计算解决方案收入达11.68亿元,占营收比重约94.5%,标志着壁砺系列GPU及大型智算集群已进入规模化交付阶段;软件收入亦首次单列,录得0.65亿元,商业化收入结构开始走向多元。公司已完成互联网大客户的供应商认证并启动批量交付,客户覆盖头部互联网企业、AI大模型开发商、国家级算力平台及电信运营商。
多家机构给出积极评价。财通证券研报维持“增持”评级,认为公司已从研发投入期进入规模化交付期,盈利兑现的关键变量在于下一代产品上量节奏与产能转化效率。国泰海通同样维持“增持”,目标价69.65港元,强调互联网大客户批量交付与超节点数千卡规模商用部署正在形成收入合力。平安证券(香港)此前给予“强烈推荐”评级、目标价78.63港元,星展则给出“买入”评级与54.46港元目标价,并判断2027财年将是公司的盈利拐点。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45