乔锋智能:11月13日接受机构调研,包括知名机构高毅资产的多家机构参与


 收藏
 举报
证券之星消息,2026年11月17日乔锋智能(301603)发布公告称公司于2026年11月13日接受机构调研,广发基金、华金证券、瞻程投资、中欧瑞博资管、高毅资产、Rime Capital、投资者、鹏华基金、国信基金、平安基金、兴银基金、大成基金、钰锦基金、广发证券、国信证券参与。
具体内容如下:问:公司近年以来尤其今年以来业绩亮眼,请业绩驱动因素是什么?答:(1)产品结构契合高景气赛道公司以立式加工中心、高速钻攻中心为主,广泛应用于消费电子、新能源汽车、通用设备等需求旺盛行业。(2)产能释放支撑交付前期产能瓶颈逐步缓解,2023年以来新建项目投产产能持续释放、生产品质体系不断完善,交付能力大幅提升,助力重点行业与大客户开拓。(3)直销模式高效可控公司以直销为主,减少中间环节,快速响应客户需求,提升服务效率与客户粘性。(4)产品口碑与品牌优势对产品和服务品质高度重视,持续投入技术研发与提升品质,产品和市场口碑与品牌影响力不断增强。(5)核心部件自制提升毛利主轴、转台、动力刀塔等关键部件自研自制比例提升,在保障产品品质、提升生产效率的同时,有效增厚公司盈利空间。(6)新机型的推出及市场拓展针对下游需求增长较快的行业,公司陆续推出多款新机型,涵盖高端卧式加工中心、五轴加工中心、走心机、四主轴系列加工中心、纯国产系列加工中心等新机型,上述机型有序推进量产与市场拓展,成为公司业务增长的动力之一。问:近年来,公司收入和利润一直保持快速增长,在机床行业中表现亮眼,目前最主要的下游行业占比情况如何?针对优势行业,能否再进一步分享相关的市场策略?答:公司下游应用领域中,占比最大的是通用设备行业,占总收入比重超38%,同比增长约91%;其次为消费电子行业,占比约20%,同比增长约23%;排在第三位的是汽摩配件,以新能源汽车相关业务为主,占比近15%,同比增长约48%;通讯行业占比超10%,同比增长超9倍,增速突出。航空航天领域同比增长接近120%,医疗器械板块亦保持较好增速;模具、工程机械、能源(含光伏、风电)等行业收入同比有所下滑,但该部分在公司整体收入中占比较小,对整体业绩影响有限。从业务订单维度看,除既有应用领域的结构性机会外,I服务器液冷散热、人形机器人、半导体等新兴领域呈现较好的业务需求态势,为公司带来新的业务机会。在市场策略方面,公司坚持前瞻性布局,针对下游占比较大且增速较快的行业,如消费类电子、新能源汽车、航空航天、I液冷等领域,根据终端客户需求提前进行产品和技术储备。同时在销售组织方面,成立了新能源汽车、3C大客户、I液冷行业等项目组,由技术、交付及销售组成团队为客户提供高效、敏捷服务。此前因产能紧张无法满足大客户批量订单需求,在公司扩产项目投产,产能大幅提升后,加上公司在产品端和服务组织端进行的变革与投入,大客户突破取得成效,占比持续提升。问:在数控机床行业中,公司有哪些竞争优势?答:公司依托上市平台优势与长期积累形成的产品口碑和技术沉淀,已形成差异化竞争力(1)完成金属切削机床全产品系列布局,具备提供自动化组线能力;超300人的研发团队,研发能力强,能快速响应下游市场精密加工需求;(2)健全的销售服务体系,超350人销售服务团队,可实现小时级客户需求响应,应用技术团队可为客户提供工艺、设备选型、整体解决方案等在内的定制化解决方案;(3)打造了研发、设计与生产一体化的运作模式,大幅提升经营效率;采用单元化、模块化生产方式及贯穿全流程的品质检测、管控机制,保证了产品品质稳定性和产能可复制性。问:公司数控机床产品毛利率情况如何?答:2022年以来公司毛利率长期保持在30%左右,整体稳定。2025年度毛利率29.67%,同比提升0.26个百分点;2026年前三季度毛利率31.16%,同比提升1.71个百分点,呈现稳中有升趋势。公司通过产品结构升级、新产品研发推广、制造效率提升,有效对冲产业下游降本需求带来的价格压力。同时,营收规模扩大推动规模效应显现,盈利韧性与经营质量有所增强。问:公司机床的核心零部件哪些是自制或外采的,对于外采的核心零部件是否有国产化的相关布局?答:公司核心部件自制方面主轴、动力刀塔、转台等核心部件公司已实现自主研发并广泛应用,既有利于保证产品品质,提升生产效率和客户满意度,并有利于降低采购成本,成为公司产品竞争力的重要支撑。外部采购方面公司综合考量机床性能需求、匹配度、下游市场客户偏好及供应周期等多方面因素自主决定选配的数控系统、丝杆、线轨等核心零部件品牌。数控系统方面,主要选择发那科、三菱、西门子,同时已与新代、华中数控、凯恩帝、广州数控等国产数控系统品牌建立联系或合作;丝杆、线轨方面,主要选用PMI、THK等品牌,同时公司已与部分国产丝杆、线轨厂商达成合作。此外,公司顺应部分客户对交付周期和成本的差异化需求,推出了搭载国产及中国台湾地区数控系统、核心部件的全系国产化品牌“家锋”,为客户提供更多选择。问:公司直销占比显著高于行业,请公司如何规划销售渠道,直销、经销模式分别是怎样的差异化安排?答:2026年三季度公司直销收入占比为86.56%。公司结合自身产品特性及客户区域分布特点,实行直销与经销相结合的复合型销售模式。其中,在华南、华东等客户资源集中区域,主要采用直销模式,通过直面客户开展业务对接,精准洞察客户需求,有效提升销售和服务效率,提高盈利水平及市场占有率;在客户分布相对分散的区域,则以经销模式为主,依托经销商成熟的渠道布局与本地化服务优势,拓宽市场覆盖半径,合理降低销售覆盖成本。问:液冷散热是当前市场关注的方向,能否介绍公司在该领域的业务布局,以及公司机床产品在液冷结构件加工上的优势?答:散热领域是公司数控机床重要应用领域之一,近年来随着I服务器算力密度与功耗持续提升,风冷散热效率无法满足需求,液冷散热方案及核心零部件市场需求快速增长。液冷板、流体接头等核心部件对加工精度、效率、稳定性要求较高,主要依靠高速钻攻中心、立式加工中心、大型型材机、走心机等设备加工,针对液冷零部件的加工特点,公司已形成较为完备的产品矩阵,并开发了高刚性主轴等特配机型,以适配不锈钢结构件的高速、高刚性加工需求,现有产品对主流液冷零部件具备较高加工适配覆盖率。公司数控机床应用于液冷散热领域主要有如下优势一是前瞻性布局,公司在业内较早关注液冷赛道,提前多年开展市场与技术洞察,针对各类零部件提前完成产品适配与技术储备,形成了专用机型、通用机型与特配机型相结合的产品组合;二是加工能力与场景高度适配,液冷零部件加工更看重效率、稳定性与刚性,公司通过自制主轴等核心零部件以及全流程生产制造管控,保障机床稳定性、刚性以及刀具使用寿命,设备经过客户实际验证,稳定性表现良好;三是具备工艺协同能力,公司基于前期对结构件加工工艺的积累,可配合客户开展各个加工环节的联合开发,助力提升客户良品率;四是具备一定行业客户基础,产品获得下游客户认可。问:在机器人领域,公司有哪些布局?答:公司通过与下游机器人企业开展业务和技术合作,助力下游企业硬件制造升级,推动公司自身在人形机器人加工设备方面的开发与迭代,为行业未来潜在市场放量储备技术与产品能力。尽管机器人领域目前仍处于早期阶段,现阶段对公司整体业绩贡献较小,但随着机器人行业快速发展,公司高度重视,并保持战略定力持续投入研发资源。
乔锋智能(301603)主营业务:数控机床研发、生产及销售。
乔锋智能2026年三季报显示,前三季度公司主营收入28.68亿元,同比上升53.29%;归母净利润4.51亿元,同比上升62.85%;扣非净利润4.36亿元,同比上升61.4%;其中2026年第三季度,公司单季度主营收入11.4亿元,同比上升73.43%;单季度归母净利润1.77亿元,同比上升81.46%;单季度扣非净利润1.8亿元,同比上升93.29%;负债率47.91%,投资收益1773.07万元,财务费用39.97万元,毛利率31.16%。
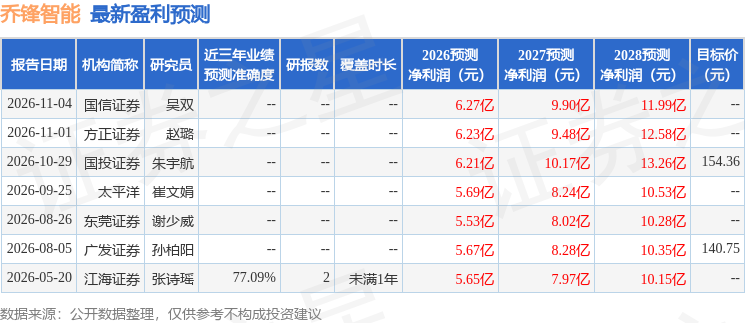
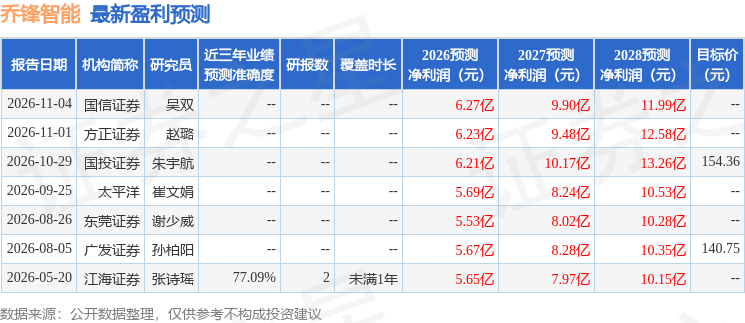
该股最近90天内共有6家机构给出评级,买入评级4家,增持评级2家;过去90天内机构目标均价为154.36。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入251.78万,融资余额增加;融券净流入8.11万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45