美元指数收复“解放日”跌幅,美联储加息预期持续升温



 收藏
 举报
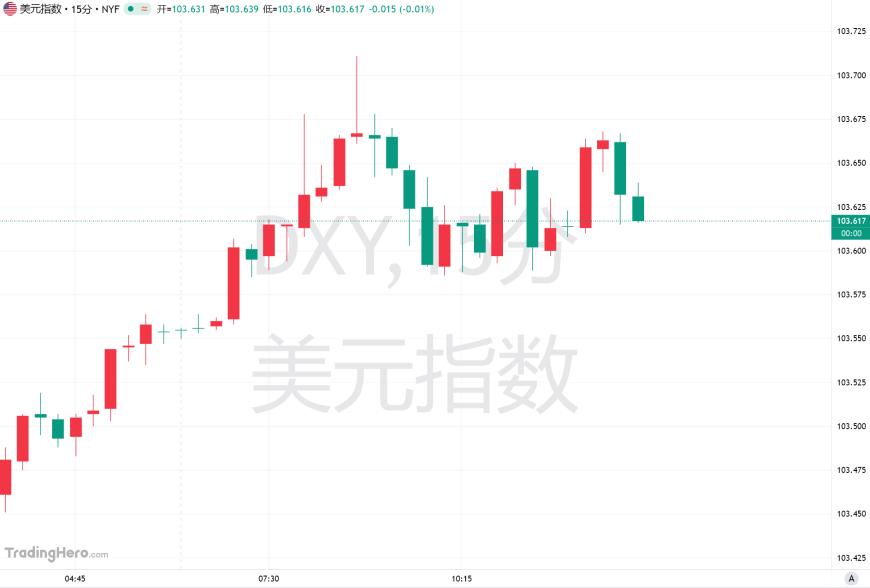
美元正在完成一轮显著反转。随着美国通胀压力持续、美联储进一步加息的预期增强,美元指数已收复2025年4月特朗普宣布大规模关税措施以来的全部跌幅。截至周二,美元指数本月累计上涨约1.7%,重新回到去年4月2日美国总统特朗普宣布所谓“解放日”关税政策时的水平。
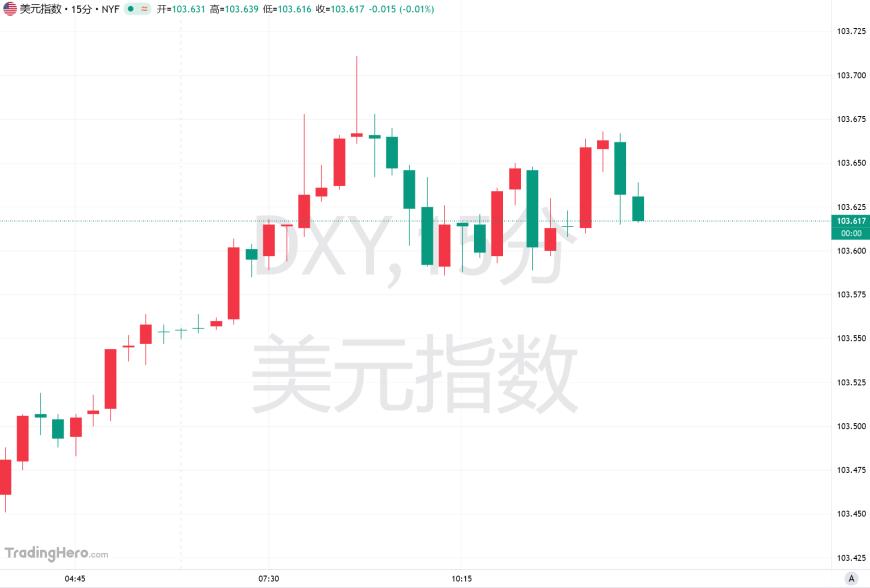
周三,美元指数徘徊于103.6附近,延续此前触及19个月高位后的强势表现。欧元兑美元本周一度跌破1.10关口,为2025年4月关税冲击以来首次。
与去年市场担忧美国贸易政策损害经济增长、进而抛售美元的局面相比,如今推动汇率的主要因素已经转向美联储政策前景和美国经济的相对韧性。
通胀超预期,美联储加息押注成为美元上涨主线
美元本轮上涨的核心动力,来自市场对美国利率路径的重新定价。美联储今年9月实施了自2023年以来的首次加息,将联邦基金利率目标区间提高至3.75%—4.00%。
此后,美国通胀数据持续高于预期,进一步强化了市场对货币政策收紧的判断。美国10月消费者价格指数(CPI)环比上涨0.4%,高于市场预期。美联储理事沃勒此前表示,如果通胀压力持续,美联储应考虑在12月一次性加息50个基点。
利率期货数据显示,交易员已基本计入12月加息25个基点的情景,并预计2027年还可能有两次同等幅度的加息。
圣路易斯联储主席穆萨莱姆周二进一步表示,为及时控制通胀,美国经济可能需要在2027年春季之前经历数次加息。他认为,当前政策利率可能比恢复物价稳定所需的水平低约1个百分点。
随着市场上调利率预期,美债收益率明显攀升,10年期美债收益率重新突破5%,上周美债市场经历了18个月以来最严重的一轮抛售。
较高的美元资产收益率,也进一步增强了美元对国际资金的吸引力。ING策略师弗朗切斯科·佩索莱认为,这是一轮由宏观经济因素主导的美元上涨。美国通胀和美联储鹰派表态不断推高利率预期,而能源价格回落则使投资者怀疑其他央行还能继续加息多久。
美国经济保持韧性,欧洲债务风险放大美元优势
除了货币政策,美国经济表现相对强劲也是美元复苏的重要原因。尽管美伊战争、贸易政策不确定性及近期科技股回调带来压力,美国经济仍展现出一定韧性。
最新数据显示,美国第三季度GDP按年率增长3.4%。10月零售销售环比增长0.2%,剔除汽车、汽油、建材及餐饮服务后的核心零售销售增长0.6%,超过市场预期。
这一表现支持了市场关于美国经济仍能承受较高利率的判断。
Russell Investments全球解决方案策略主管Van Luu表示,鹰派美联储与美国股市此前的强劲表现,共同构成了有利于美元上涨的环境。
与此同时,美国以外的经济和政治风险也在增加。欧洲投资者持续关注法国和比利时的财政可持续性问题,欧元区部分国家债务压力上升,使欧元及其他主要货币承压。
三菱日联金融集团(MUFG)高级外汇分析师李·哈德曼指出,尽管能源价格回落和美国科技股下跌给美元带来一定不利影响,美元至今仍表现出较强韧性。过去一个月,其他九种主要G10货币兑美元均出现贬值。
政策独立性担忧减弱,新兴市场面临双重压力
美元走势的另一项变化,来自市场对美联储独立性的重新评估。此前,部分投资者担忧特朗普政府可能施压美联储维持较低利率,进而损害美元资产吸引力。
但在11月美国中期选举后,民主党赢得国会两院控制权,部分机构认为,美联储面临的政治压力可能有所减轻。
巴克莱分析师周二指出,中期选举结果降低了市场对美联储独立性受到干预的担忧。不过,美元持续升值也正在给新兴市场带来压力。
美元走强通常意味着以美元计价的债务偿还成本增加,同时可能加重新兴市场资本外流及本币贬值风险。
Macro Hive策略主管西蒙·基哈诺-埃文斯认为,部分新兴市场货币正在同时承受美元上涨和本国政治不确定性的双重冲击。
对于美元后续走势,市场焦点将转向美联储12月政策会议,以及未来几个月通胀和就业数据能否继续支持加息。
如果美国通胀重新放缓,或科技股持续调整削弱国际资本流入,美元仍可能面临新的回调压力。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45