硬科技午后集体拉升,三环集团涨超6%,消费电子ETF汇添富(159178)指数涨超1%,连续获资金青睐!苹果智能眼镜计划2027年亮相



 收藏
 举报
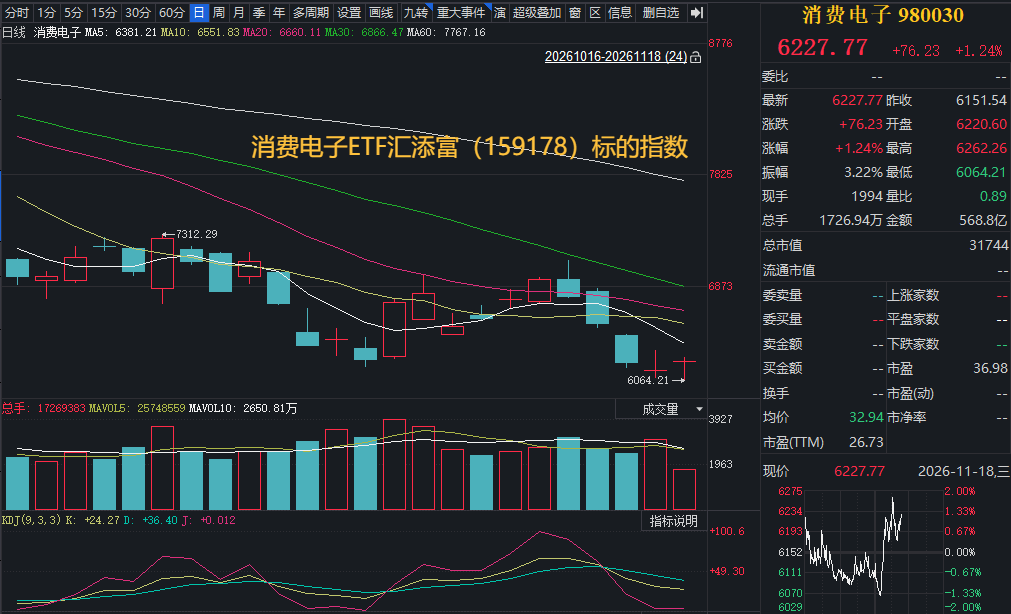
11月18日,A股市场午后AI硬件板块拉升,PCB、MLCC、存储芯片板块冲高!截至13:47,“存储+PCB+MLCC”含量更高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数午后拉升涨超1%,ETF已经连续2日获资金净流入!
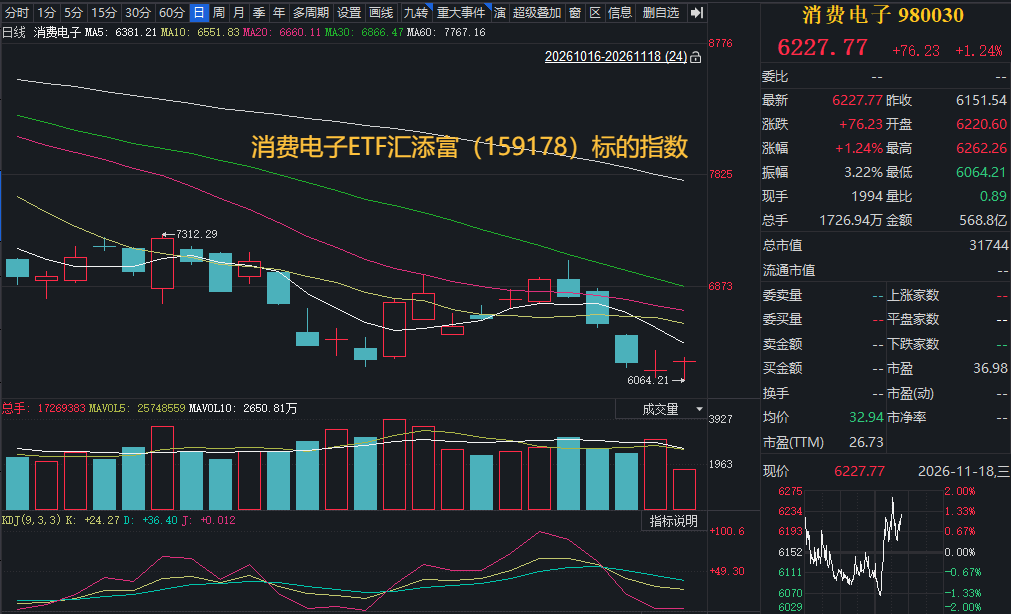
消费电子ETF汇添富(159178) 标的指数成分股多数上涨:胜宏科技涨近7%,三环集团涨超6%,佰维存储、兆易创新涨超3%,长电科技涨近3%,东山精密涨超1%,京东方A、TCL科技涨近1%;下跌方面,豪威集团跌超2%,立讯精密小幅下跌。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
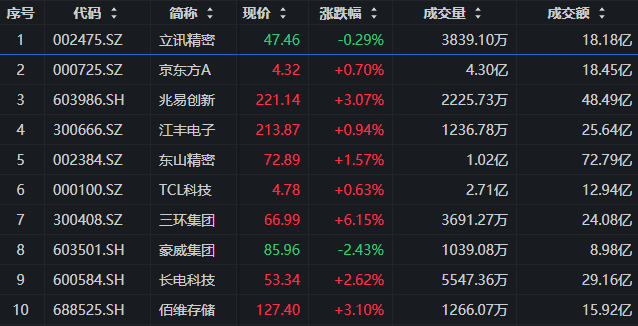
注:成分股仅做展示,不作为个股推介。
消息面上,存储方面,三星电子与苹果即将签署DRAM长期供应协议(LTA),该协议拟从明年上半年开始生效,期限为4至5年。协议还将设定DRAM供应量下限,同时根据未来市场情况最终确定价格。
三星电子已于近期确定继D1c之后的下一代DRAM发展方向,HBM5将采用全新的D0A架构,把存储单元和周边电路分别制造在不同的晶圆上,再以晶圆对晶圆的方式组合,使原本被外围电路占据的晶圆空间可用于存储单元本身。
终端方面,新一代大折叠旗舰华为Mate X8定档11月24日14:30发布,官网已挂出五款配色、四档存储,采用磁吸铰链+二代灵珑屏,折痕几乎不可见。
苹果计划在 2027 年 6 月的全球开发者大会(WWDC)上发布其首款智能眼镜,并于同年年底前开始发货。
大疆于11月18日00:00起正式调整部分产品建议零售价,大疆官方公告明确,调价原因是“受全球半导体及存储等多项关键零部件成本持续大幅上涨的影响”,涉及手持云台相机、拇指相机等产品线。大疆的调价意味着成本冲击已从手机、PC蔓延至更广泛的消费电子品类。
三星DX部门披露,截至三季度,手机存储芯片价格较去年年均价格上涨约263%,相当于涨至去年均价的约3.6倍,成品业务面临更重的成本压力。
业绩端,美东时间周二盘后,英伟达披露2027财年第三季度财报,公司营收、盈利双双超出市场预期,同时给出强劲业绩指引!英伟达财报显示,公司2027财年第三季度营收1158亿美元,高于市场预期的1091亿美元;净利润653亿美元,高于市场预期的604.06亿美元;调整后每股收益(EPS)为2.68美元,调整后毛利润率为74.9%。英伟达预计第四财季营收为1300亿美元,上下浮动3%,高于分析师平均预期的1252.5亿美元。英伟达董事会批准增加1500亿美元股票回购额度。英伟达首席财务官上调2028年营收增长预期,预计2028财年营收将增长75%,云业务积压订单达2.5万亿美元。
【量增潮起、盈利待暖:消费电子复苏进入“以量补价”阶段】
华龙证券指出,2026年前三季度消费电子板块实现营业收入19783.51亿元,同比增长33.92%,连续第二年保持20%以上增速;实现归母净利润824.86亿元,同比增长36.54%,前三季度利润已接近2025年全年水平。分季度看,2026Q3板块营收7903.02亿元,同比增长34.04%、环比增长22.48%,单季收入创统计以来新高;归母净利润327.42亿元,同比增长20.71%、环比增长13.87%。收入连续扩张,反映终端需求仍具韧性,但利润增速低于收入,显示行业复苏并非全面的价格与盈利能力上行。
从结构来看,零部件及组装环节是主要增长引擎。2026年前三季度,该环节实现收入18477.86亿元,同比增长35.37%,占板块收入的93.4%;归母净利润741.78亿元,同比增长37.23%。品牌消费电子收入同比增长16.25%,归母净利润增长30.64%,呈现出收入增长相对温和、盈利质量改善更为明显的特征。
与此同时,行业仍存在“增收不增利率”的结构性压力。消费电子板块前三季度毛利率为11.35%,同比下降0.33个百分点;Q3单季毛利率进一步降至10.95%,为2019年以来同期新低。华龙证券认为,本轮收入高增并未带动毛利率回升,或反映终端价格竞争加剧与“以量补价”的行业格局,净利率基本稳定则主要依靠费用控制。因此,当前消费电子景气修复的确定性主要体现在订单、出货和收入规模上,后续更关键的观察变量,是产品结构升级、成本改善能否推动毛利率企稳。
(来源:华龙证券20261117《电子行业2026年三季报综述:半导体自主可控加速兑现,消费电子景气度持续提升》)
【产品端:端侧AI进入密集验证期,增量由SoC向整机及零部件扩散】
国海证券认为,四季度以来物理AI的产业共识逐步形成,端侧芯片、模组及软硬件生态厂商迎来新的产业验证窗口,行情逻辑正在由单纯概念驱动转向产品落地预期驱动。未来一段时间,端侧AI将经历从产品发布、生态开放到样机量产的多轮催化,产业验证路径逐步清晰。
第一,核心芯片处于升级与客户验证阶段。瑞芯微、恒玄等新产品正在推进客户验证,后续若终端产品同步放量,有望形成芯片与整机硬件的共振。端侧SoC不仅需要提升本地推理能力,还要兼顾低功耗、连接、音视频处理及成本控制,终端AI功能升级将推动单机芯片价值量和配置规格提升。
第二,终端形态由手机向眼镜、耳机、音箱及MR设备扩散。国海证券指出,国内外厂商均在推进AI眼镜、智能音箱、耳机及混合现实设备,新品形态扩展有望提高光学、声学、结构件、显示和散热等环节的价值量。与传统手机换机周期相比,新一轮端侧AI创新更强调多终端协同和自然交互,产业链增量可能同时来自产品升级与新客户导入。
第三,AI端侧有望成为AI资本开支闭环的重要支撑。云端模型和算力投入最终需要通过终端产品与用户场景实现价值转化,端侧设备数量扩大、交互频率提升,又会反向增加推理需求。消费电子产业逻辑正转向“端侧SoC升级—新品形态扩容—零部件价值量提升—应用带动推理需求”的循环。不过,存储涨价和高端存储供应紧张可能对终端成本形成阶段性压力,新品销量及量产节奏仍是后续需要持续验证的核心变量。
(来源:国海证券20261116《电子行业周报:国产算力加速崛起,AI端侧关注度升温》)
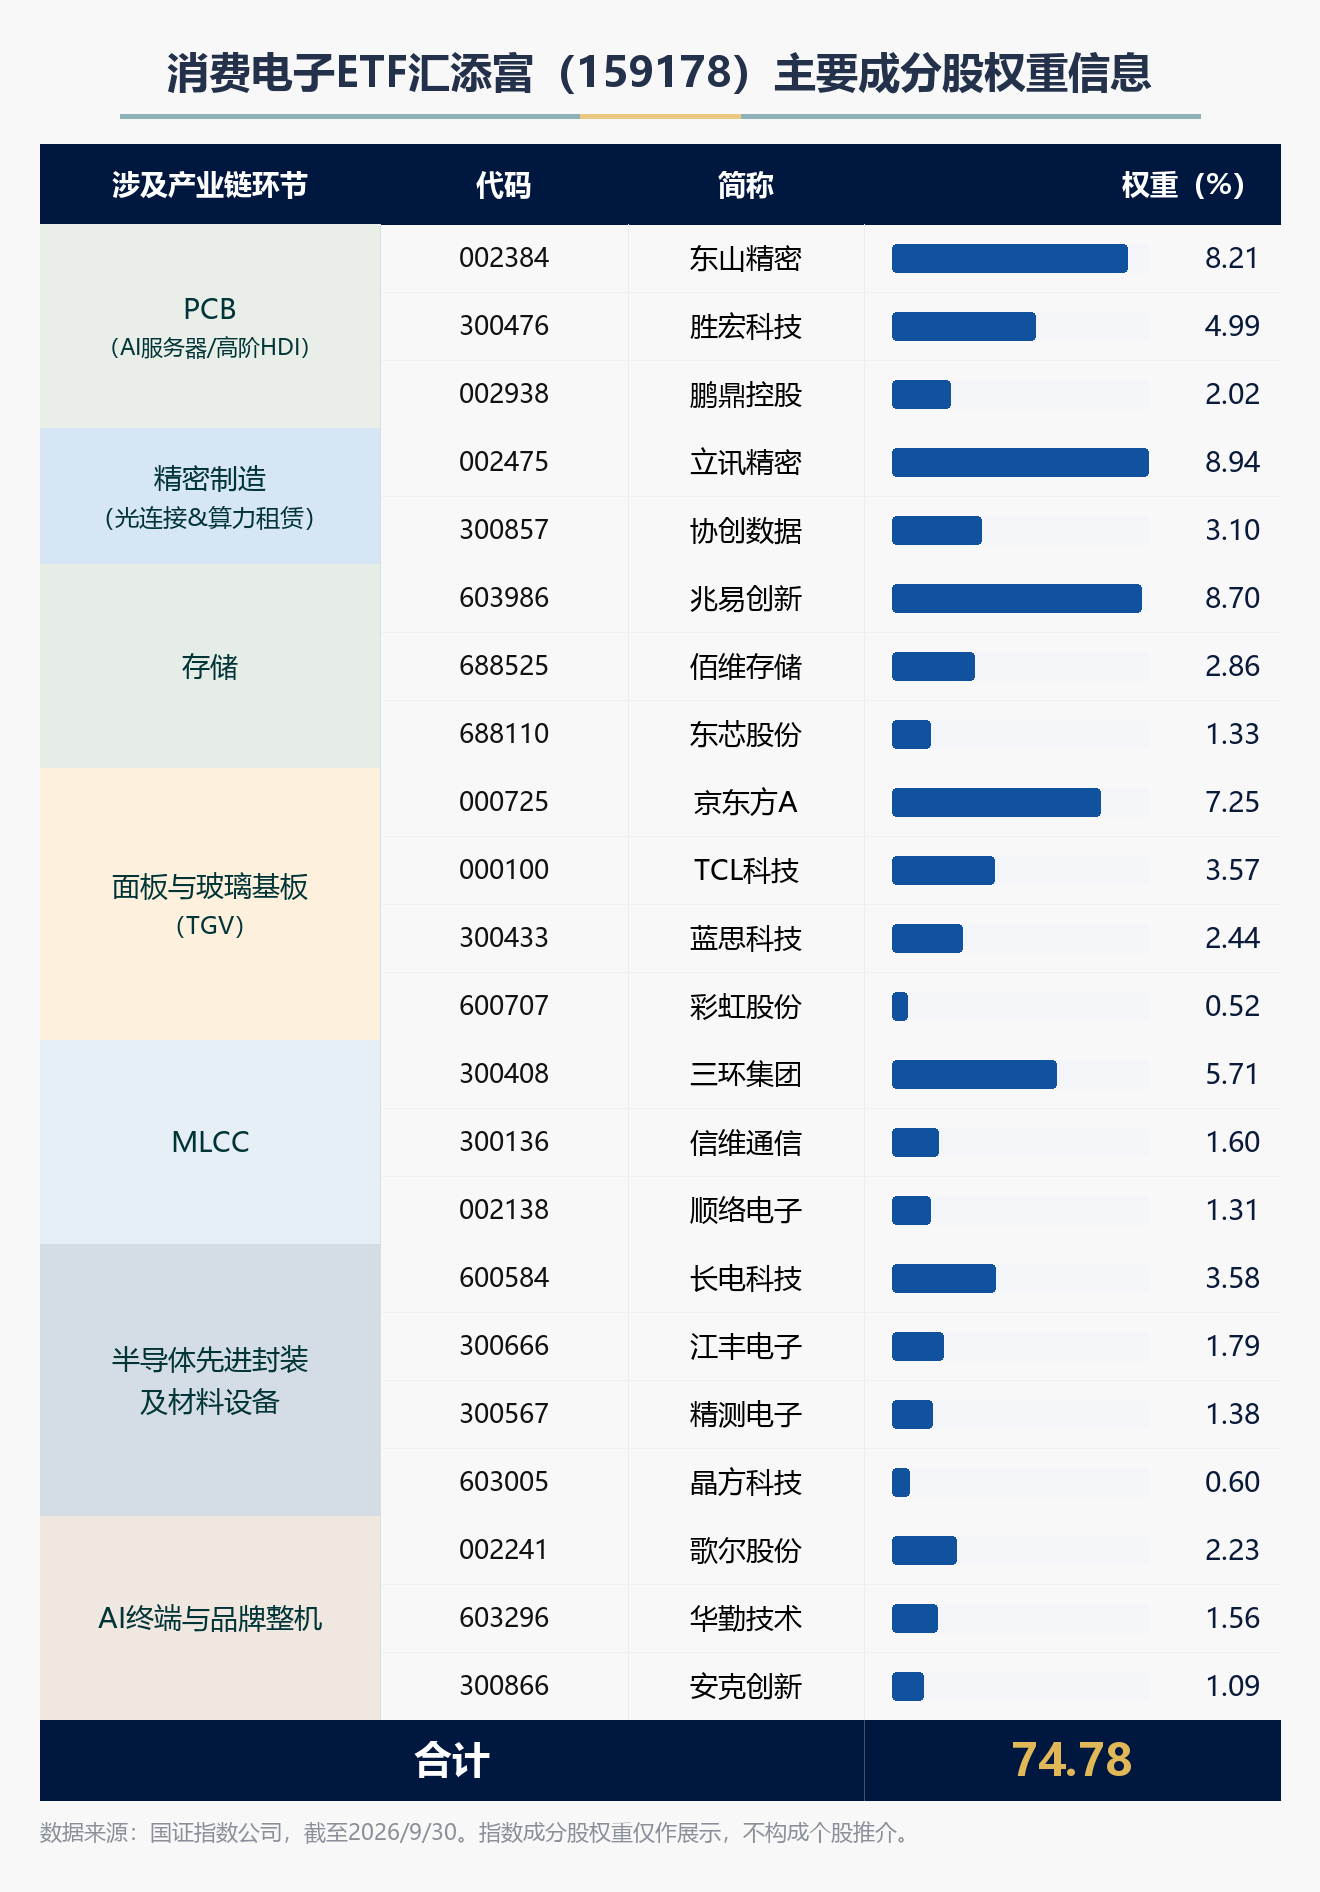
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45