港股收评:南向资金逆市净买27.51亿港元,PCB概念大涨


 收藏
 举报
11月18日,港股三大指数小幅收跌。
盘面上,PCB概念大涨,影视娱乐、稀土概念、存储概念涨幅居前;黄金及贵金属、AI医疗概念、铜业股跌幅居前。
具体来看:
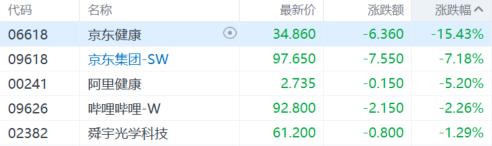
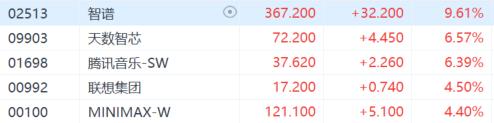
大型科技股涨跌不一,京东健康跌超15%,京东集团跌超7%,阿里健康跌超5%,智谱涨超9%,天数智芯涨超6%。
黄金及贵金属股大跌,坛金矿业、万国黄金集团跌超7%,灵宝黄金、紫金矿业跌超6%,大唐黄金、紫金黄金矿业跌超5%。
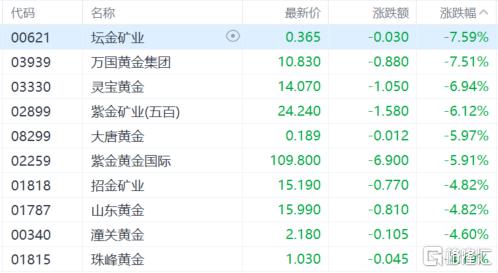
消息面上,美元指数不断走强(美国通胀高企以及加息预期),国际金价再度走低。截至发稿现货黄金跌超2%,跌破3800美元/盎司,创2025年10月以来新低。
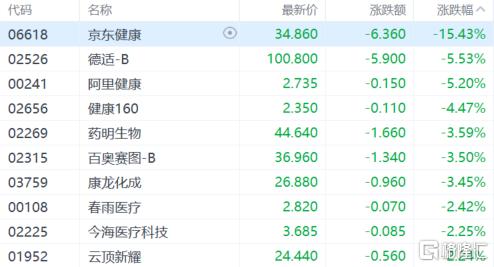
AI医疗概念股跌幅居前,京东健康跌超15%,德适-B、阿里健康跌超5%,健康160跌超4%,药明生物、百奥赛图-B等跟跌。
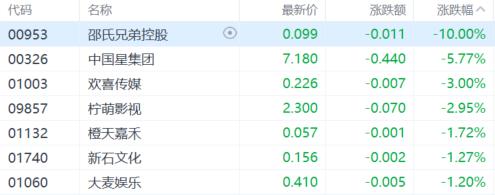
影视股走低,邵氏兄弟控股跌10%,中国星集团跌超5%,欢喜传媒跌3%,柠萌影视跌近3%,橙天嘉禾、新石文化等跟跌。
PCB概念大涨,景旺电子涨超11%,大族数控涨超4%,胜宏科技、东山精密、广合科技涨超3%,芯碁微装、建滔积层板等跟涨。
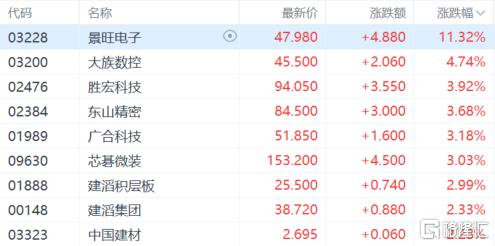
消息面上,英伟达周二美股盘后公布财报,2027财年Q3营收1158亿美元,高于市场预期的1091亿美元;Q3净利润653亿美元,高于市场预期的604.06亿美元,预计第四财季营收为1300亿美元,高于分析师平均预期的1252.5亿美元。
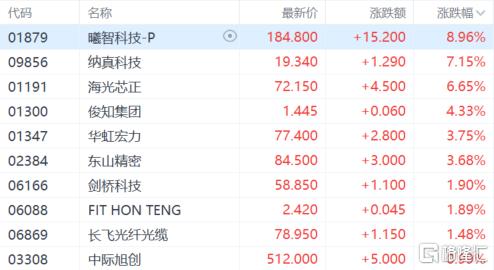
光通信概念走高,曦智科技-P涨近9%,纳真科技涨超7%,海光芯正涨超6%,华虹宏力、东山精密等跟涨。
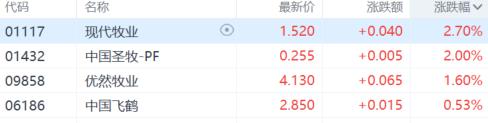
乳制品股再度活跃,现代牧业涨超2%,中国圣牧-PF涨2%,优然牧业、中国飞鹤等小幅上涨。
消息面上,散奶价格倒挂是直接催化。11月本是原奶传统淡季,但散奶价格较合同奶价出现明显倒挂,反映供应端趋紧。国信证券认为,在前期后备奶牛去化和下游深加工产能释放的共振下,原奶价格将在2026年四季度迎来2至3年的涨价周期。
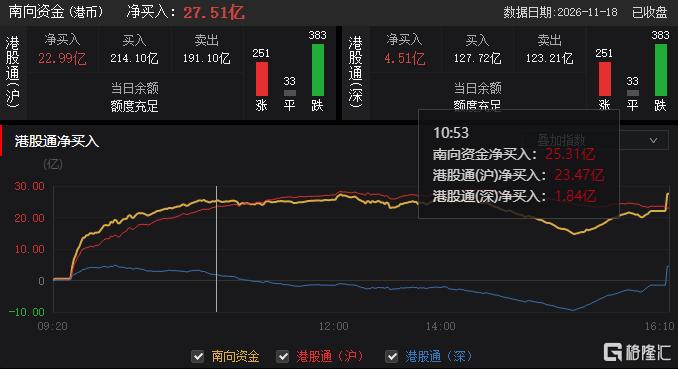
今日,南向资金净买入27.51亿港元,其中港股通(沪)净买入22.99亿港元,港股通(深)净买入4.51亿港元。
个股异动
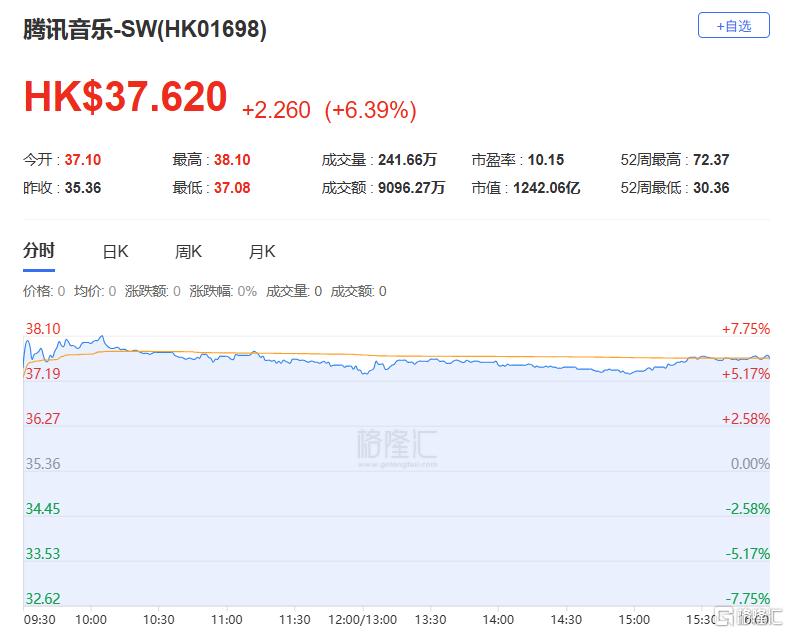
腾讯音乐-SW逆势上涨超6%,现报37.62港元,总市值1242.06亿港元。消息面上,腾讯音乐第三季度总收入89.4亿元,同比增长5.6%,略低于市场预期的91.4亿元。但调整后净利润(非国际财务报告准则)为24.5亿元,同比增长1.9%,高于预期的23.58亿元。每股美国存托股份摊薄盈利1.55元,同样超出市场预期的1.46元。
展望后市,东吴证券研报指出,短期对港股仍偏谨慎观察,赔率尚可,相对胜率仍偏低,防御思路为主。港股若想在年底前战术性反弹,取决于:
1、海外风险能否进一步释放。(1)当前市场已提高美联储12月加息50bp概率,若期间数据相对缓和,美债收益率压力有望阶段性减轻;(2)若中美关系、关税、中东局势没有进一步恶化,外部风险溢价下降,有利于资金回流。
2、增量资金能否持续流入港股。(1)若美股年底前反弹,可能会带动亚太资金轮动。尤其当资金从高估值AI硬件(台股/韩股)向低估值中国资产切换时,港股受益更明显;(2)若南向资金形成支撑,防御打底,再切入部分消费,将有利于港股反弹。
3、配置建议:仍建议配置红利,亦是年底资金共识方向。若资金切换信号进一步明确,可再考虑增配其他方向。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45