英伟达盘前涨超3%,Q3业绩与指引双超预期,华尔街看好增长但仍警惕多重风险


 收藏
 举报

TradingKey - 英伟达(NVDA)周三美股盘前上涨超3%,暂报160.73美元,延续财报公布后的升势。
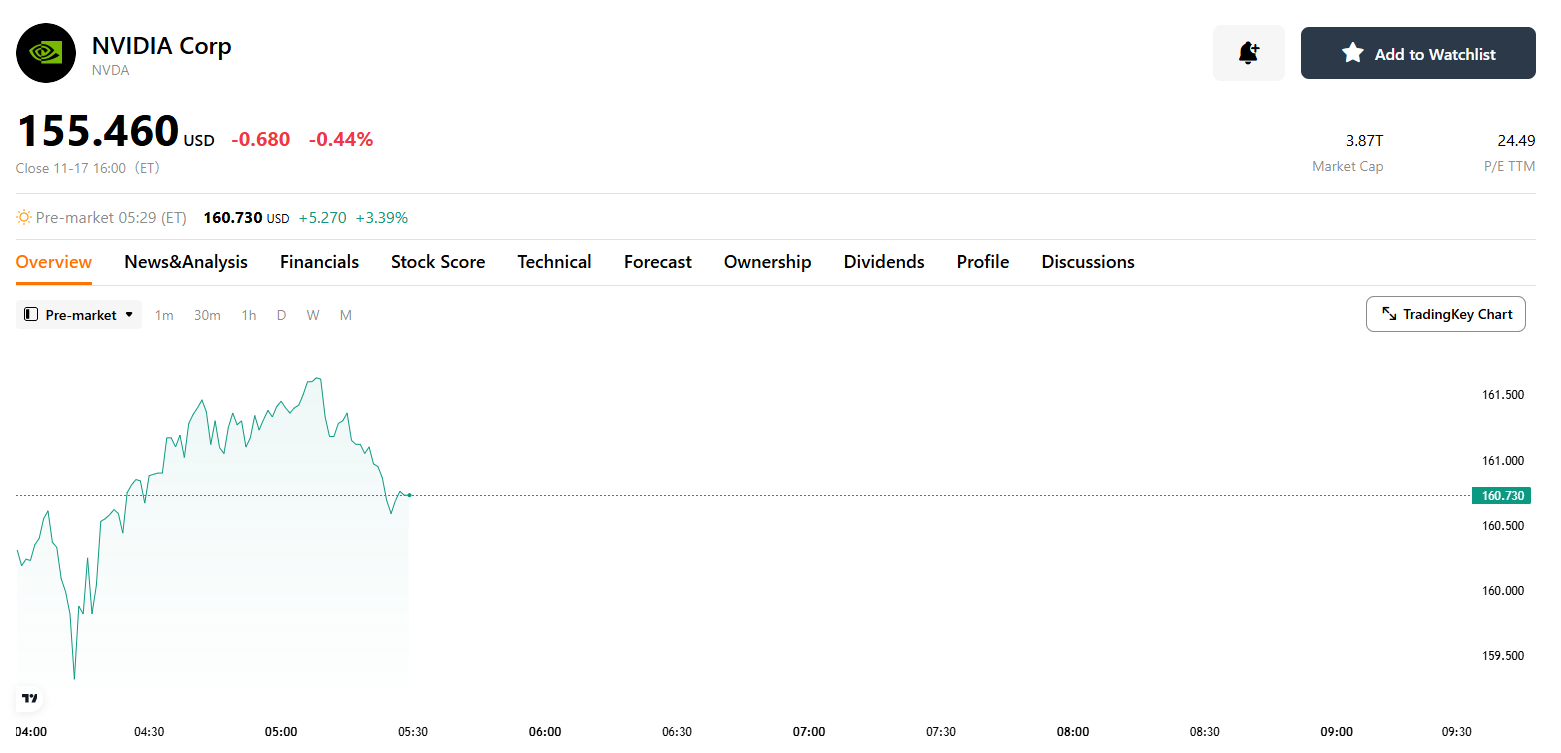
来源:TradingKay
公司股价周二盘后一度涨超4%,并带动人工智能芯片、数据中心及云计算概念股集体反弹。超预期的季度业绩以及高于市场预测的第四财季指引,成为推动股价走强的主要原因。
具体来看,英伟达第三财季营收达到1158亿美元,高于分析师平均预期的1091亿美元;净利润为653亿美元,同样超过市场预期的604.06亿美元。更受市场关注的是,公司对下一季度的增长前景依然乐观,预计第四财季营收将达到1300亿美元,超过华尔街此前1252.5亿美元的平均预测。数据中心业务收入同比增长超过一倍,进一步反映出大型科技公司对AI算力的需求仍然强劲。
除当季业绩全面胜出外,英伟达给出的第四财季预测也强化了市场信心。公司预计下一季度营收约为1300亿美元,上下浮动3%,明显高于华尔街平均预期的1252.5亿美元。管理层还预计,第四财季调整后毛利率约为72%,显示高端人工智能加速器和网络产品仍具备较强的定价能力。
产品进展方面,新一代Vera Rubin平台已经开始向客户交付,并进入多家大型云计算及人工智能基础设施运营商的数据中心。持续扩大的产品部署规模表明,云服务商对训练和推理算力的投入尚未明显降温,也在一定程度上缓解了市场此前对人工智能资本支出周期见顶的担忧。
不过,摩根大通(JPM)分析师指出,尽管公司本季度多项指标超出预期,且营收展望进一步上调,但管理层在财报电话会议上仍未充分回应几个关键问题,包括中国市场收入缺席、AI基础设施建设所需的融资规模、供应链扩张能力,以及公司在黄仁勋离职后如何完成CEO交接。上述因素可能继续影响投资者对英伟达未来增长确定性的判断,因此股价短期内仍可能出现较大波动。
其中,中国市场的不确定性尤其值得关注,美国对先进AI芯片出口的限制持续影响英伟达在中国市场的业务布局,而公司目前的业绩展望尚未将中国市场潜在收入纳入考虑。这意味着,即使AI需求保持强劲,英伟达未来的实际增长空间仍可能受到地缘政策及出口监管变化的影响。
与此同时,AI基础设施建设所需的资金投入也成为分析师关注的焦点。随着云计算巨头持续扩大数据中心规模,GPU采购、电力供应、冷却系统和网络设备等环节都需要大量资本支出。英伟达虽然从中受益,但其与部分AI云服务商之间的融资合作,也让市场开始审视整个生态系统的债务水平及资金可持续性。此外,芯片供应链能否及时扩大产能,以满足不断增长的订单需求,也是公司需要面对的现实挑战。
尽管存在这些风险,华尔街部分机构仍对英伟达本次业绩表现给予积极评价。
高盛(GS)分析师认为,强劲的财报和管理层对未来业务的表态,有助于增强投资者对英伟达自身经营状况以及整个AI产业链增长前景的信心。该行还特别提到,公司重申了对股东回报的承诺,并授权在2027年底前回购价值最高达2270亿美元的股票,显示管理层对未来现金流和盈利能力仍有信心。
摩根士丹利(MS)分析师Joseph Moore则认为,英伟达当前业务表现强劲本身并不令人意外,真正值得肯定的是管理层在电话会议上对未来增长提供了较为积极的展望。相比单纯公布一份超预期财报,公司愿意进一步明确后续业务前景,更有助于市场评估AI投资周期的持续性。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45