塔吉特Q3业绩超预期并上调全年展望,服装业务仍承压,盘前跌超2%


 收藏
 举报
TradingKey - 美国零售商塔吉特(TGT)第三季度业绩明显改善,营收、每股收益及可比销售额均超过市场预期,公司还上调了全年销售增长目标。
不过,亮眼的财报未能立即推动股价走高,周三美股盘前,塔吉特股价下跌超2%。
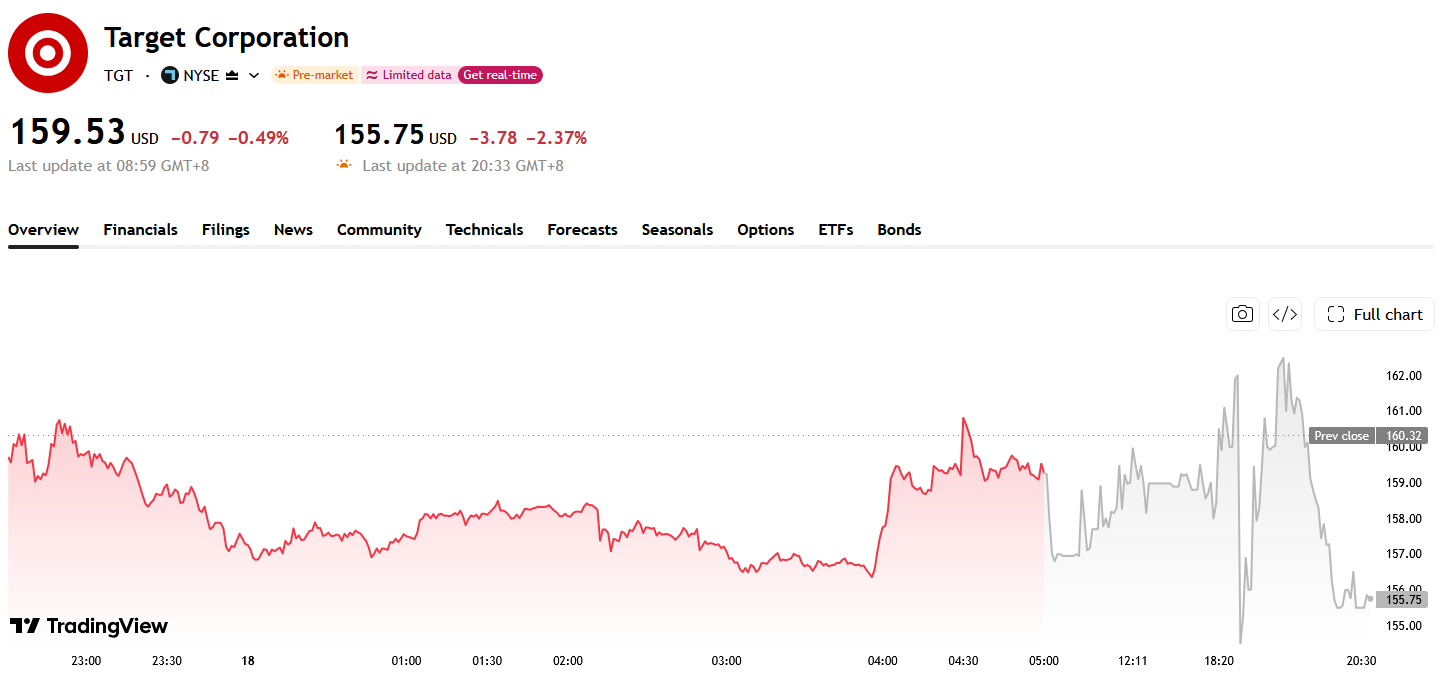
来源:TradingView
截至2026年10月31日的第三财季,塔吉特实现营收270.7亿美元,同比增长7.1%,高于市场预期的约265亿美元;调整后每股收益为2.65美元,也显著超过分析师预期的2.07美元。可比销售额增长5.6%,其中门店客流量增加5%,表明消费者到店购物的意愿正在恢复。分渠道来看,实体门店可比销售额增长4.6%,线上可比销售额则增长9.8%,数字业务继续成为推动整体销售的重要力量。
不过,本季度利润表现也受到一次性因素提振,塔吉特获得了约3.01亿美元的关税退款收益,相当于每股增加约0.50美元。剔除这部分影响后,公司调整后每股收益同比仍增长21%,说明盈利改善并非完全依赖退款收益,但实际利润增幅确实受到一次性项目的推动。
管理层对全年业绩的判断也变得更加积极,塔吉特目前预计,2026年全年净销售额将增长约6%,较此前约5%的增长目标上调一个百分点;全年每股收益预计为10.65至11.40美元,其中包含截至第三季度已经确认的约2.14美元关税退款收益。
公司同时预计,2027年资本支出将在50亿至60亿美元之间,主要用于门店翻新、技术升级及其他业务投资,以进一步改善购物体验和运营效率。
客流回升背后,是塔吉特过去一段时间对商品结构和门店体验进行的一系列调整,公司近期降低了近2000种商品的价格,并重新规划食品、玩具、美妆等品类,希望重新吸引对价格更加敏感的消费者。
第三季度,塔吉特多数核心商品类别实现销售增长,其中玩具及相关硬线商品销售额增长近27%,美妆业务增长超过9%,食品和饮料销售额也增长近7%。此外,广告、会员服务及信用卡利润分成等非商品业务收入增长近20%,为公司营收提供了额外支撑。
但不同品类之间的复苏并不均衡,第三季度,服装及配饰销售额同比下降3.8%,成为主要业务类别中表现较弱的板块。相比之下,家居家具和装饰品销售额仅增长约2.5%,虽然已经有所改善,但恢复速度仍然不够理想。
公司CEO Michael Fiddelke表示,公司在家居和服装业务上仍有大量工作需要完成,目前取得的进展还不足以令管理层满意。
在服装业务方面,塔吉特正尝试调整商品组合,管理层表示,男装、儿童服装及部分年轻消费者系列表现相对较好,女性服装和更广泛的鞋类业务则仍在调整过程中。家居品类方面,公司已重新规划装饰配件、床上用品、卫浴用品及儿童家居装饰等商品,希望通过更新产品设计和品类结构改善销售表现。不过,管理层也坦言,这些调整需要时间才能充分反映在经营结果中。
过去几年,消费者在通胀和生活成本压力下,更倾向于优先购买食品及日常必需品,对服装、家居等可选消费品的支出相对谨慎。沃尔玛(WMT)和亚马逊(AMZN)等大型零售商则凭借价格竞争力和线上购物便利性吸引了大量消费者。对于塔吉特而言,仅依靠降价未必足以重新建立竞争优势,如何在价格、商品差异化和购物体验之间取得平衡,将决定其能否巩固本轮复苏。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45