外部管制趋紧,国产替代提速,科创半导体设备ETF华泰柏瑞(588710)聚焦上游设备材料替代主线



 收藏
 举报
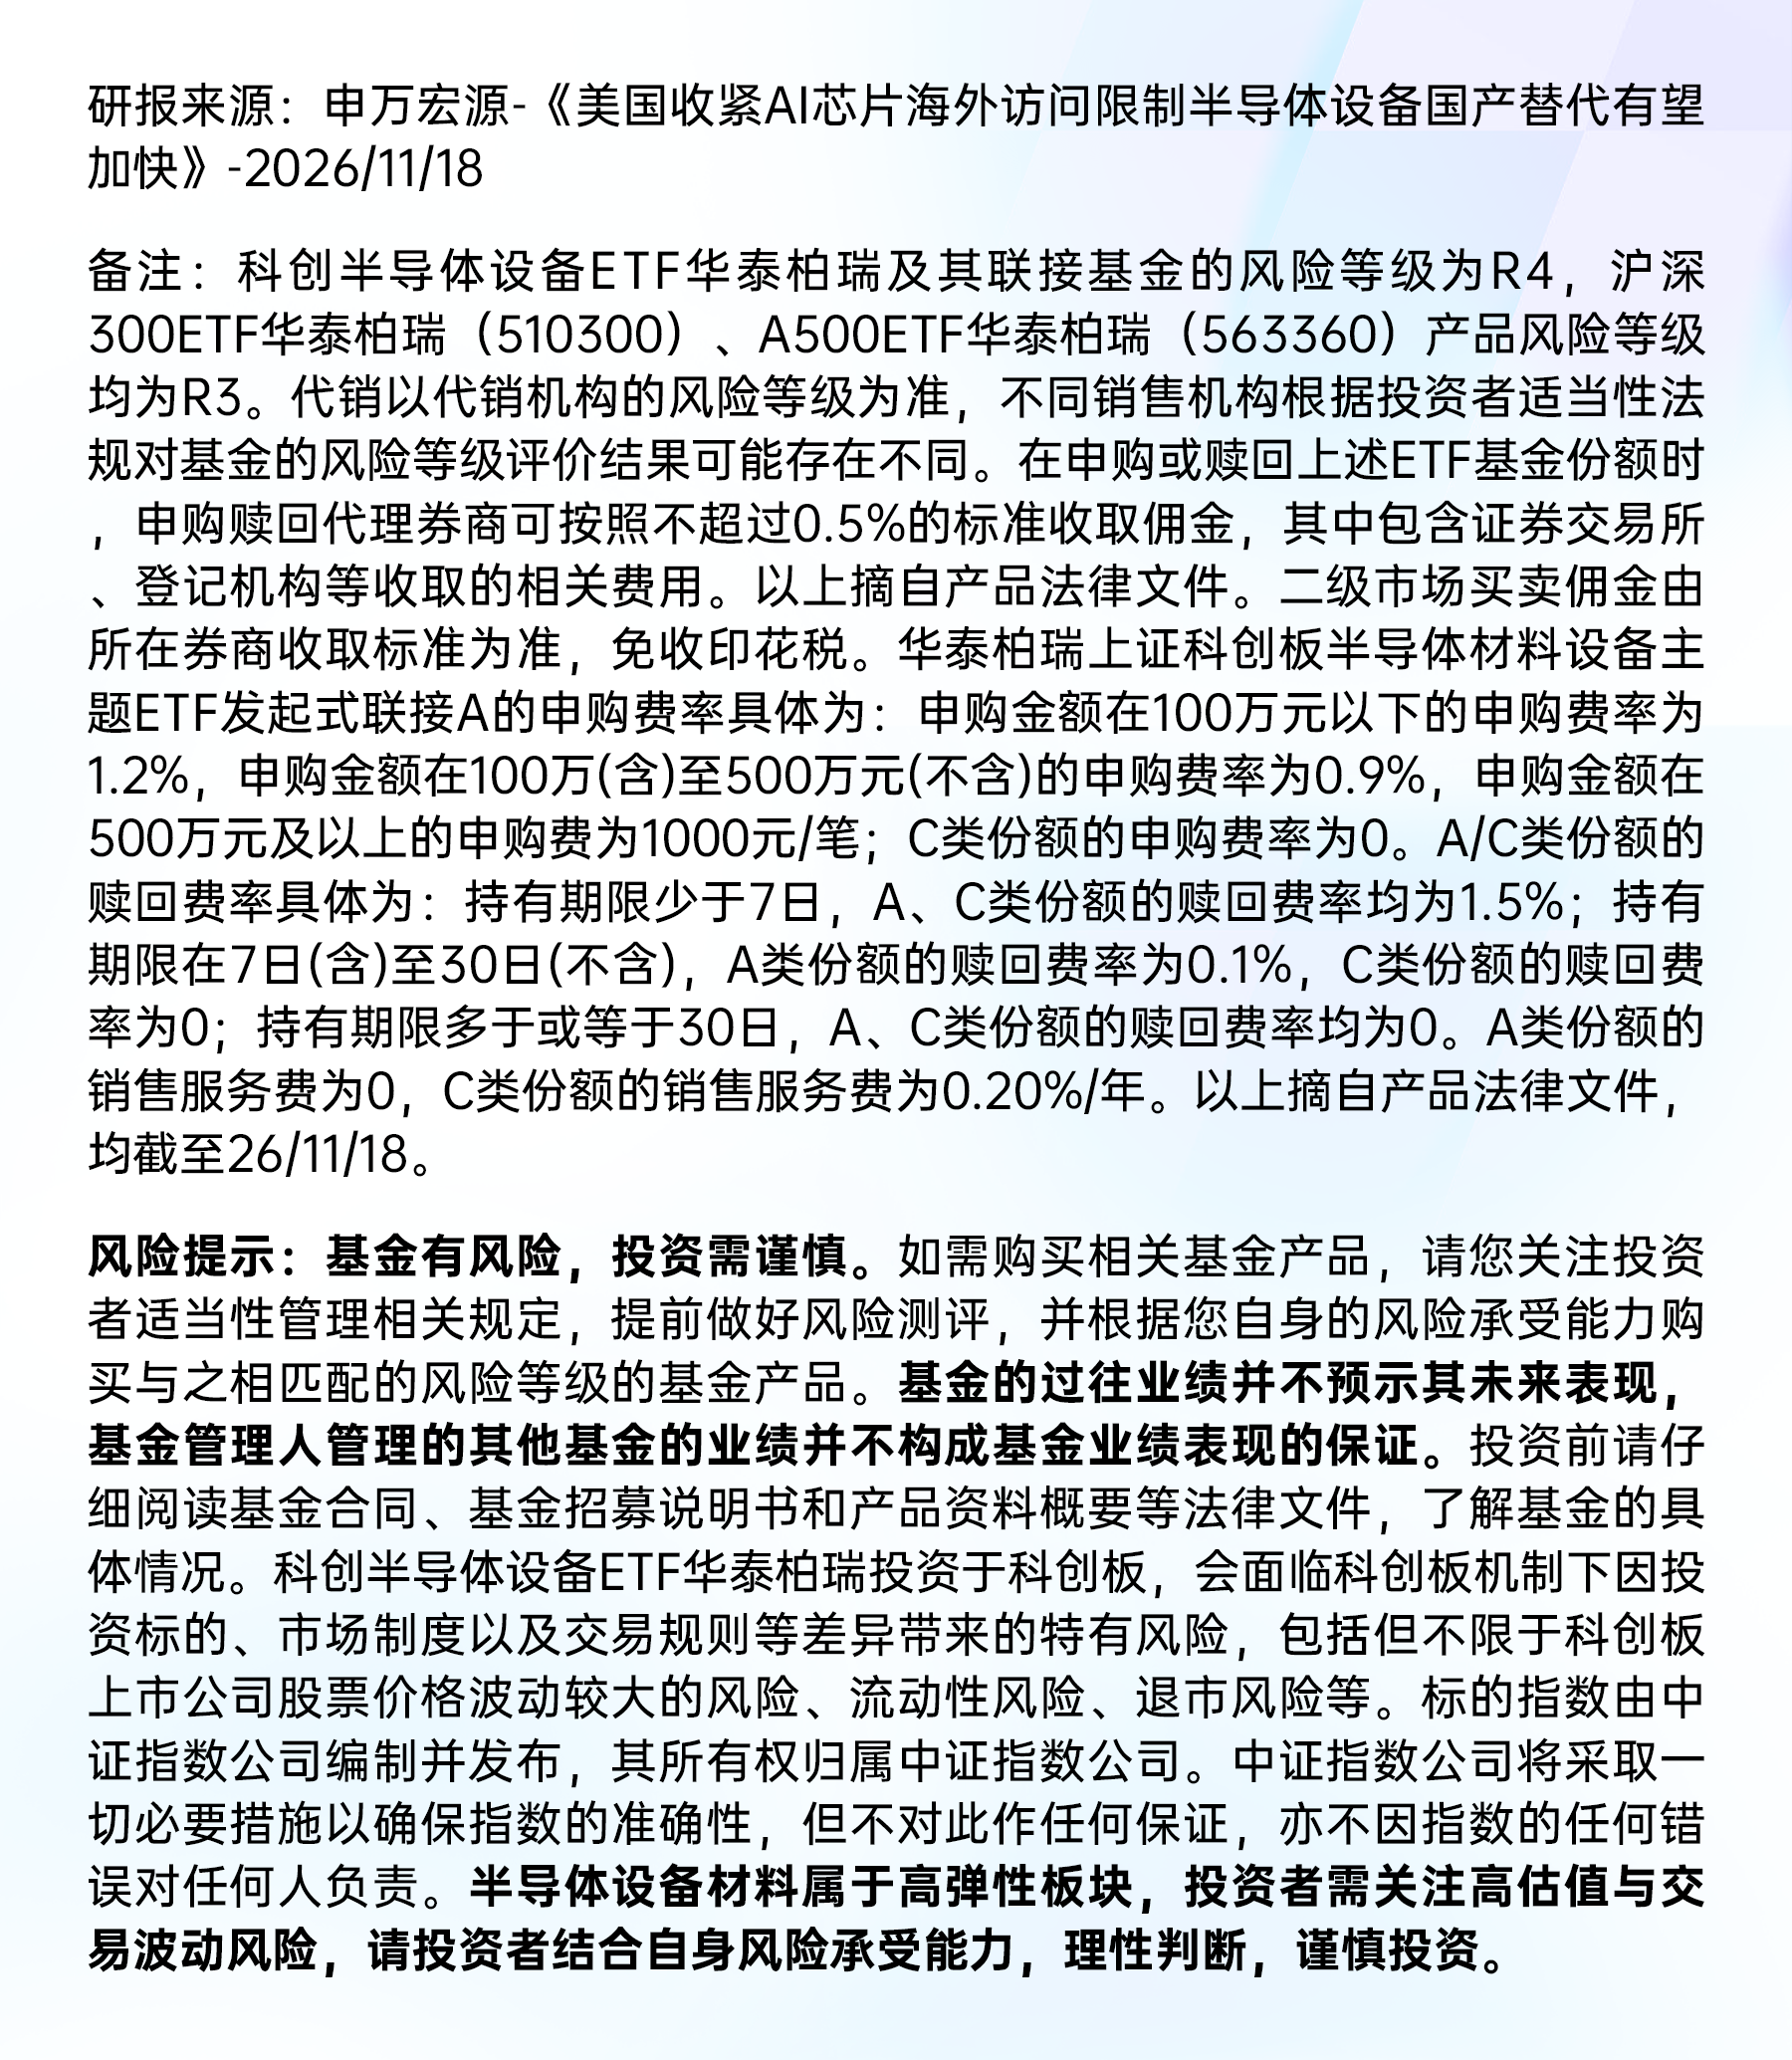
近期,尽管在美联储加息预期升温、市场担忧AI盈利兑现与资本开支下修、美国AI算力出口管制再升级等因素影响下,A股半导体板块延续震荡态势,但国产替代进程持续加速,相关ETF产品获得资金关注。Wind数据显示,科创半导体设备ETF华泰柏瑞(588710)连续11个交易日(11/4—11/18)成交额站上10亿元,交投保持活跃。
(数据来源:wind,截至2026/11/18)
消息面上,美国封堵AI算力通道,或推动半导体设备国产替代加速。美东时间11月16日,美国商务部工业与安全局(BIS)发布临时最终规则(IFR),要求海外数据中心若向总部位于中国等受限制国家的企业提供超过门槛的先进AI算力,相关芯片的出口、再出口或境内转移须事先申请许可证。规则还将马来西亚等五国纳入先进半导体出口许可要求范围,同时,进一步收紧了晶圆代工和先进封装服务无需申请许可的推定规则。
申万宏源证券表示,算力自主可控的底座是国内先进制程产能,外部路径越收紧,晶圆厂加快先进节点建设与产能爬坡的必要性越强。随着节点推进,工序数量、薄膜层数与精度要求同步上升,半导体设备价值量有望随单片晶圆加工步骤增加而放大。同时良率与颗粒控制要求提高,使得量测检测、缺陷复查等过程控制设备的配置比例和单机价值量或具备提升弹性。
产业端,AI需求持续扩张带动全球半导体景气度上行。根据SEMI数据,2026年全球半导体市场规模将达1.655万亿美元,较2025年的1.18万亿美元增长40.2%;其中AI相关芯片产品市场规模将达7200亿美元,占整体市场比例超过43%,是本轮行业增长的核心驱动力。
上游环节,2026年全球半导体制造设备总采购额将突破1200亿美元,较2025年增长32%;其中中国市场半导体设备采购额占全球比例将达48%,有望继续稳居全球第一大半导体设备市场。与此同时,中国半导体设备国产替代持续提速。据Bernstein数据,2025年中国晶圆制造设备(WFE)国产化率达21%,较2024年的16%提升5个百分点,预计2028年升至约43%。
(半导体设备采购额数据来源:SEMI,机构预测数据仅供参考,不代表实际情况,不作为基金业绩表现的保证或承诺,请投资者关注相关投资风险。)
外部约束趋紧、国产替代加速、产业趋势向好共同作用下,聚焦半导体上游材料与设备环节的科创半导体设备ETF华泰柏瑞(588710)受到市场关注。
据悉,科创半导体设备ETF华泰柏瑞(588710)紧密跟踪上证科创板半导体材料设备主题指数,该标的指数的88%行业聚焦上游“材料+设备”,且“存储芯片”概念含量54%、“先进封装”概念含量70%,有望助力把握半导体国产替代持续推进带来的产业机遇。场外投资者可关注其联接基金(A类024974/C类024975)。
(概念含量数据来源:中证指数公司;行业分类为申万三级行业;数据来源:Wind;以上数据均截至26/11/18;指数成份股所属行业和权重会随着指数成份股调整和涨跌而发生变化)
华泰柏瑞基金是国内首批ETF管理人,在指数投资领域深耕近20年,为投资者打造了沪深300ETF华泰柏瑞(510300)、A500ETF华泰柏瑞(563360)等投向透明、交易便捷、费率低廉的指数工具。截至2026年9月末,公司旗下ETF2024年以来累计为持有人盈利1646亿元,旗下ETF成立以来累计分红321.75亿元。
(盈利数据来源:基金定期报告中“本期利润”指标,数据区间24/1/1-26/9/30,由华泰柏瑞计算所得;分红数据来源:基金分红公告,由华泰柏瑞基金加总计算。红利ETF华泰柏瑞作为首只ETF成立于06/11/17)
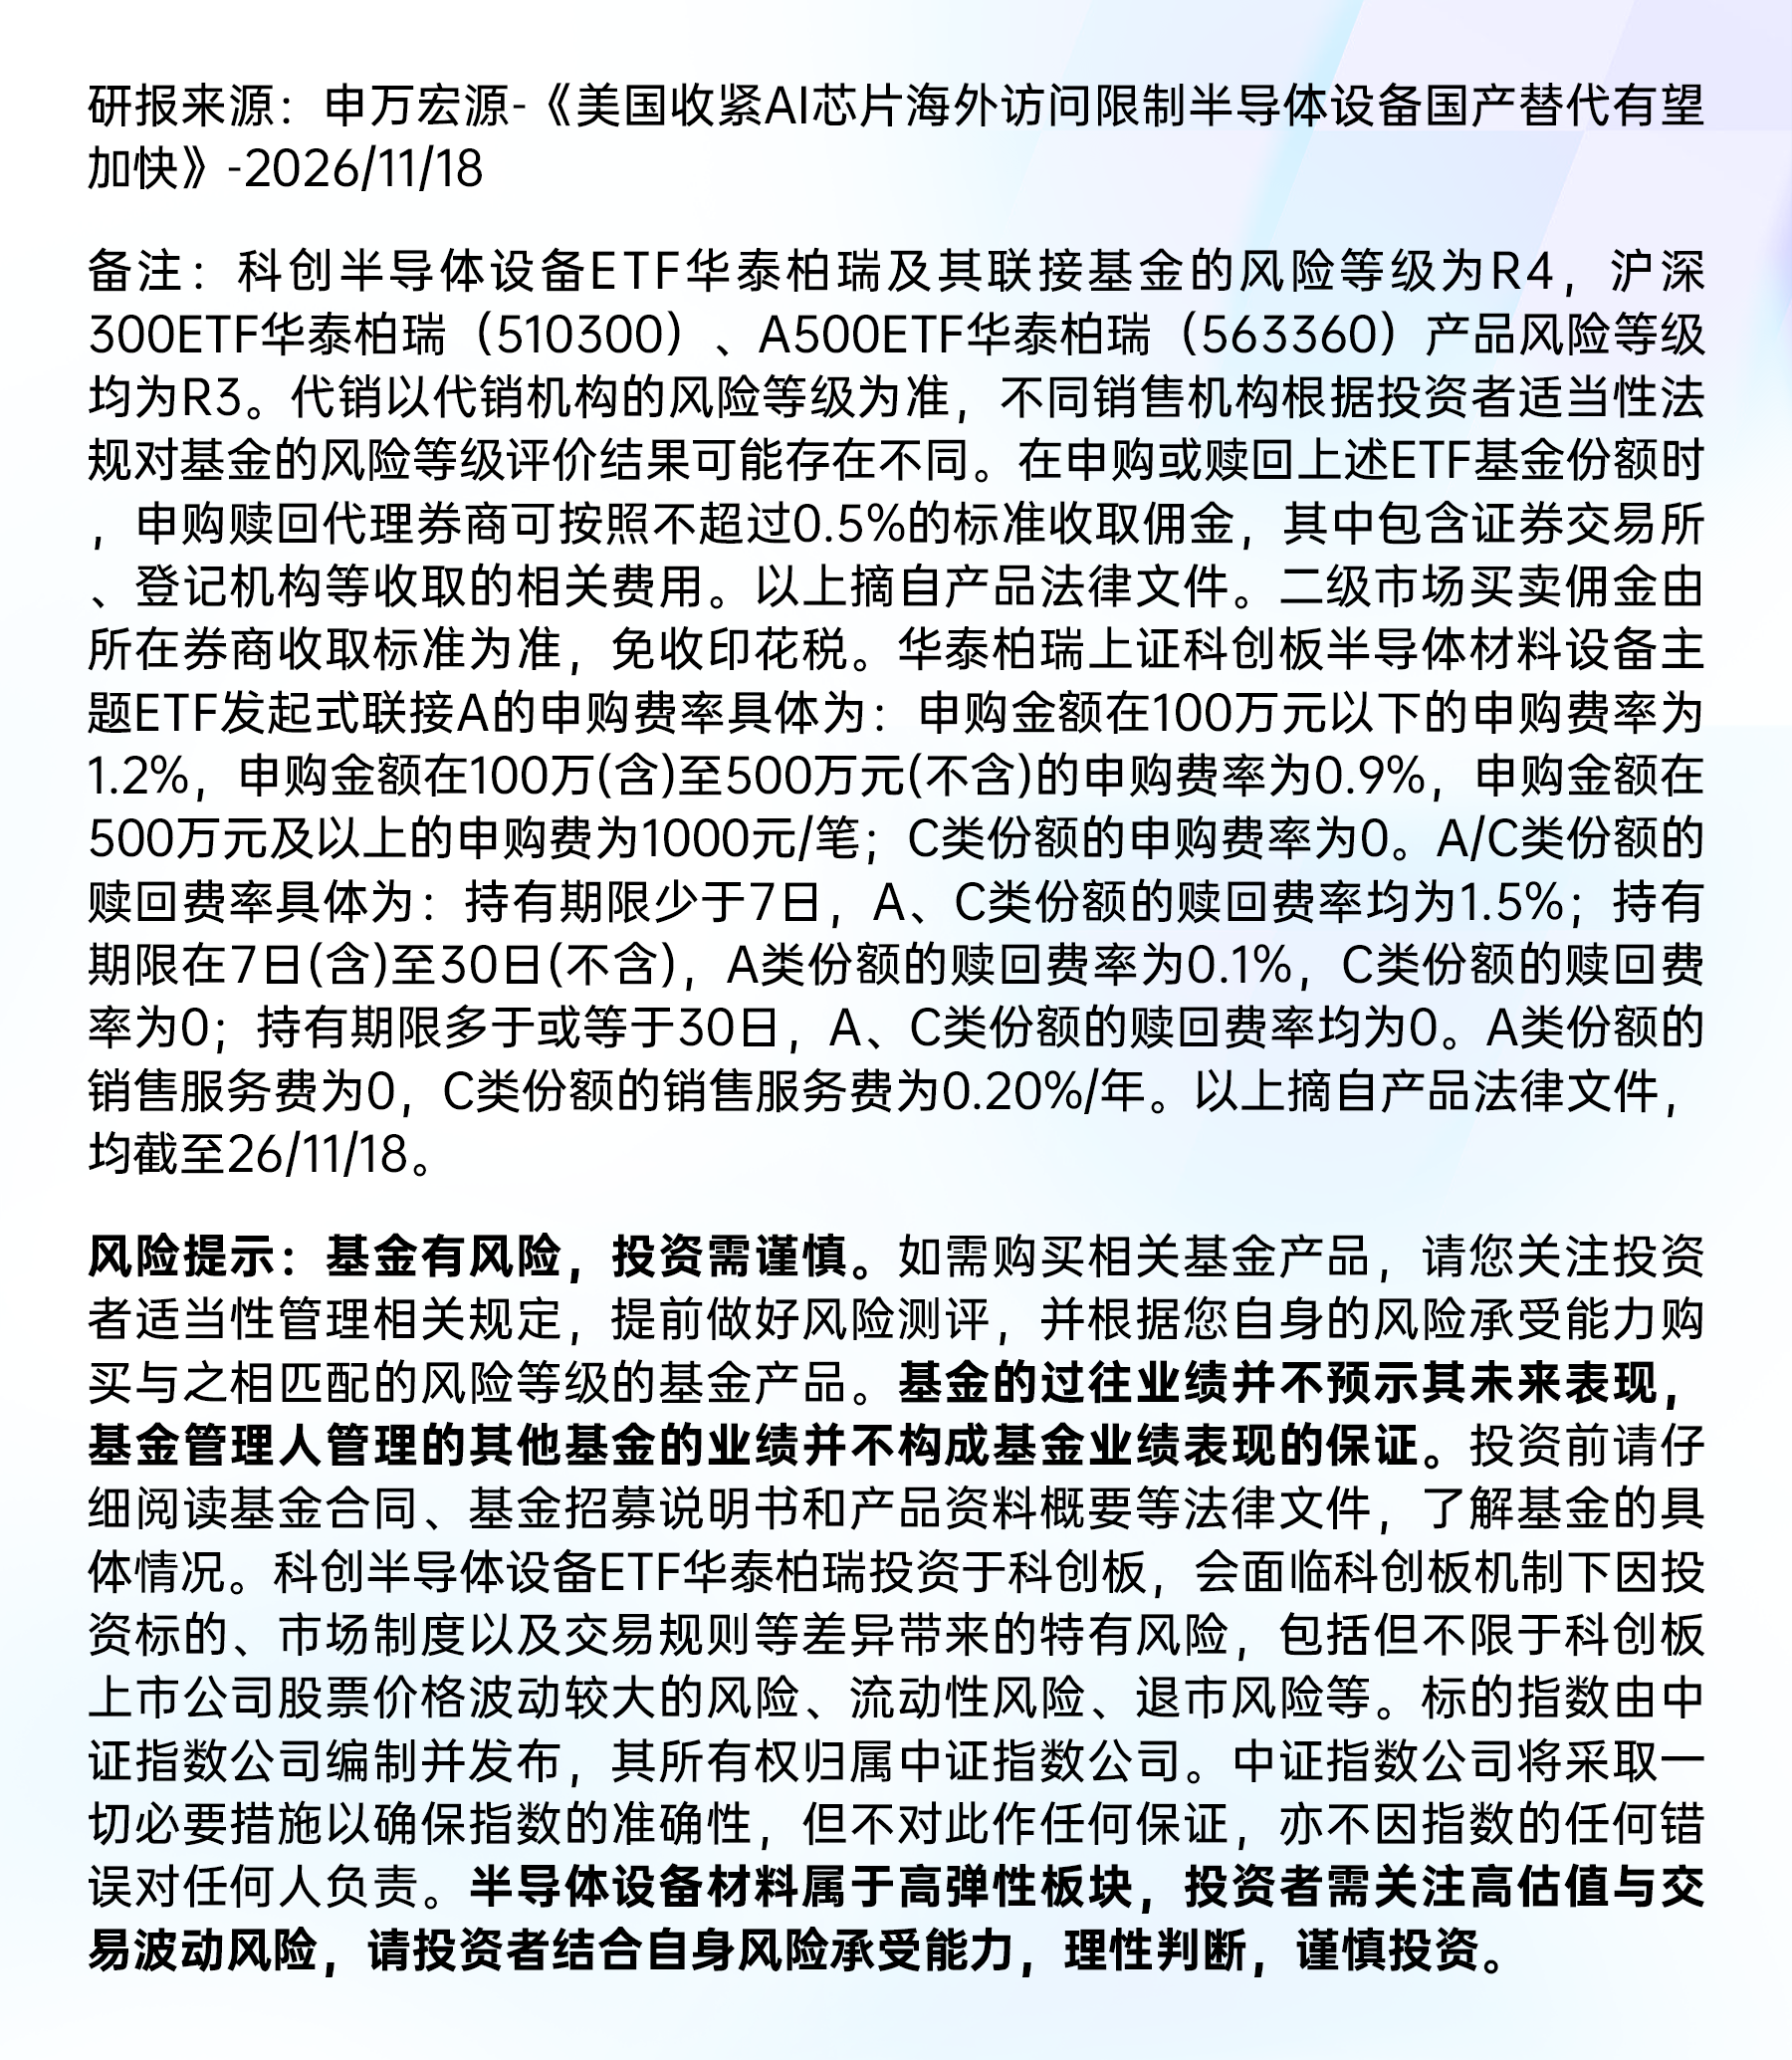
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45