市场传闻不准确!国产算力探底回升!中芯国际、华虹宏力同步大涨,科创芯片ETF汇添富(588750)指数冲击三连阳,近4日累计吸金超7800万元



 收藏
 举报
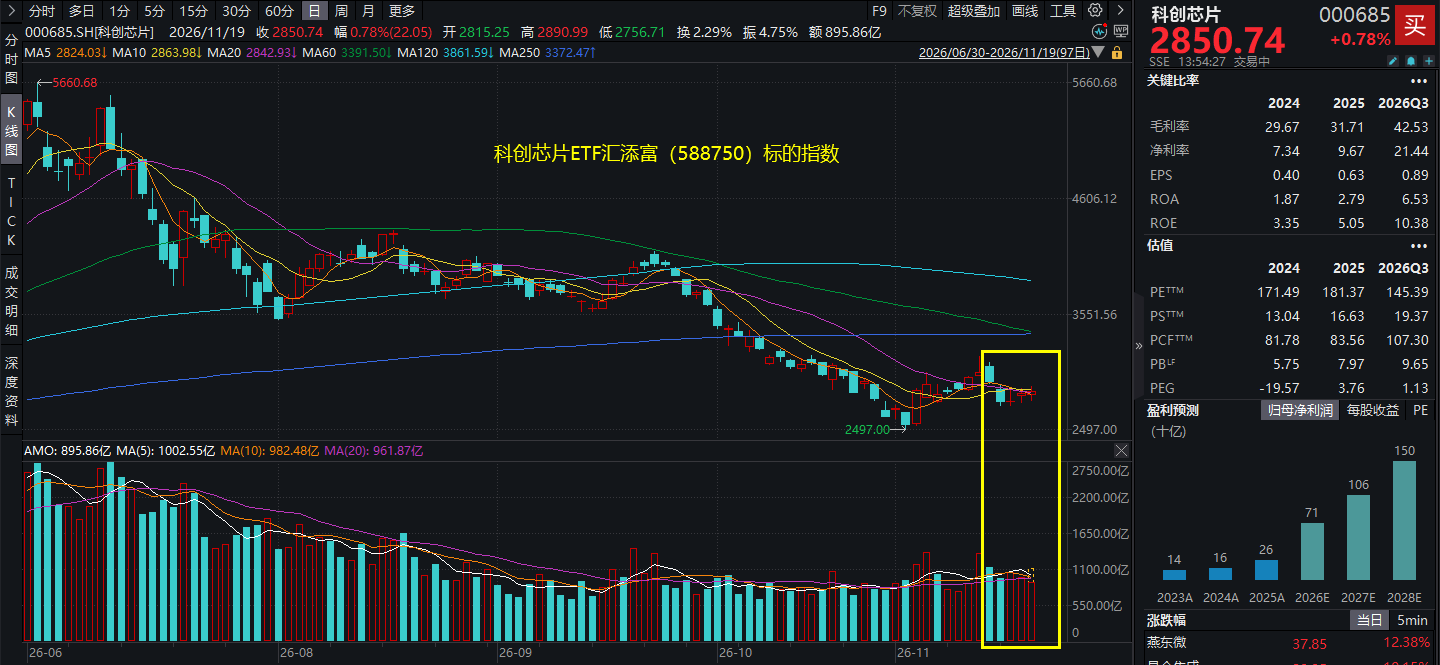
11月19日,A股市场震荡回调,沪指跌0.34%,AI芯片板块一度重挫,午后逆势冲高,科创芯片ETF汇添富(588750)标的指数涨0.78%,冲击三连阳!资金坚定涌入AI硬科技赛道,科创芯片ETF汇添富(588750)昨日吸金超2000万元,近4日累计吸金超7800万元。
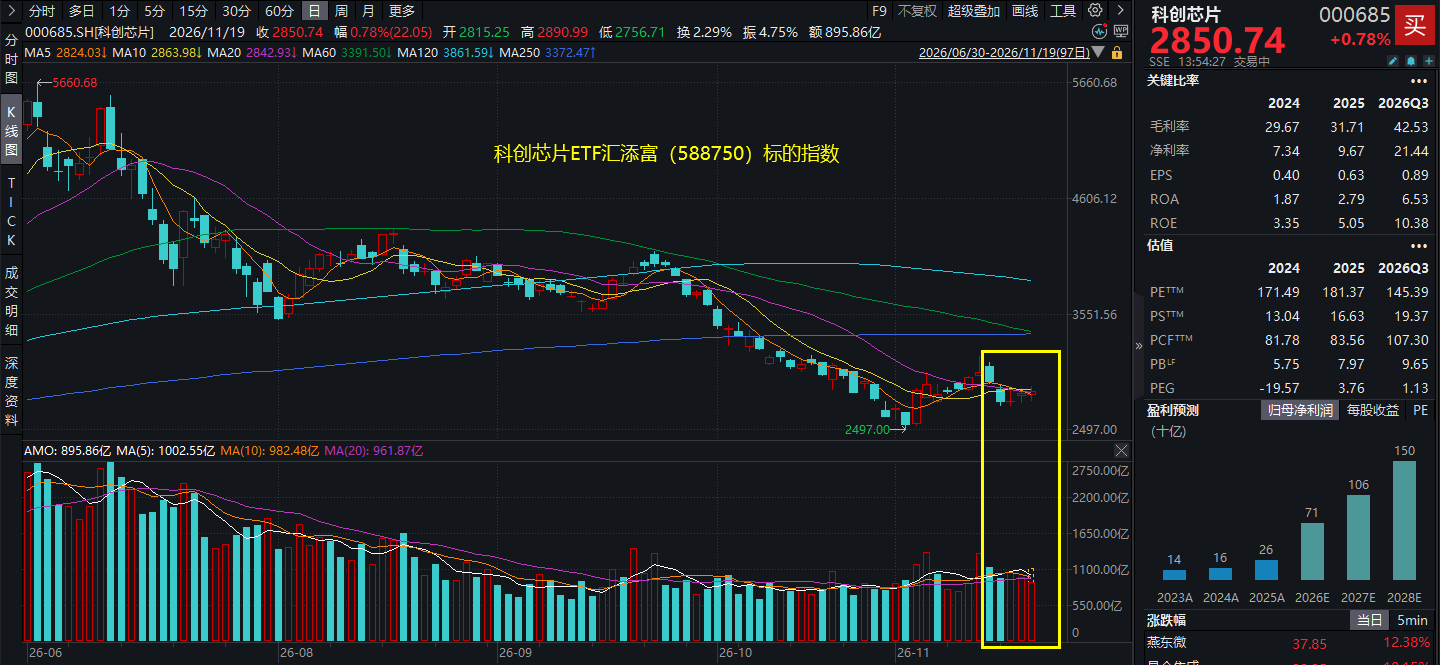
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,华虹宏力涨超8%,中芯国际涨超5%,中微公司、中科飞测涨超4%,拓荆科技等涨幅居前,海光信息跌超13%,寒武纪、澜起科技等回调。
消息面上,据报道,记者向晶圆代工、芯片设计公司等多方求证,关于“三星开始穿透严查代工”的传闻不准确。
此前芯片设计业内传出晶圆代工明年全线涨价的消息,机构称中芯国际、华虹宏力等或上调部分品类代工价格。中芯国际此前表示,行业普遍预计产能紧张将贯穿2027年全年,短缺局面大概率延续到2028年中后期。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
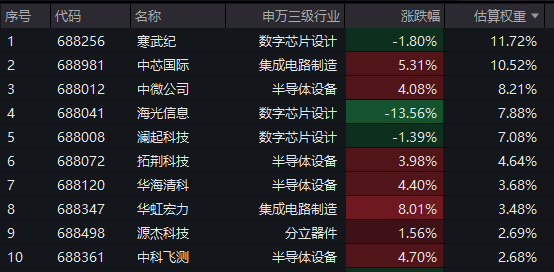
截至13:17,成分股仅做展示使用,不构成投资建议。
海外扰动方面,海外芯片出口限制或加码,国产芯片自主创新大势所趋。此前,英伟达的临时CEO称,将不再向中国出货H200芯片。
AI催化方面,尽管市场因英伟达CEO黄仁勋被罢免以及对AI泡沫的担忧而存在一些不确定性,投资者对AI股票仍普遍抱有热情。Anthropic IPO机构投资者认购需求约达4000亿美元,散户需求接近1000亿美元。受需求规模远超预期推动,Anthropic将其首次公开募股的发行价定为每股83美元,发行规模同步扩大。公司股票将于11月19日正式开始交易。
高盛信用策略团队发布最新报告,把2027年全球AI项目融资规模预期从3000亿美元上调至5450亿美元。其中2250亿美元用于数据中心建筑,3200亿美元用于GPU等芯片的算力融资。
【自主创新:海外收紧AI 芯片海外访问限制,半导体设备国产替代有望加快】
面对海外收紧AI 芯片海外访问限制,申万宏源指出,国内先进算力产能加速补位,上游设备需求提升。算力自主可控的底座是国内先进制程产能,外部路径越收紧,晶圆厂加快先进节点建设与产能爬坡的必要性越强,直接受益环节包括前道刻蚀、薄膜沉积、涂胶显影、微影、离子注入、CMP、清洗,以及量测检测。随着节点推进,工序数量、薄膜层数与精度要求同步上升,设备价值量随单片晶圆加工步骤增加而放大。同时良率与颗粒控制要求提高,使得量测检测、缺陷复查等过程控制设备的配置比例和单机价值量具备提升弹性。半导体设备国产化有望进一步提速。据Bernstein 数据,2025 年中国晶圆制造设备(WFE)国产化率已达到21%,较2024 年的16%提升5 个百分点,并预计2028 年将进一步升至约43%,按照目前AI 芯片供需情况,设备国产化速度有望进一步加快。(来源于申万宏源20261118《半导体设备行业点评:美国收紧AI 芯片海外访问限制 半导体设备国产替代有望加快》)
【AI浪潮:AI资本开支见顶?绝对规模或将维持高位】
财通证券分析指出,全球人工智能基础设施建设正经历前所未有的资本开支扩张期,然而,本轮AI资本开支规模远超历史科技革命,2025—2032年平均年度资本开支占GDP比重预计达3.22%,高于铁路建设时期。巨大的资金需求迫使云厂商从内部现金流融资转向外部借贷,导致杠杆率攀升。报告警示,全球债务与流动性之比预计在2027年突破200%,融资约束将成为限制资本开支持续性的关键变量,2027年可能出现结构性信用收紧。
通过DRAM价格领先指标与数据中心建设模型进行交叉验证。数据显示,DRAM长协价格领先资本开支增速约三个季度,且数据中心新增容量对应投资具有滞后性。综合测算表明,AI资本开支同比增速可能在2026年四季度见顶,随后逐步回落;但得益于在建项目的交付惯性,投资绝对规模在2027年上半年仍将维持高位。(来源于财通证券20261117《AI:资本开支的拐点?——2027年宏观十问(一)》)
而芯片厂商作为卖铲人,或将充分受益于AI高资本开支,国产芯片产业链逐步成熟,技术突破与产能扩张形成共振,产业链业绩兑现与盈利能力有望提升。国海证券展望2027年,全球AI算力需求确定性相对较强,供需紧平衡格局有望延续,中游环节迎来量增与盈利修复双重机遇。综合来看,2027年算力产业链有望延续需求高景气、供给扩产追赶及阶段性紧平衡的产业格局,行业增长的主要约束并非需求不足,而是供应链产能释放速度。在旺盛需求牵引下,上游制造、先进封装及设备环节持续扩产,随着新增产能逐步释放,供需缺口有望趋于收敛,此前受到存储等成本上涨压制的中游环节毛利率有望逐步见底回升。(来源于国海证券20261117《关注国产算力与海外算力,景气趋势有望延续——AI算力行业2026年三季报总结》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,$科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注$科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45