中重科技:11月18日组织现场参观活动,渤海证券研究所、投资者参与


 收藏
 举报
证券之星消息,2026年11月19日中重科技(603135)发布公告称公司于2026年11月18日组织现场参观活动,渤海证券研究所研究员 宁前羽、投资者参与。
具体内容如下:问:国内需求趋降,公司为何将海外作为重点方向?答:中国人口已达峰,工业化和城镇化水平较高,用钢总量呈下降趋势;一带一路沿线、印度、中东、东南亚、中亚、非洲等地区人口增长较快、处于工业化和城镇化初期,用钢需求持续增长。同时,贸易摩擦推动钢铁产能向海外转移,海外钢价明显高于国内,当地钢铁投资较为活跃,相应带动冶金装备需求。公司判断海外市场空间数倍于国内。问:面对国际竞争,公司的竞争优势和业务模式有何特点?答:公司采用机电液一体化模式,向客户提供成套设备,相较同类企业产品和服务完整度更高。在海外市场主要与国际企业竞争,具备技术和成本两方面优势。公司产品国产化率较高,成本构成中钢铁及电机、减速机、液压等零部件主要来自国内配套,体现国内制造业集成能力,也构成其他地区竞争者短期内较难复制的产业基础。问:目前订单情况及海外区域分布如何?答:根据公司2025年年度报告披露,截至2025年期末在手订单24亿元,其中终端使用于海外的订单不低于10亿元。近年来境外订单持续增长,新增订单中海外需求占比超过50%。区域上以一带一路沿线为主,印度、非洲、东南亚、中亚、中东及东欧为主要潜在市场。公司股权激励计划设置了海外收入考核目标,具体内容详见相关公告。问:公司交付周期情况如何?对业绩有何影响?答:国内项目交付周期通常在12个月以内;海外项目因谈判和施工周期较长,交付周期约2至3年,收入确认相应滞后。公司订单以单笔金额较大的产线项目为主,单项目交付节奏对季度和年度业绩影响较为明显。上一年度国内订单受宏观环境影响有所减少,海外订单处于签约后尚未确认收入阶段;本年度海外订单和收入进入转化期。具体经营数据以公司定期报告为准。问:公司海外销售模式如何?汇率风险如何管理?答:公司海外业务以直接面向业主方为主,渠道依赖度较低,主要通过品牌、业绩和展会推广获取订单,销售费用相对可控。由于项目交付周期较长,海外合同主要以人民币计价,汇率波动风险主要由客户承担。问:除主业外,公司还有哪些业务布局?答:除冶金装备主业外,公司在两个方向进行布局。一是中重灵希机器人子公司,他所开展的柔性自动化生产线,除了国内市场,公司认为海外有较大的市场空间,目前已签约的海外项目为人形机器人组装生产线(该项目尚未确认收入);面向境内市场,除了柔性自动化生产线,公司还在开拓针对工业场景的特种机器人项目,目前尚在研发阶段。二是商业航天相关领域,尚处于早期探索阶段,主要依托天津在火箭制造方面的产业基础,具体切入环节和合作方式仍在论证。上述业务目前对公司经营业绩影响较小,后续进展将按规定履行信息披露义务。
中重科技(603135)主营业务:智能装备及生产线的研发、工艺及装备设计、生产制造、技术服务及销售。
中重科技2026年三季报显示,前三季度公司主营收入5.8亿元,同比上升92.42%;归母净利润6114.22万元,同比上升2039.11%;扣非净利润5093.7万元,同比上升379.82%;其中2026年第三季度,公司单季度主营收入2.41亿元,同比上升208.67%;单季度归母净利润2369.24万元,同比上升204.01%;单季度扣非净利润2255.52万元,同比上升181.43%;负债率23.75%,投资收益393.6万元,财务费用-1167.74万元,毛利率19.05%。
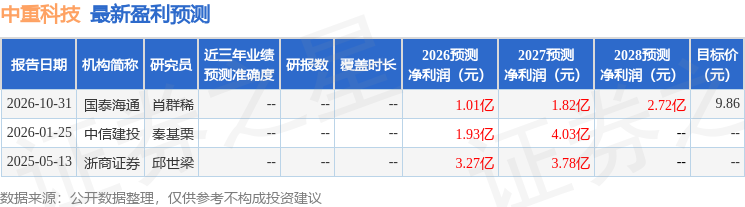
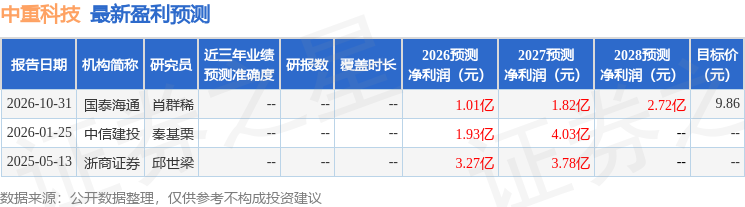
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为9.86。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入3583.61万,融资余额增加;融券净流出9.11万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45