A股开盘:三大指数大幅低开,创业板指跌2.15%,全市场超5000只个股下跌,光通信、黄金、GPU、太空光伏板块明显调整



 收藏
 举报
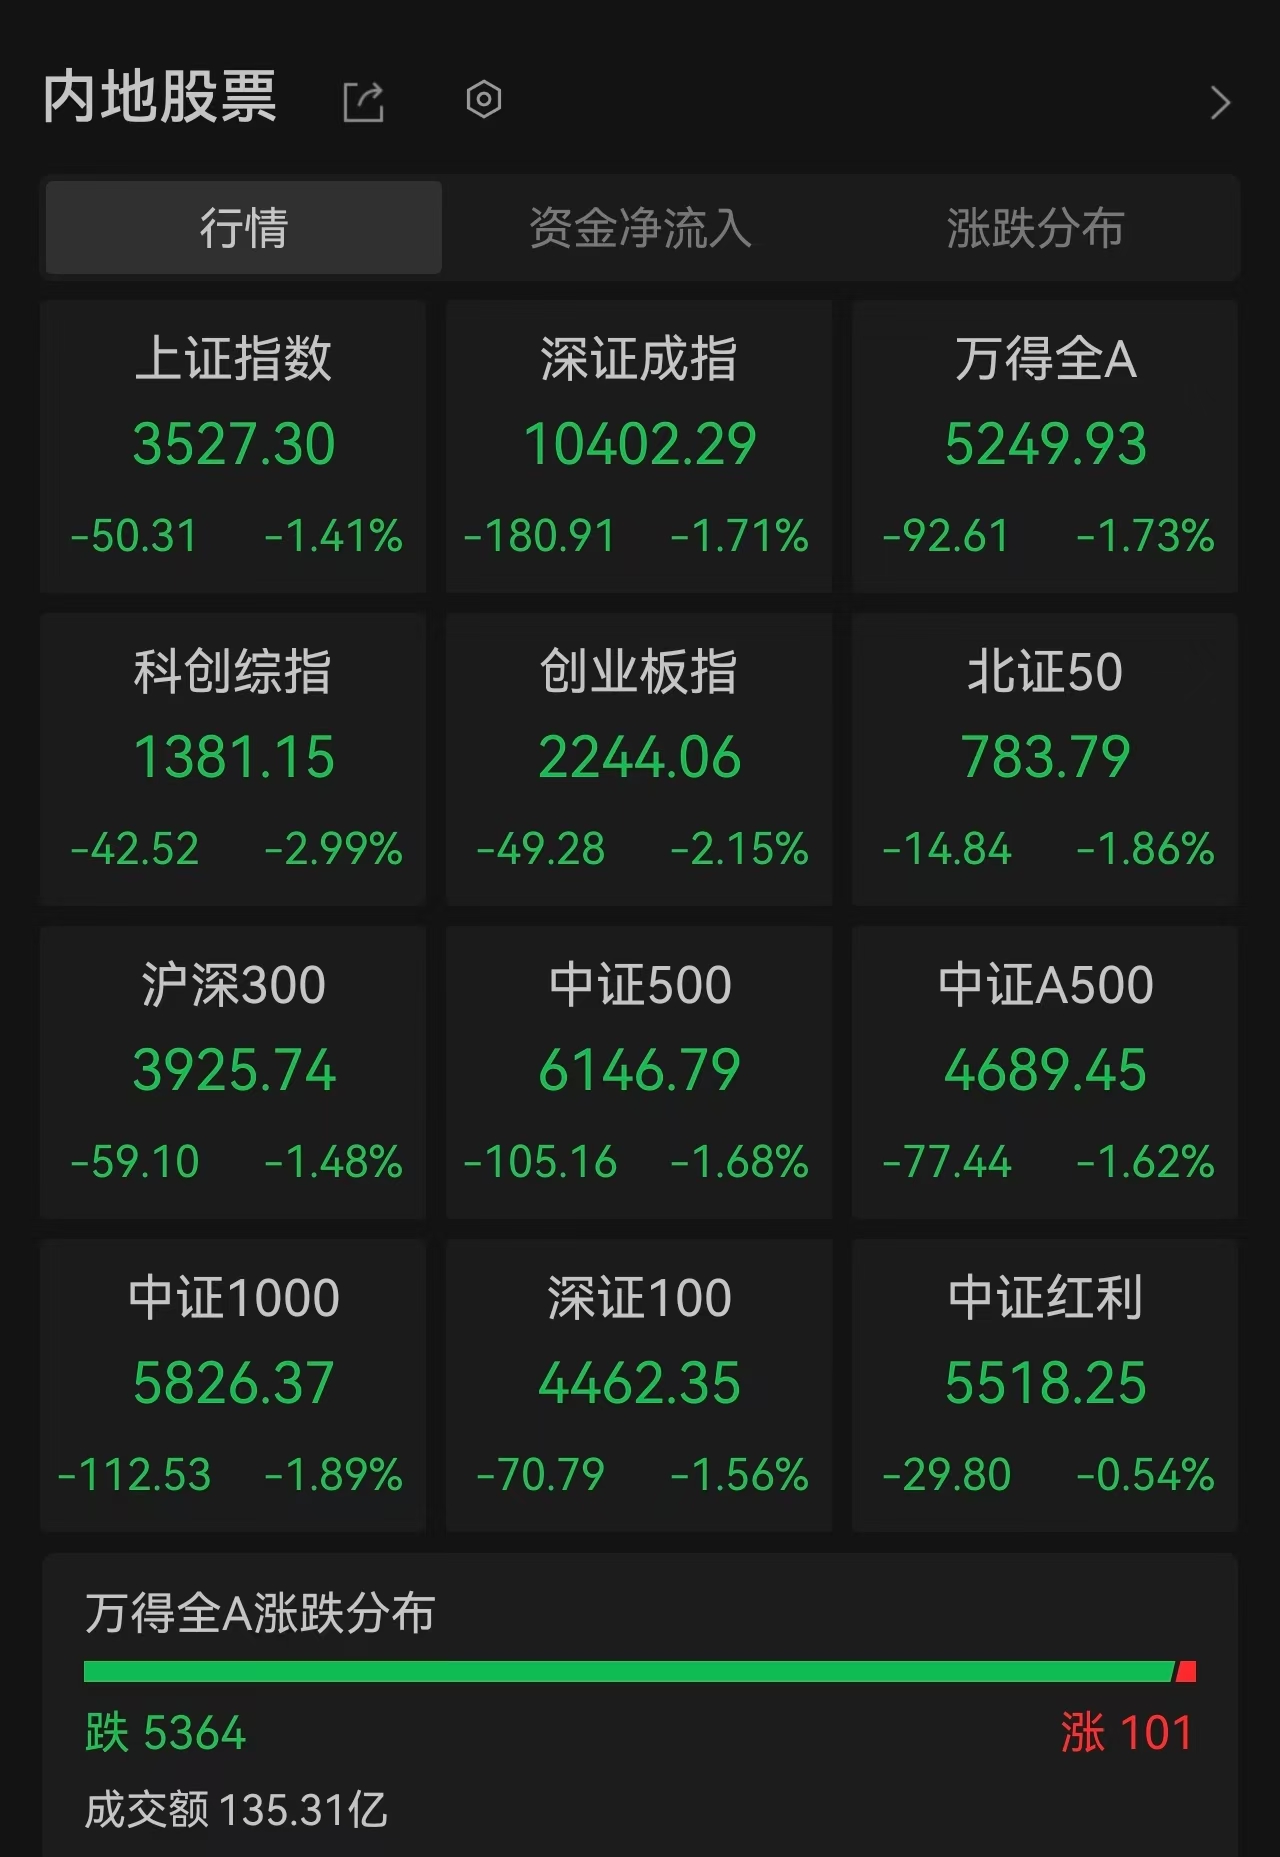
沪指开盘跌1.41%,报3527.3点,深成指跌1.71%,报10402.29点,创业板指跌2.15%,报2244.06点,科创50指数跌3.21%,报1230.04点,全市场超5000只个股下跌。光通信、黄金、GPU、太空光伏板块明显调整。中际旭创跌超4%,海光信息跌超9%。
隔夜美股,三大股指高开低走均跌超2%,道琼斯指数跌2.19%,标普500指数跌2.02%,纳斯达克综合指数跌2.25%。
Anthropic首秀,较发行价收涨17.1%,报97.17美元/股,市值达1.27万亿美元。
AMD重挫近8%,做空机构Hunterbrook警告称其采用了与英伟达类似的“循环交易”。
芯片股高开低走,英伟达跌超3%,为连续第6天下跌,美光科技、博通跌超2%。
其他权重科技股也多数下挫,亚马逊跌近4%,Meta、SpaceX跌超3%,谷歌跌近3%;英特尔涨近2%。
【今日财经大事】
1、中俄美三国元首会晤,总结会晤达成的主要共识。中俄美三国要落实好会晤共识,继续加强沟通,以对话聚共识,以担当迎挑战,以合作促和平,共同推动建设一个更加美好的世界。会后,三国发表《中俄美元首和平宣言》。
2、特朗普非常感谢热情接待,称美中关系取得显著进展。两国贸易、投资关系不断加强,芬太尼等领域合作取得成效。双方应保持美中关系稳定发展势头,在农产品、能源、超级智能等领域加强合作,公平处理好各自关切。美国不支持“台独”。
3、得州数据中心审批传出重启消息 SpaceX项目率先获批。本轮AI产业链重挫,美国中期选举后,数据中心建设暂停是核心因素之一,现在开始重启,SpaceX项目打响第一枪,对相关产业链是个好信号。
4、摩根大通预计美联储将加息三次,分别在12月、1月和3月,使联邦基金利率达到4.5%-4.75%。这些加息并非为了造成糟糕的劳动力市场,而是在缺乏令人信服的暂停加息理由时维护信誉。美国上周首次申领失业救济人数为20.3万人,预估为19.8万人,前值为20万人。
5、“巨无霸”Anthropic首秀大涨,但美股崩了。盘前Anthropic IPO提振了市场情绪,发行价定为每股83美元,高于此前预期的发行区间。总发行规模达813.4亿美元,创下新的IPO募资规模纪录,一度引发科技股大涨,但美股开盘后冲高跳水,个股泥沙俱下,三大股指跌超2%,Anthropic最终收涨17.1%,报97.17美元/股,市值达1.27万亿美元。
6、产业资本前赴后继护盘,长鑫科技大幅上调回购金额,最高50亿元。长鑫科技公告,公司审议通过25亿元-50亿元回购方案。回购价格不超过人民币63.78元/股,此前最初方案为10亿-20亿元。除了长鑫,海光信息公告首次回购股份137.67万股,耗资总额2.35亿元,紫金矿业拟20亿元-30亿元回购股份,赣锋锂业拟2亿-4亿元回购股份。产业资本出手是历次救市组合拳,科技股前期涨幅巨大,稳住长鑫+宁德+易中天+纪连海至关重要。
7、杠杆资金平仓成市场焦点,沪深北两融余额降至22378.30亿元,较上一交易日减少87.75亿元。其中融资余额22082.62亿元,较上一日减少88.34亿元。值得注意的是,这已经是两融余额连续4个交易日持续缩水,其间两融余额合计减少650.35亿元。
8、阿里巴巴发布第二季度财报,营收2715.2亿元,同比增长10%。电商集团收入1972.4亿元,同比增长2%;AI云与算力服务收入609.7亿元人民币,同比增长53%;AI实验室与应用收入44.4亿元,同比增长51%;其他收入277.1亿元。阿里巴巴第二季度调整后净利润199.1亿元,同比增长92%,预估266.1亿元。阿里CEO吴泳铭在业绩电话会上表示,未来绝大部分模型都会完全依赖于国产芯片做训练,无论是预训练还是后训练。当前AI算力在全球依然供不应求,尤其在中国,近两年会尤其紧缺。
9、备受瞩目的DeepSeek第二轮千亿融资落地。DeepSeek工商主体杭州深度求索人工智能基础技术研究有限公司,近日完成工商变更,新增股东“杭州程砚”,公司注册资本变更为1991.8707万元,增幅约21.1%。穿透后杭州程砚新增31家合伙人,登记出资额由0.6万元增至343897.9万元。这些新增合伙人即为参与到DeepSeek第二轮融资的各外部股东,囊括了腾讯、中国移动、中国电信、宁德时代、兆易创新、小红书、vivo等一系列产业股东,以及砺思、博裕、IDG、高榕、君联、正心谷以及中信证券等投资机构。
【机构观点】
1、光大证券:短线仍处磨底阶段,结构热点表现会好于指数
稳市场政策持续落地,叠加估值已明显消化,因此机构仍认同当前“政策底”预期,预计下行空间日趋有限。但受制于存量博弈、信心凝聚仍需时间,短线仍处磨底阶段,而结构热点表现会好于指数。
方向:在个股普跌背景下,资金向业绩高增的半导体国产链与低位防御方向集中,晶圆代工、光刻胶、先进封装、功率半导体、电子化学品等相关概念逆势活跃。催化层面,机构判断成熟制程供需缺口继续扩大,业内传出海内外晶圆代工明年全线涨价消息,涨幅10%至逾20%,且半导体材料与封测将跟涨。叠加此前半导体板块已大幅调整,这刺激整个半导体国产替代概念修复预期不断增强。
2、中信建投:市场存在超跌修复性机会,但市场底和盈利底还需要反复确认
近期A股处在一个比较微妙的位置,内部政策在持续释放暖意,外部环境却又添了一层压力,多空力量拉扯之下,市场更像是在反复磨底。国内端,第三批互换便利落地,规模上千亿,参与机构范围进一步扩大;回购增持再贷款从阶段性安排转为长期制度,利率也降到1%。这两项工具放在一起看,信号其实很清楚——监管层并不希望市场出现非理性下跌,而是希望通过流动性支持和上市公司主动回购,把市场的内在稳定机制搭起来。再加上中长期资金持续入市、主动ETF扩容、分红回购制度不断完善,A股在估值层面的底部支撑是在慢慢加厚的。
但政策托底不等于行情立刻反转。政策从资金面传导到风险偏好需要时间,更需要盈利预期的配合。目前企业盈利修复的节奏并不均衡,不少行业仍处在磨业绩的阶段,资金不敢贸然行动,这也是市场成交持续萎缩、个股跌多涨少的根源。大家不是不认可政策,而是在等一个更扎实的基本面确认。外部变量则给情绪添了压力。美联储最新会议纪要偏鹰,多数官员认为后续仍有加息必要,市场对12月加息的预期已经明显升温。美元和美债收益率走强,黄金、有色等大宗商品同步回落,全球风险偏好受到压制。这种环境下,外资流向和成长股估值都会受到约束,A股很难独善其身,尤其是前期涨幅较大、依赖风险偏好的题材方向,容易出现资金兑现。
盘面结构也印证了这种谨慎。资金更愿意在半导体自主可控、家电等有产业逻辑或业绩支撑的方向里做局部行情,而前期热门的AI应用、汽车等板块持续退潮,板块轮动速度很快,追高的容错率不高。市场依然是存量博弈,主线共识不足,热点来得快去得也快。综合来看,短期指数大概率维持震荡磨底的格局,政策底已经比较明确,宽基ETF连续多日尾盘放量,市场存在超跌修复性机会,但市场底和盈利底还需要反复确认。
操作上不宜激进,更不适合在情绪高点追题材。仓位上保持均衡,优先选择估值合理、现金流稳健、分红有保障的品种,以及产业趋势清晰、业绩能兑现的成长方向,耐心等待政策、资金和盈利信号形成共振。真正的趋势性机会,往往是在情绪最冷淡的时候慢慢孕育出来的。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45