山西证券:给予紫光股份买入评级


 收藏
 举报
山西证券股份有限公司张天近期对紫光股份进行研究并发布了研究报告《CT+IT全栈技术领先,定制化加自有品牌超节点开始放量》,给予紫光股份买入评级。
紫光股份(000938) 投资要点: 公司发布2026三季报。2026年前三季度,公司实现营收1021.6亿元,同比增长32.1%;实现归母净利润27.7亿元,同比增长97.5%,实现扣非归母净利润24.6亿元,同比增长68.3%。单三季度看,公司Q3实现营收386.4亿元,同环比分别+29.2%、+8.8%;实现归母净利润6.1亿元,同环比分别+67.0%、-56.1%。其中,核心子公司新华三前三季实现营收809.8亿元同比增长35.8%;实现净利润31.3亿元,同比增长23.9%。新华三国内政企业务实现营收718.7亿元,同比增长39.5%;国际业务收入47.9亿元,同比增长37.6%。 国内头部ICT硬件厂商,交换机市占率领先,服务器近年来收入占比快速提升。公司子公司新华三长期深耕政企ICT市场,产品线覆盖“算网存云安维”全产业链,在政府、运营商、互联网、金融、能源、医疗、交通等行业具有稳定客户基础和领先产品份额。根据IDC统计,2026年一季度公司在国内数据中心/园区/企业网交换机市场份额均位列第一,整体以太网份额36.6%;在国内企业网路由器市场排名第二,份额30.8%;在国内X86服务器市场份额以14.9%排名第二。根据公司港股招股书,2022-2024年智能计算及存储产品线收入占比持续提升,智能连接及安全收入占比保持稳定,ICT产品分销占比呈下降趋势。 国内CSP资本开支高速增长,公司可提供CPU服务器、GPU服务器、交换机、存储全套硬件。2026上半年,国内阿里巴巴、腾讯和百度三家公司资本开支合计达到1318亿元,约为去年同期2.14倍。Semianalysis预计,到2026年底中国数据中心总容量将超过24GW,位于全球第二,还有20GW进入建设规划阶段以及30GW已宣布未落地项目。公司在互联网市场AI算力硬件和数据中心网络产品市场份额位居前列,支持多元AI算力芯片、多种形态AI加速卡及模组、单机多卡AI服务器、超节点等算力形态,满足互联网AI训练和推理需求。前三季度新华三政企业务加速增长主要由互联网等行业需求驱动,AI服务器、交换机、定制化服务器等产品订单量同比有大幅增长,在手订单增长快于收入增长。从三季度存货和预付账款的增长亦能看到下游旺盛需求,公司通过多元化备货、长期协议等有望占领供应链优势保持交付领先优势。 已发布S80000、F80000等分布开放式超节点产品,与多家GPU和CSP公司合作。超节点产品融合了网络、操作系统、算子库调优、推理框架及集合通信库等,竞争格局较AI服务器更为集中。公司超节点主要分为两类产品,一是面向头部互联网客户的定制化白牌产品,公司是头部CSP厂家核心代工伙伴。二是公司自有品牌产品(S80000全系列超节点目前已实现多代演进,覆盖32卡、40卡、64卡、256卡、1024卡等)。公司超节点产品的核心优势是具备软硬件协同设计能力、能同时满足计算板和交换板开发定制需求。公司基于自研G-Link开放高速互联架构的下一代国产千卡级超节点域多元国产GPU联合验证适配,目前超节点已在头部互联网项目落地,大型银行亦开始试点部署。虽然超节点服务器产品收入占比提升可能会降低综合毛利率,但我们认为公司白牌、自有比例可控,自有品牌更多引入GLINK、IOD、Switch等自研或全国产合作芯片,长期来看毛利率有望企稳回升。 盈利预测和投资建议:我们认为公司将受益于国内AI基建资本开支浪潮,超节点开启未来两年新动力。预计公司2026-2028年归母公司净利润38.0/51.4/65.3亿元,同比增长125.6%、35.3%、27.0%,暂不考虑定增摊薄对应EPS为1.33/1.80/2.28元,首次覆盖给予“买入-B”评级。 风险提示: 1)毛利率持续下行风险。白牌定制化服务器收入占比快速提升可能导致公司综合毛利率下行,而对应费用率阶段性还将保持稳定。
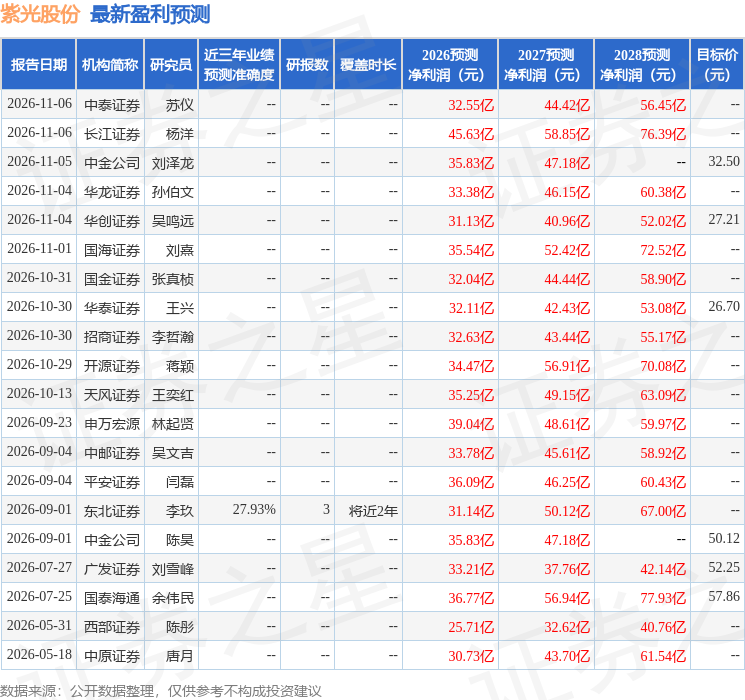
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为27.93%,其预测2026年度归属净利润为盈利31.14亿,根据现价换算的预测PE为21.33。
最新盈利预测明细如下:
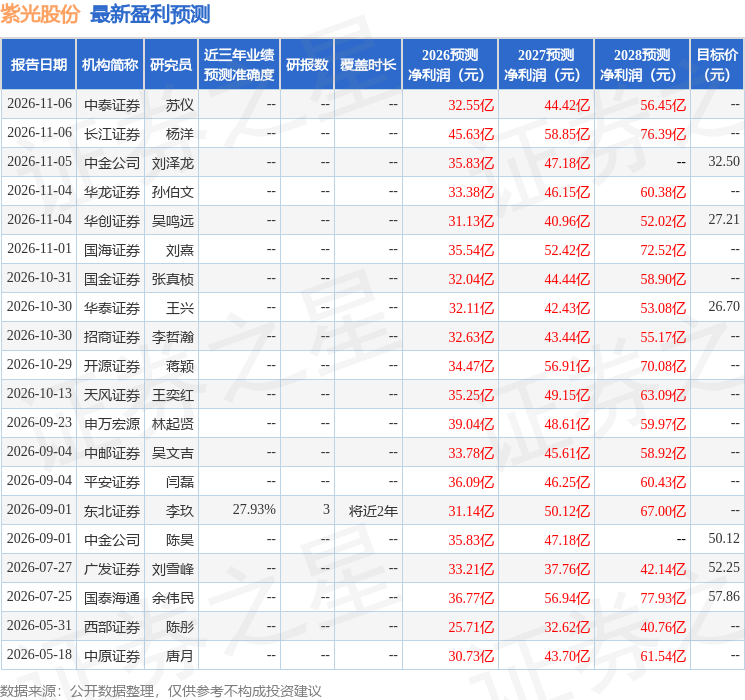
该股最近90天内共有16家机构给出评级,买入评级9家,增持评级7家;过去90天内机构目标均价为28.8。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45