国机精工:兴业证券、瀚鑫基金等多家机构于11月19日调研我司


 收藏
 举报
证券之星消息,2026年11月20日国机精工(002046)发布公告称兴业证券刘思仪、瀚鑫基金梁纯杰、中信资管程骥腾、招商证券王超、中信建投顾辛迪、深湾汇研崔乾林、工银瑞信滕冠兴、华安证券李庆录、上海胤胜杨潇、上海碧水泉私募陈静、华海资本董承明、上海瀚伦投资王柱峰于2026年11月19日调研我司。
具体内容如下:问:公司是否有金刚石 PCD 钻针产品?答:公司拥有金刚石微钻产品,当前仅在航空碳纤维打孔领域实现应用,暂未布局半导体领域。问:人形机器人轴承业务前景如何?答:长期看,人形机器人轴承有望成长为轴承行业重要的细分子市场,成长空间巨大,短期来看,行业仍处于技术迭代升级期,能够规模化应用的时间节点尚不明朗。公司已将机器人轴承纳入“十五五”业务板块规划,未来重点聚焦交叉滚子轴承等高附加值产品。问:怎么看待公司轴承业务未来发展情况答:上半年轴承业务实现营业收入 8.15 亿元,同比下降 17.63%,主要受风电行业周期性变化影响。航天特种轴承作为公司盈利的“压舱石”,传统优势地位持续稳固。产品全面覆盖卫星、运载火箭全系统关键部位,国内主流航天企业均为公司客户。可重复使用运载火箭方面,有力保障长征十号乙等国家重大航天工程任务顺利实施,配套朱雀三号重复使用遥二运载火箭完成发射与收任务验证。随着商业航天进入常态化高频发射阶段,相关业务正逐步为公司带来新的增量。问:超硬材料磨具业务在半导体领域的开展情况?答:近几年,得益于我国半导体产业的发展,公司应用在半导体领域的产品保持较快增长势头,上半年同比增速约 40%,未来增长空间大。公司已形成“金刚石工具+精密陶瓷制品”的产品布局,覆盖倒边轮、减薄砂轮、划片刀、封装刀及陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等产品,贯穿半导体晶圆制造到封装测试全流程,客户覆盖国内主流晶圆厂、封测厂与设备厂商。问:公司金刚石工具业务的情况?答:公司在半导体领域金刚石工具产品上处于行业领先地位,主要包括划片刀、封装刀、减薄砂轮等产品,用于晶圆减薄、芯片划切与封装测试环节,是目前公司超硬磨具业务最核心的增长来源。该类产品与海外龙头仍存在差距,公司将持续加大技术研发投入,迭代优化提升产品性能。问:公司精密陶瓷制品业务的情况?答:公司在半导体领域精密陶瓷产品上处于行业领先地位,该类产品包括陶瓷载盘、陶瓷吸盘、真空卡盘、静电卡盘等。应用在半导体领域的精密陶瓷制品,技术开发难度大,产品技术壁垒较高,市场前景好,是公司未来几年重点推广的产品,公司将加快其市场导入,持续提升市场占有率。问:公司金刚石散热产品有哪些降本路径?答:首先,金刚石散热片的生长用电成本较高,公司的新疆哈密产业园规划用于合成金刚石,利用当地低价电能降低成本;其次,推进全产业链技术迭代,包括晶种片、设备、沉积工艺、加工环节的技术创新来进一步降低成本。第三,随着核心部件国产化推进,设备采购成本近年已有明显下降。
国机精工(002046)主营业务:轴承行业、磨料磨具行业及相关领域的研发制造、行业服务与技术咨询、贸易服务等,分为新材料、基础零部件、机床工具、高端装备、供应链管理与服务五大业务板块。
国机精工2026年三季报显示,前三季度公司主营收入24.12亿元,同比上升5.08%;归母净利润8421.4万元,同比下降59.15%;扣非净利润7160.12万元,同比下降54.48%;其中2026年第三季度,公司单季度主营收入8.77亿元,同比上升27.51%;单季度归母净利润3516.71万元,同比上升11.08%;单季度扣非净利润1001.88万元,同比下降53.87%;负债率30.98%,投资收益275.98万元,财务费用1168.57万元,毛利率34.66%。
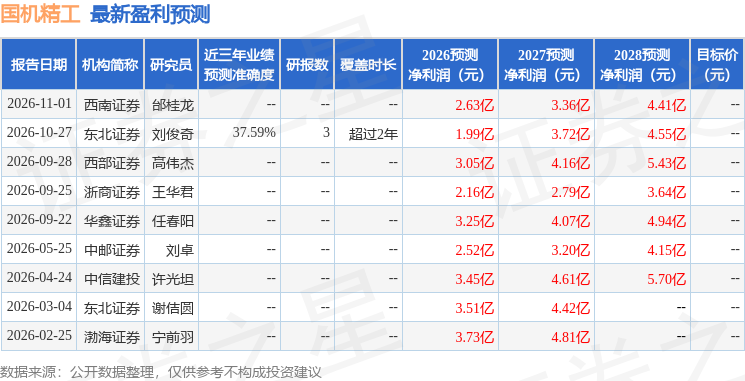
该股最近90天内共有7家机构给出评级,买入评级4家,增持评级3家;过去90天内机构目标均价为53.67。
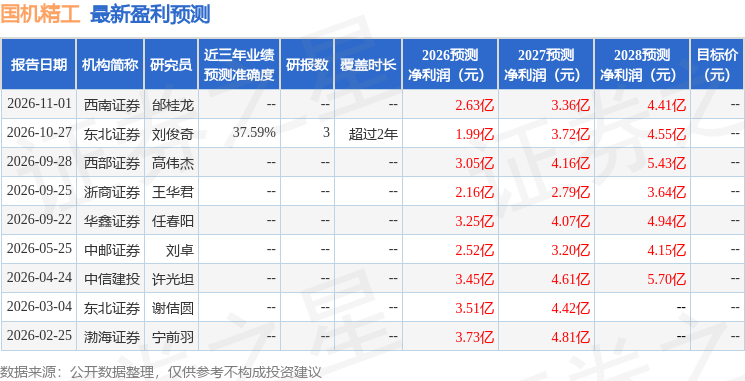
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3.51亿,融资余额减少;融券净流出282.09万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45